

HUAON
PART ONE
行业概述
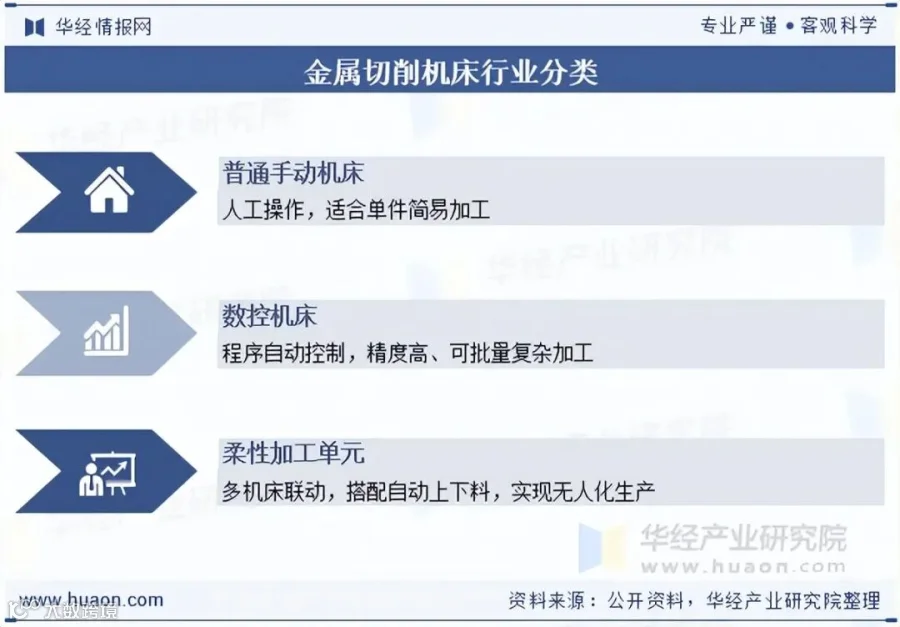
金属切削机床作为装备制造业的“工业母机”,通过切削、磨削及特种加工等工艺,去除金属毛坯多余材料,将其加工成具备规定尺寸、精度与表面质量的机械零件。该设备依托主轴、导轨及进给传动机构实现精准运动,广泛适配钢、铝、铸铁等材料。其加工精度与效率直接决定了整机装备的制造水平,是高端制造的核心基础。
HUAON
PART TWO
行业发展背景
国家已构建起涵盖顶层规划、专项行动、标准建设及设备更新的完整政策体系,持续将金属切削机床列为重点扶持对象。政策着力引导行业攻克五轴数控系统、精密功能部件等技术短板,并通过专项资金、首台套补贴、技改减税及淘汰老旧设备等组合拳,推动低端普通机床出清,加速向高速高精、复合智能数控切削装备转型。

HUAON
PART THREE
产业链结构
1、金属切削机床行业产业链结构图
金属切削机床产业链上游以数控系统和精密功能部件为核心,技术壁垒较高,高端品类仍存进口依赖;中游聚焦整机集成,正加速淘汰低端产能并攻关五轴智能切削装备;下游则受新能源、航空航天、机器人等新兴产业驱动,对高精度机床需求持续旺盛。在工业母机专项政策推动下全产业链协同攻关,上下游联动迭代,不断提升国产替代水平。

2、金属切削机床行业下游应用分析
2025年国内新能源汽车产量达1662.6万辆,带动整车及三电、底盘、电控等精密零部件加工需求扩容。电机壳体、电池托盘、减速器齿轮等关键构件高度依赖高精度数控车床及五轴加工中心。下游庞大产能不仅刺激机床更新换代,更拉动了对中高端复合切削机床的新增采购需求。

HUAON
PART FOUR
市场发展现状
2025年我国金属切削机床总产量达86.8万台,整体规模保持稳定,但产品结构分化显著。低端普通切削机床面临产能过剩与激烈竞争,销量承压;而五轴加工中心、数控车铣复合机床等高端机型产量稳步提升。得益于新能源汽车、航空航天等领域旺盛的高精加工需求,企业加大研发投入,国产高端机床替代进程明显提速。

HUAON
PART FIVE
竞争格局
国内金属切削机床企业呈现明显的区域集群分化特征:长三角民营龙头深耕数控加工中心,主要适配新能源与3C市场;东北央企主攻重型及通用切削母机;西北以秦川机床为代表垄断齿轮专用切削赛道。尽管外资在高端五轴机床领域仍占据高利润市场,但国产头部企业正加速高端机型迭代,依托政策支持与下游需求推进进口替代,行业优胜劣汰态势持续深化。

HUAON
PART SIX
行业发展趋势
国内金属切削机床产品结构加速迭代,五轴联动及车铣磨复合机床需求持续放量。数据显示,五轴机床市场占比逐年提升,已从航空小众装备转变为新能源、人形机器人领域的刚需设备。相比传统单工序设备,五轴复合切削机床可实现工件一次装夹完成多曲面、多工序加工,效率提升50%以上,完美适配电池托盘、机器人关节、航空叶片等复杂异形零部件生产。
政策层面持续扶持五轴整机、精密摆头及高速主轴的技术攻关,推动国产五轴机床市占率稳步提升。随着下游新兴制造产能扩张及老旧设备更新需求的释放,高端切削机床订单持续增长。行业资源正逐步退出低端普通机床赛道,龙头企业集中布局高速高精复合机型,产品高端化、复合化已成为行业核心增长主线。
华 经 产 业 研 究 院
www.huaon.com
华经情报网隶属于华经产业研究院,专注大中华区产业经济情报及研究,目前主要提供的产品和服务包括传统及新兴行业研究、商业计划书、可行性研究、市场调研、专题报告、定制报告、工业园区大数据、产业链地图等。涵盖文化体育、物流旅游、健康养老、生物医药、能源化工、装备制造、汽车电子、农林牧渔等领域,还深入研究智慧城市、智慧生活、智慧制造、新能源、新材料、新消费、新金融、人工智能、“互联网+”等新兴领域。