



今年1月,巴西国家钢铁公司(CSN)宣布出售旗下CSN水泥——巴西第二大水泥生产商,拥有13家工厂,年产能约1630万吨。据市场消息,该交易已进入谈判后期,预计将于2026年内完成。此次出售可能不仅是一笔资产交易。由于巴西水泥行业长期由少数大型集团主导,并受到较高准入门槛、运输半径和物流成本等因素影响,CSN水泥易主或将进一步推动行业格局重组。
从这场竞购看巴西水泥市场的格局重塑,以及中国投资者潜在的进入窗口
今年1月,巴西国家钢铁公司(CSN)宣布了一项资产剥离计划,其中包括出售旗下CSN水泥(CSN Cimentos)——巴西第二大水泥生产商,旗下拥有13家工厂,年产能约1630万吨。据市场消息,该交易目前已进入谈判后期阶段,预计将在2026年内完成。这并非只是一次单纯的资产出售。长期以来,巴西水泥市场一直由少数的大型集团占据主导地位,同时受到较高的行业准入门槛以及运输半径、物流成本等因素的制约。CSN水泥易主或将推动巴西水泥行业的市场重组。
CSN为何选择出售CSN水泥?
此次出售发生在CSN集团资本结构承压的背景下。根据CSN公布的2026年第二季度财报,截至2026年二季度末,集团净负债约为420亿雷亚尔,净债务/EBITDA约为3.5倍。此外,公司2026年第二季度净亏损7.73亿雷亚尔,上半年累计净亏损达13亿雷亚尔,较2025年同期的8.62亿雷亚尔进一步扩大。
面对这一局面,CSN将出售水泥业务视为降低集团巨额债务、缓解财务杠杆压力的重要途径。除CSN水泥外,待处置资产还包括多项基础设施及海外资产,如物流企业MRS Logística、塞佩蒂巴(Sepetiba)和伊塔瓜伊(Itaguaí)港口码头的相关股权、Tora Logística股权,以及集团于2012年收购的德国钢铁企业Stahlwerk Thüringen。
值得注意的是,水泥业务本身并未表现出经营层面的疲态。相反,根据CSN财报,2026年第二季度,水泥业务实现净营业收入约13.9亿雷亚尔,同比增长14.3%;调整后EBITDA为4.269亿雷亚尔,同比增长45.5%,创下该业务板块连续第二个季度的历史新高,EBITDA利润率达到30.8%。这一业绩表明,此次出售的主要驱动因素来自CSN集团层面的现金流压力与资本结构调整,而非CSN水泥自身经营状况恶化。
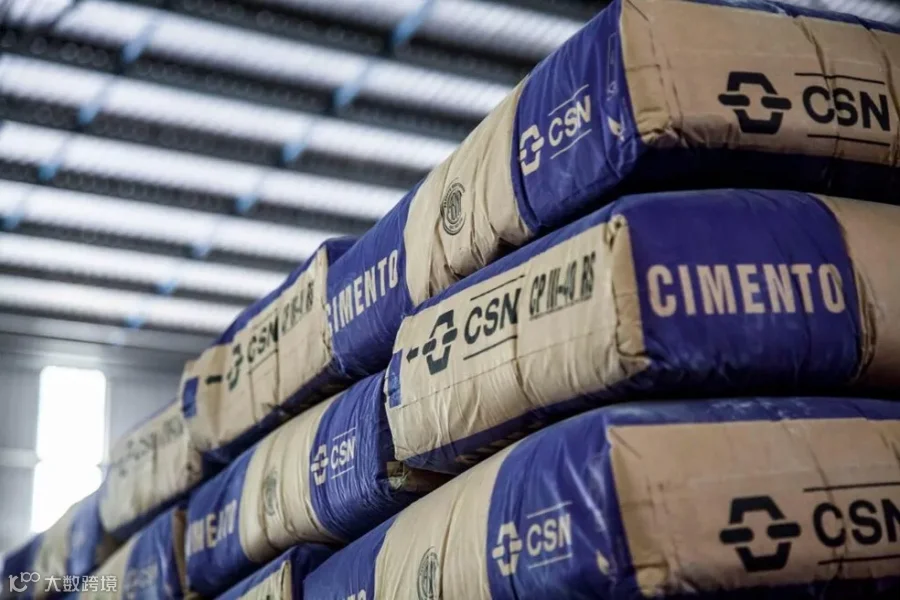
图片来源:Valor Econômico
谁在竞购?不同买家将带来怎样的市场变化?
尽管CSN尚未正式公布所有参与竞购的企业名单,但根据公开报道,目前市场关注的主要竞购方包括:
中国华新水泥——是目前市场关注的潜在竞购方之一。若最终完成收购,这将成为华新进一步扩大巴西本地业务布局的重要一步。华新自2025年起通过收购Embu S.A. Engenharia e Comércio进入巴西骨料市场,获得了年产能近880万吨的砂石骨料业务基础。如果此次收购CSN水泥,华新在巴西的业务版图将从骨料向水泥延伸。对于华新而言,这不仅意味着新增水泥产能,更意味着获得一个已经成熟运营的本地化生产和销售平台。
伏托兰蒂姆水泥(Votorantim Cimentos)与意大利切门蒂尔控股(Cementir Holding)组成的联合体——若该联合体最终竞购成功,将进一步扩大巴西水泥龙头企业伏托兰蒂姆在当地市场的业务规模,并可能提高部分区域市场的集中度。业内分析指出,伏托兰蒂姆与CSN水泥在部分地区存在业务重叠,若此交易完成,可能对相关区域的市场竞争格局产生影响,并引起巴西经济保护行政委员会(CADE)的进一步关注。作为负责审查并购交易及维护市场竞争秩序的巴西反垄断监管机构,CADE可能会重点评估交易完成后特定区域的市场集中度及竞争影响。对于业务遍及18个国家的切门蒂尔而言,参与此次竞购是国际化扩张战略中的重要一步。如果最终完成收购,将意味着其正式进入巴西水泥市场,并进一步扩大在南美地区的业务布局及影响。
Polimix——相较于其他潜在买家,Polimix目前在市场上的关注度相对较低。不过,该公司并非水泥行业的新进入者,旗下Mizu品牌已经涉足水泥业务,同时在混凝土、骨料、砂浆和物流等领域均拥有较为完整的业务布局。若Polimix最终完成对CSN水泥的收购,其意义将不仅在于扩大水泥产能,更可能进一步强化现有建筑材料业务之间的协同效应。整体来看,这笔交易更接近于一次建筑材料产业链的纵向整合,而非单纯的产能扩张。
但是,截至目前,交易推进的主要障碍仍在于卖方与潜在买方之间存在较大的价格预期差距。据公开报道,CSN最初希望通过出售CSN水泥获得约150亿雷亚尔,而目前收到的报价主要在110亿雷亚尔左右。2026年9月,Cementir宣布,其与Votorantim组成的联合体此前提交的约束性报价已经到期,且未获CSN接受。不过,据Broadcast报道,相关各方仍在就交易进行磋商,CSN也在评估低于最初预期的报价,并将目标价格调整至至少120亿雷亚尔。截至本文发布时,CSN水泥的出售尚未最终敲定。由此来看,当前交易的关键并不在于缺乏潜在买家,而在于买卖双方能否在资产估值与交易条件上找到新的平衡点。与此同时,潜在交易还需考虑后续反垄断审查以及最终交易结构等因素,这些都可能对交易的最终落地方式及时间产生影响。

除了CSN,希望进入巴西市场的中国企业还有其他机会吗?
答案是肯定的。CSN水泥交易的重要意义,并不仅仅体现在交易规模本身,更在于它从侧面反映出巴西水泥市场所具备的市场规模、持续需求以及相对成熟的产业基础。巴西是拉丁美洲最大的水泥生产国,也是全球重要的水泥消费市场之一。2025年,巴西水泥行业营业额约为270亿雷亚尔,水泥产量达到6730万吨。进入2026年后,市场仍延续温和增长态势。巴西水泥工业协会(SNIC)数据显示,2026年1月至8月,巴西水泥销量达到4500万吨,同比增长1.8%。不过,巴西水泥市场的增长并不依赖单一行业,而是受到住房建设、基础设施投资以及城市化等多重因素的支撑。其中,联邦住房计划“我的家,我的生活”(Minha Casa, Minha Vida)的持续推进,为住宅建设提供了重要支撑。该计划面向不同收入水平的家庭提供住房补贴及更优惠的融资条件,有助于持续释放住宅建设需求。与此同时,基础设施投资也将为水泥需求提供进一步支撑。巴西基础设施与基础产业协会(ABDIB)预计,2026年巴西基础设施投资规模可达3000亿雷亚尔,涵盖交通、卫生设施、能源等多个领域。
CSN水泥这一案例本身不应被视为孤立事件,而可以看作巴西市场资产重新配置趋势的一个缩影:一方面,部分高杠杆工业集团正通过资产剥离降低负债、改善资本结构;另一方面,一些跨国企业也在全球范围内调整业务组合,出售不再符合其国际战略重点的资产。在这一背景下,市场中的资产转手不仅发生在行业龙头之间,也为其他参与者提供了进入或扩大业务规模的机会,既包括寻求进一步扩张的本土企业,也包括希望进入巴西市场的外资集团。
值得注意的是,这种资产重新配置并不仅限于大型集团。对于部分中小型企业而言,债务压力同样可能促使其寻求出售资产、引入投资者或调整业务结构。在巴西水泥行业中,近年来也已经出现类似案例。一个受到市场关注的例子是图皮水泥(Cimento Tupi)。该公司年产能约340万吨,旗下拥有3家工厂,自2021年起进入司法重整程序,彼时申报债务约36亿雷亚尔。截至2025年,公司财务状况仍持续承压,当年净亏损约6270万雷亚尔。面对较高的债务负担,图皮水泥此前也曾在不同阶段释放出通过出售部分业务获取现金流的意向,不过截至目前,公司尚未正式宣布寻求买家。
因此,对于希望进入巴西水泥及基础建材市场的中国企业而言,除了直接收购成熟产能,还有哪些更具可操作性的进入路径?
进入巴西市场不必从行业巨头入手
对于希望进入巴西市场的中国企业而言,并非一定要像华新水泥一样,从一开始就将目标锁定在CSN水泥这类大型资产上。收购规模相对较小的企业,同样可以成为一种进入市场的路径。从风险控制和初始资本投入的角度来看,这类交易也可能更具可操作性。从一家已经具备一定业务基础的区域性企业入手,尽管这类企业在全国范围内的规模可能有限,但其既有的生产设施、客户关系、供应链和本地运营经验,都可以成为进入巴西市场的重要基础。在此基础上,企业可以进一步通过有机增长与后续并购相结合的方式逐步扩大业务规模。从某种程度上看,这也是CSN水泥自身的发展路径:通过持续的业务整合和资产并购,逐步扩大生产能力和市场覆盖范围,最终成长为巴西第二大水泥生产商。
这种策略的优势主要体现在两个方面。首先,企业可以减少从零开始建设本地业务所需的时间和资源投入,包括物流体系布局、厂址选择、生产设施建设、客户网络建立,以及对巴西监管和税务环境的适应。其次,与竞购CSN水泥这类大型资产相比,中小型区域性标的通常意味着更低的初始资本投入和相对可控的整合规模,企业也可以根据自身资金实力和市场拓展情况,分阶段扩大投资。

但是,审慎评估仍然不可或缺
需要强调的是,在看到潜在投资机会的同时,对具体标的进行严谨、深入的评估仍然不可或缺。并非所有处于资产剥离或出售阶段的企业都意味着存在投资价值。对于潜在买家而言,首先需要判断的是:资产出售究竟主要源于控股股东层面的资金需求和战略调整,还是企业自身已经存在较为深层的经营与结构性问题。CSN水泥就是前一种情况的典型例子。尽管CSN集团面临较大的资本结构和债务压力,需要通过资产出售回笼资金,但CSN水泥自身仍保持较强的盈利能力,并持续取得较好的经营表现。相反,一些看似具有吸引力的出售标的,可能本身存在需要进一步识别的风险,例如生产设施老化、潜在或有负债、环保合规风险、劳动用工风险,以及区域市场竞争地位持续恶化等。因此,在评估潜在并购标的时,不能仅根据企业的产能、收入或市场份额判断其投资价值,而需要结合财务、法律、税务、环保、劳动用工、生产设施、矿权及商业运营等多个维度开展全面尽职调查(due diligence)。
结语
无论是CSN水泥这样的大型交易,还是规模较小但同样具有投资价值的资产案例,类似的机会预计仍将持续出现在巴西市场。不过,这些机会往往具有较强的阶段性和时效性,其出现及交易窗口受到多重因素影响,包括出售方的负债水平、利率周期所处阶段、潜在竞购方的意愿,以及在司法重整案例中法院审理和重整程序的推进节奏。对于希望进入或扩大在巴西业务的中国企业而言,真正的挑战并不只是发现一个“待售资产”,而是判断什么样的资产值得进入、何时进入,以及应当以何种方式进入。无论目标是区域性还是全国性企业,是经营状况良好的成熟资产还是处于司法重整阶段的特殊机会,都需要建立在对当地市场的深入理解、对标的资产的审慎分析,以及对交易时机和风险的准确判断之上。
而这正是我们所专注的领域:协助中国企业在巴西市场识别、评估并落地真正具有价值的投资与扩张机会。我们结合财务分析、本地市场研究,以及法律、税务等专业资源,对目标企业、行业环境和交易风险进行综合评估,并基于对巴西市场实际运行机制的深入理解,为企业从机会识别、标的筛选到交易落地的各个阶段提供支持。(作者:Xiaofang Su)