


核心结论
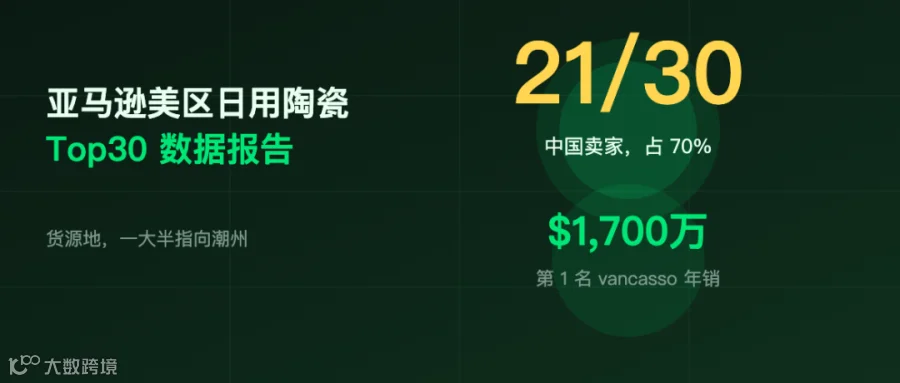
1. 中国品牌占据主导:亚马逊美国站日用陶瓷 Top30 品牌中,21 家为中国或香港主体,占比达 70%。
2. 头部效应显著:Top10 品牌占据了 Top30 总销量的 66.8%,Top3 品牌占比 28.2%。市场呈现“头部通吃”格局,腰部生存空间收窄。
3. 千万级美金销售规模:头部品牌年销可观,如第 1 名 vancasso 年销约 $1,700 万,第 5 名 Pokini 年销约 $2,167 万。
4. 潮州供应链为核心腹地:21 家中国卖家中,有 5 家直接在潮州注册(Selamica、Sweese、HASENSE、Lareina、Y YHY)。加上香港主体背后依托的潮汕供应链,潮州是绕不开的核心货源地。
5. 产品力决定胜负:Top30 强中,24 家品牌的 12 个月好评率 ≥95%,竞争核心在于产品质量而非刷单。
样本数据与大盘分析
本次分析覆盖 8 个核心关键词,纳入 3,311 个 ASIN,筛选出精品品牌 487 个。其中,2026 上半年有效样本为 1,511 个,数据披露率高达 97%。
从集中度来看,Top3 品牌占据 28.2% 的市场份额,Top10 品牌占据 66.8%,显示出极高的市场集中度。
Top30 品牌榜单(近30天销量 / 年销估算)
注:年销为基于近期数据的 12 个月估算值
| 排名 | 品牌 | 近30天销量 | 年销估算(USD) |
|---|---|---|---|
| 1 | vancasso | 29,657 | $17,013,687 |
| 2 | MALACASA | 23,656 | $13,703,180 |
| 3 | DOWAN | 20,120 | $6,750,097 |
| 4 | LE TAUCI | 17,338 | $5,891,972 |
| 5 | Pokini | 16,661 | $21,671,298 |
| 6 | AmorArc | 15,479 | $13,292,842 |
| 7 | GBhome | 14,518 | $8,925,111 |
| 8 | famiware | 13,972 | $10,404,581 |
| 9 | Selamica | 11,241 | $5,081,115 |
| 10 | theterra | 11,056 | $10,228,234 |
| 11 | Gibson Home | 10,727 | $6,042,356 |
| 12 | MORA | 8,839 | $4,155,792 |
| 13 | KooK | 7,664 | $3,105,526 |
| 14 | Gibson Elite | 5,877 | $5,188,938 |
| 15 | HASENSE | 4,777 | $1,799,481 |
| 16 | Amazon Basics | 4,388 | $1,226,234 |
| 17 | LERATIO | 3,936 | $3,201,532 |
| 18 | ONEMORE | 3,820 | $1,216,222 |
| 19 | Umite Chef | 3,705 | $2,473,175 |
| 20 | Sweese | 3,564 | $1,423,107 |
| 21 | Artena | 3,292 | $1,827,361 |
| 22 | Lareina | 3,227 | $2,581,206 |
| 23 | Gencywe | 3,088 | $845,185 |
| 24 | Y YHY | 3,003 | $1,074,396 |
| 25 | Lenox | 2,944 | $6,985,748 |
| 26 | PURE LIVING | 2,886 | $2,360,287 |
| 27 | Urbanstrive | 2,784 | $656,452 |
| 28 | Silver Buffalo | 2,710 | $694,046 |
| 29 | Ava Nord | — | $452,181 |
| 30 | DELLING | — | $1,362,553 |
换算成人民币,仅前 6 名品牌的年销售额均超过 9000 万元。其中,vancasso 年销约 1.2 亿元,Pokini 年销约 1.5 亿元。
头部品牌关键指标分析
| 品牌 | 客单价 | 评分 | 评论数 | 月销环比 |
|---|---|---|---|---|
| vancasso | $38.24 | 4.8 | 4,220 | -3.4% |
| MALACASA | $34.49 | 4.7 | 4,017 | -12.6% |
| DOWAN | $29.99 | 4.8 | 15,894 | -20.4% |
| LE TAUCI | $36.99 | 4.7 | 8,232 | +3.1% |
| Pokini | $89.49 | 4.7 | 689 | +18.2% |
| AmorArc | $49.99 | 4.65 | 2,100 | -32.7% |
| famiware | $38.49 | 4.7 | 1,575 | -26.2% |
| Selamica | $31.74 | 4.8 | 3,975 | -19.8% |
| theterra | $70.94 | 4.55 | 701 | +241.0% |
市场信号解读
信号一:非低价走量赛道
头部品牌客单价集中在 $30~$90 区间。例如 Pokini 一套售价 $89,theterra 客单价达 $71。市场竞争焦点并非价格战,而是产品价值匹配度。
信号二:评分是硬门槛
头部品牌评分普遍维持在 4.55~4.8 星之间。日用陶瓷属于体验型品类,评分一旦下滑,将直接导致排名下跌和转化率崩盘。
信号三:评论数构成壁垒
DOWAN 拥有 15,894 条评论,vancasso 拥有 4,220 条。新品牌若缺乏强大的供应链支持以度过漫长的积累期,难以从零追平数千条评论的差距。
信号四:市场格局剧烈洗牌
theterra 月销环比增长高达 +241%,而 AmorArc 下降 -32.7%,famiware 下降 -26%。头部阵营并非固若金汤,这为新进入者提供了切入窗口。
卖家主体归属分布
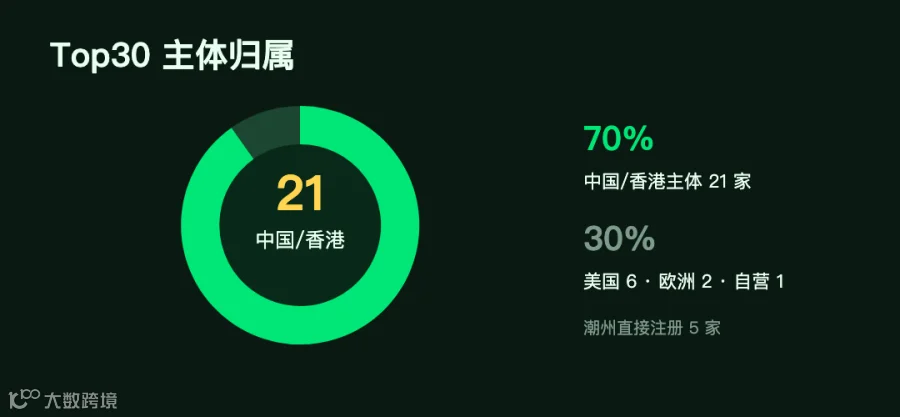
- 潮州(5 家):Selamica、HASENSE、Sweese、Lareina、Y YHY,主要集中在潮安、枫溪两大陶瓷重镇。
- 香港(7 家):vancasso、MALACASA、Pokini、famiware、ONEMORE、Umite Chef、DELLING。
- 深圳(5 家):DOWAN、LE TAUCI、LERATIO、Artena、Urbanstrive。
- 湖南醴陵(3 家):AmorArc、GBhome、theterra。
- 其他:美国本土 6 家、欧洲 2 家、亚马逊自营 1 家。
合计中国及香港主体共 21 家,占比 70%。值得注意的是,榜首的 vancasso、MALACASA、Pokini 等虽为香港主体,但其货源均指向潮汕产线。潮州实则是这些千万美金级品牌的真正供应链基地。
潮州供应链的核心优势
日用陶瓷行业具有重资产、重工艺、高起订量的特点。潮州经过数十年的出口积淀,形成了三大短期难以复制的优势:
- 供应链成熟:原料、成型、上釉、烧制等全链路实现本地化。
- 灵活起订量:支持小批量试单,降低新品测试成本,有利于私模开发。
- 工艺稳定性:在好评率 ≥95% 的 24 家品牌中,潮州系占据多数。
这些优势契合亚马逊“复利型慢热平台”的特性:稳定的供应链支撑 Listing 长期运营,从而实现年销千万美金的规模效应。
行业启示
1. 代工转型的品牌化路径
榜单中众多中国品牌前身均为海外贴牌工厂。依托原有产线,从赚取加工费转型为自主品牌运营,实现了销售额的跨越式增长。
2. 头部效应下的差异化生存
鉴于 Top10 品牌已占据近七成市场份额,新进入者应避免正面竞争,转而聚焦 Pasta Bowls、Ramekins 等差异化细分品类。
3. 把握供应链窗口期
供应链优势属于慢变量。随着头部品牌锁定市场份额,后续进入者的竞争成本将呈倍数增加。潮州供应链的窗口期依然存在,但正在逐步收窄。
从 2017 年亚马逊上难寻日用陶瓷踪迹,到如今 Top30 中 21 家为中国卖家,这一历程见证了中国制造出海的深化。本报告基于对 30 家品牌店铺主体的逐一核验、六年销售模型的追踪以及 1,517 个 ASIN 的详细拆解,旨在揭示数据背后的产业逻辑。