


文 | 董武英
编辑 | 刘振涛
当资本市场以近三倍的股价涨幅投票时,杨元庆十二年前埋下的服务器“种子”,终于在AI时代破土绽放。
短短六个月(2026年4月1日至9月29日),联想集团股价飙升302%,市值突破4400亿港元。这一轮估值重估的驱动力,已不再是大众熟知的PC基本盘,而是代表算力未来的ISG基础设施方案业务集团。
回溯至2014年,杨元庆力主斥资23亿美元收购IBM x86服务器业务,彼时质疑声不绝。此后八年,该业务持续亏损、整合受阻。但联想坚持押注算力赛道,历经组织调整与技术沉淀,昔日承压的服务器业务如今蜕变为AI算力支柱,成为联想的第二增长曲线。
2025/26财年,联想集团营收达830.75亿美元,同比增长20.3%;经调整后归母净利润20.49亿美元,同比增长约42%。其中,ISG业务营收191.88亿美元。东吴证券预测,ISG经营利润将在2028/29财年接近IDG业务规模。老牌PC巨头正挣脱周期标签,向AI成长股转身。
杨元庆12年前的豪赌:从亏损到AI风口
联想业绩爆发与股价大涨,源于2014年的一场关键收购。当年1月,联想以23亿美元收购IBM x86服务器业务,旨在跻身全球服务器前三,实现业务多元化。杨元庆判断,相比PC约5%的毛利率,服务器超20%的毛利率意味着更广阔的成长空间。
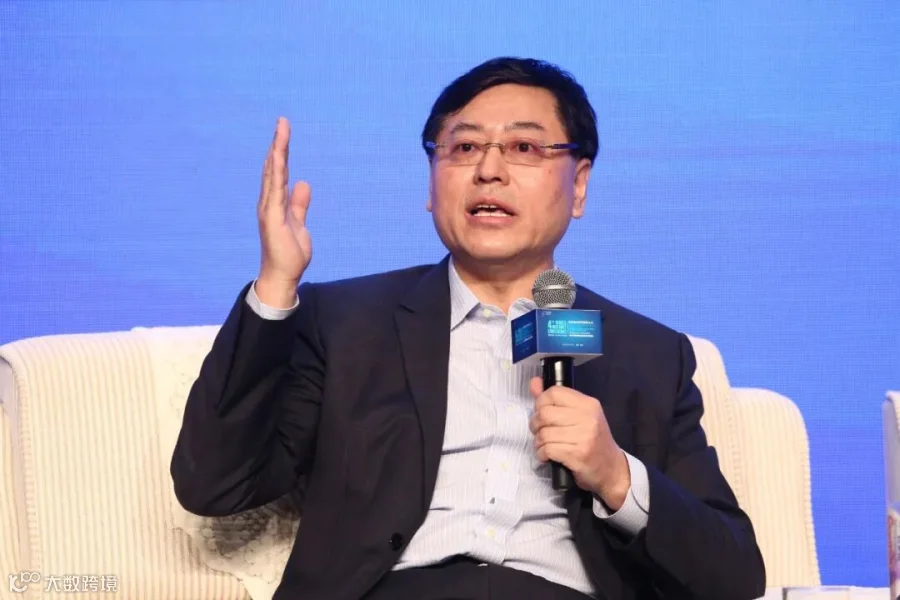
然而,收购之初质疑不断。IBM x86业务利润承压,且企业级市场与联想擅长的PC消费市场差异巨大。整合初期,联想曾因复用PC销售团队导致服务器销售下滑。直至2021/22财年,该业务才首次实现全年盈利,距离收购已过去8年。
尽管面临短期亏损与阵痛,杨元庆从未动摇。2017年,他明确将数据中心业务定位为向“设备+云”转型的基础设施支撑,并断言AI是未来。随着云计算兴起及AI大模型带动算力需求爆发,联想将服务器业务定位从“卖硬件”转向“卖算力”。
2025年末,联想启动ISG业务重组,裁撤传统产品线,集中资源投向AI训练与推理,虽产生2.85亿美元费用,但效果显著。2026年3月,联想在GTC大会上成为NVIDIA Vera Rubin NVL72的全球首发合作伙伴。
调整迎来回报:2025/26财年第四季度,ISG扭亏为盈,营收56亿美元,经营利润2.02亿美元;2026/27财年第一季度,ISG营收达85.1亿美元,同比接近翻倍,经营利润率升至9.1%,AI服务器订单储备增至3600亿元人民币。
业绩驱动下,Wind数据显示,截至2026年9月29日,联想集团总市值从约1100亿港元增长至4405亿港元,累计涨幅高达302%。
剑指AI原生:硬件优势与软件短板
2026年4月,杨元庆宣布联想全面转型为“AI原生公司”,定义新财年为“AI交付”之年。AI原生并非简单的“AI+工具”,而是以AI为核心重构产品设计与业务流程。目前,联想在混合式人工智能领域具备一定优势:
- AI PC领先:联想在Windows AI PC细分市场全球排名第一,市场份额31%,AI PC出货量占比超30%。
- 服务器强势:IDC数据显示,2026年第二季度,联想x86服务器出货量跃居全球第一,同比增长45.6%;销售额位列全球第二。
为补齐存储链条,2025年1月,联想宣布收购以色列企业级存储厂商Infinidat,交易金额达十亿美元级别,进一步完善高端企业存储版图。
纵观联想布局,其战略始终围绕硬件展开,依托供应链整合与渠道拓展获取竞争优势。然而,成为真正的AI原生企业,还需补强大模型、Agent等软件解决方案能力,这恰是联想的短板。
相较于OpenAI和Anthropic等高研发投入的AI原生公司,联想历年研发费用率仅保持在3%-4%。虽然推出了天禧AI个人超级智能体、Lenovo Qira及联想乐享等产品,但市场影响力有限。在AI Agent加速迭代的背景下,联想硬件内置AI产品能否跟上竞争节奏,仍需验证。
凭借十二年坚守,联想在硬件领域确立了领先地位并捕获了AI红利。但在技术迭代一日千里的AI行业,手握硬件优势的联想能否补齐软件生态短板,真正完成AI原生转型,仍是市场关注的焦点。

关于尺度商业