国庆前夕,外贸从业者陈总赶在窗口期完成了离岸信托的历史申报。虽然申报任务已结,但他意识到名下的境外账户、身份信息与信托架构仍处于松散状态,单纯的申报并不能确保整体资产安全。
10月22日的申报窗口仅是合规的第一关,而非终点。本文旨在解析申报后如何统筹信托、账户、身份三条主线,实现境外资产架构的系统性理顺。
申报是起点,架构重组才是关键
21号公告的主动申报主要解决“历史欠账”问题,即补齐过去未申报的装入和收益记录。然而,申报完成并不意味着未来持有方式的自动优化。信托、账户与身份依然存在,且其相互关系需在申报后进行重新审视。
申报如同老房子的消防验收,验收通过不代表房屋结构合理。若仅完成申报而忽略架构调整,未来仍可能面临合规风险。许多高净值人士往往止步于拿到“验收单”,却未借此机会优化资产配置逻辑,导致后续被动。
以陈总为例,若仅完成信托申报而忽视硬资产、账户与身份的衔接逻辑,下一次核查时仍将处于被动。因此,10月22日之后的核心任务是将这三者作为一个整体进行系统化搭建。
境外资产三大核心逻辑解析
境外资产由三条相对独立但紧密咬合的主线构成:
1. 信托线:解决财富持有与传承的结构问题,包括资产装入形式、控制权及收益分配。21号公告后,该领域的合规成本显著上升,需严格遵循规则。
2. 账户线:涵盖港美股、境外存款及保单等。这些资产处于CRS(共同申报准则)交换视野内,信息每年自动回传至税务居民所在国。
3. 身份线:决定税务居民身份归属,进而确定前两条线的计税规则。身份线是地基,若未明确判定税务居民身份,信托与账户的搭建将缺乏依据。常见误区是先构建信托或比较账户利率,却忽略身份判定,导致架构在核查时因基础不稳而动摇。
三类人群全景对照与策略
根据身份与资产分布,可将高净值人群分为三类,各自对应不同的理顺策略:
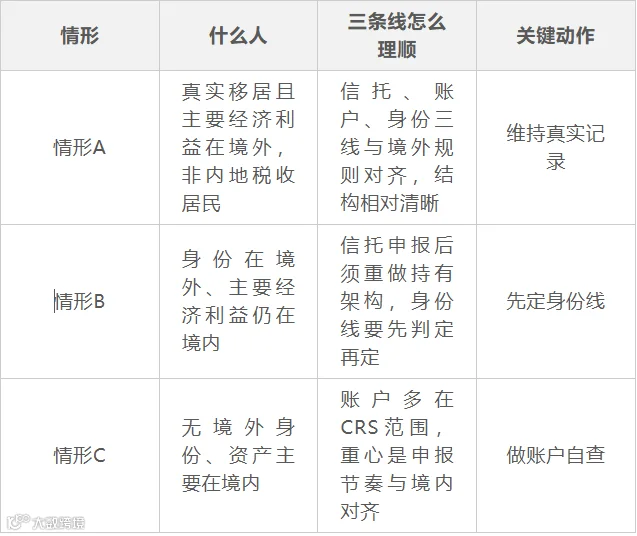
情形B(身份在外,资产在内/混合):陈总属于此类。这类人群最易陷入“申报即完结”的误区。申报仅解决历史问题,架构设计才关乎未来。若顺序颠倒,后续仍将步步被动。
该分类表的价值在于帮助个人明确自身定位:
- 情形A(重心在外):重点在于维持记录的真实性与连续性。
- 情形C(重心在内):重点在于申报节奏与境内合规对齐,避免被“境外身份免税”等传言误导。
- 情形B(混合状态):最为复杂,亟需彻底的重新设计。盲目套用统一模板往往导致混乱。

申报后的架构搭建步骤
稳健的架构搭建应遵循“先地基,后上层建筑”的顺序,与申报逻辑一致:
第一步:确立身份线。正式进行税务居民身份判定,明确适用的计税规则。这是所有后续动作的前提。
第二步:梳理账户线。厘清境外账户清单及收入分类,明确哪些处于交换范围、哪些已申报、哪些待处理。
第三步:优化信托与持有架构。在身份与账户清晰的基础上,重新设计资产持有方式,确保结构与真实度匹配。
反之,若先搭建架构再补充身份,如同在沙地上建楼。陈总早年曾先在新加坡设立控股并更换护照,但因身份未真正迁移,导致该控股层在核查时成为难以解释的“夹层”,耗费半年时间补料。此后他调整策略,先判定身份再谈架构,不仅理顺了原有控股结构,更实现了信托申报与架构设计的同步规划。
10月22日:从终点到起点的思维转变
10月22日的申报窗口实质上是一次强制性的资产“体检”,促使许多人首次全面审视境外资产状况。与其将其视为一道关卡,不如视为理顺资产的起点,借此机会对身份、账户、信托进行整体重构。
窗口期内外存在显著差异:窗口内主动申报可免除滞纳金并申请分期;窗口期后则面临更高的成本与不确定性。因此,国庆后的首要任务应是规划“申报后的下一步”,而非拖延。
后续行动建议
针对类似陈总的情况,建议采取以下三步行动:
1. 锁定身份线:完成税务居民身份判定。
2. 整合图表:将账户线与信托线纳入同一视图,识别断点。
3. 审慎调整:基于前两步结果进行架构调整,避免急于变动资产。
通过上述步骤,可实现从被动申报到主动管理的转变,确保资产架构的长期稳定与合规。