


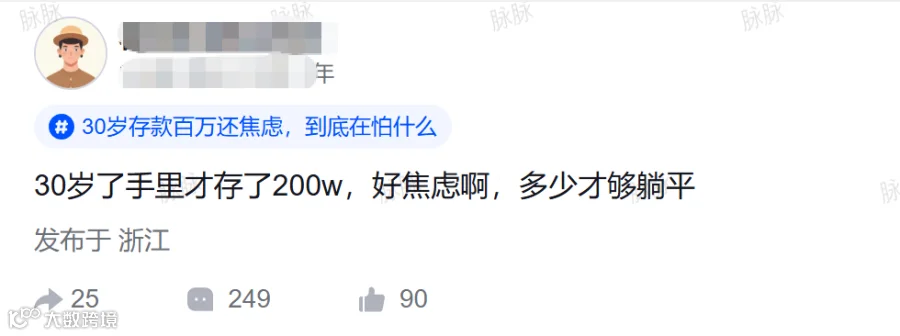
“手里才有200万”:算法工程师的躺平焦虑与职场真相
近日,一位名为“着急的洛克在双休”的浙江算法工程师发帖引发热议。该网友工作3年,现年30岁,手握200万存款,却直言询问:“到底要存多少钱,才够躺平?”其中“才”字流露出的焦虑感,成为讨论焦点。
高储蓄背后的现实反差
工作三年积累200万现金,意味着年均储蓄超60万元,这在当下职场环境中绝非普通水平。对于多数30岁的同龄人而言,房贷、租金、育儿及赡养父母等刚性支出占据收入大半,能维持收支平衡已属不易。因此,该帖迅速从“求助咨询”演变为大型“存款展示场”。评论区数据跨度极大,从8万到2亿不等,甚至出现了“-300万”的负债真实写照。
这种网络环境的特殊性造就了独特的心理落差。正如网友调侃:“在脉脉,200万跟200块差不多。”这种向上比较的视角,让原本足以构成安全垫的资产,变成了提醒自身“离自由尚远”的压力源。
信任危机与防御性质疑
面对高额存款晒单,舆论场中不乏质疑之声。部分观点认为,真正拥有200万流动资金的人无需公开问询,此举更像是通过展示财富获取关注。这种怀疑源于巨大的阶层差异:对于许多奋斗十余年仍未还清房贷本金的人群来说,“只有200万”的表述显得尤为刺耳。
财务自由的复杂变量
200万是否足以支撑“躺平”,并非简单的数学计算,而是涉及多重变量的综合评估:
- 资产负债结构:是否有房、是否全款、负债率高低;
- 家庭责任:育儿计划、父母健康状况及医疗储备;
- 社会保障:社保缴纳年限及未来养老金预期;
- 抗风险能力:投资收益稳定性、突发疾病或长期失业的应对方案。
评论区观点分化明显:无债一身轻者认为200万可从容生活数年;而背负家庭重担者则认为需300万至1000万方能安心。更有甚者提及投资失误(如炒币亏损)的案例,揭示了资金静态持有与动态风险之间的矛盾。成年人最大的不安,往往源于对未来的不可控。
安全感没有统一刻度
高收入群体的焦虑常因“数字漂亮”而被忽视。然而,金钱带来的安全感因人而异:对低欲望、无负债者,它是喘息之机;对高支出、高杠杆者,它仅是“不敢失业”的底线。若习惯性地向上比较,阈值将无限拔高,500万后仍有1000万,永无止境。
真正的“躺平”难点,不在于累积某个特定数字,而在于内心确认“当下已足”。尽管回归现实生活,周一的打卡、房贷与亲情责任依旧存在,但相比追逐无限的存款增长,具备“暂停一下”的勇气与心态,或许才是当下更为稀缺的能力。