

各位国庆节快乐
26年9月,OECD Inclusive Framework再次发布Global Minimum Tax相关实施文件,继续推动各国对跨国企业最低税规则的一致执行。二十多年前,跨国集团还可以更多依靠各国税法之间的差异设计交易;今天,税局看的已经越来越不是某一步是否合法,而是一整套安排最终把利润和税负带到了哪里。
说到这种“把几笔都合法的交易连起来以后,到底还是不是合法的税务筹划”,日本IBM案几乎是教科书级别的案例。
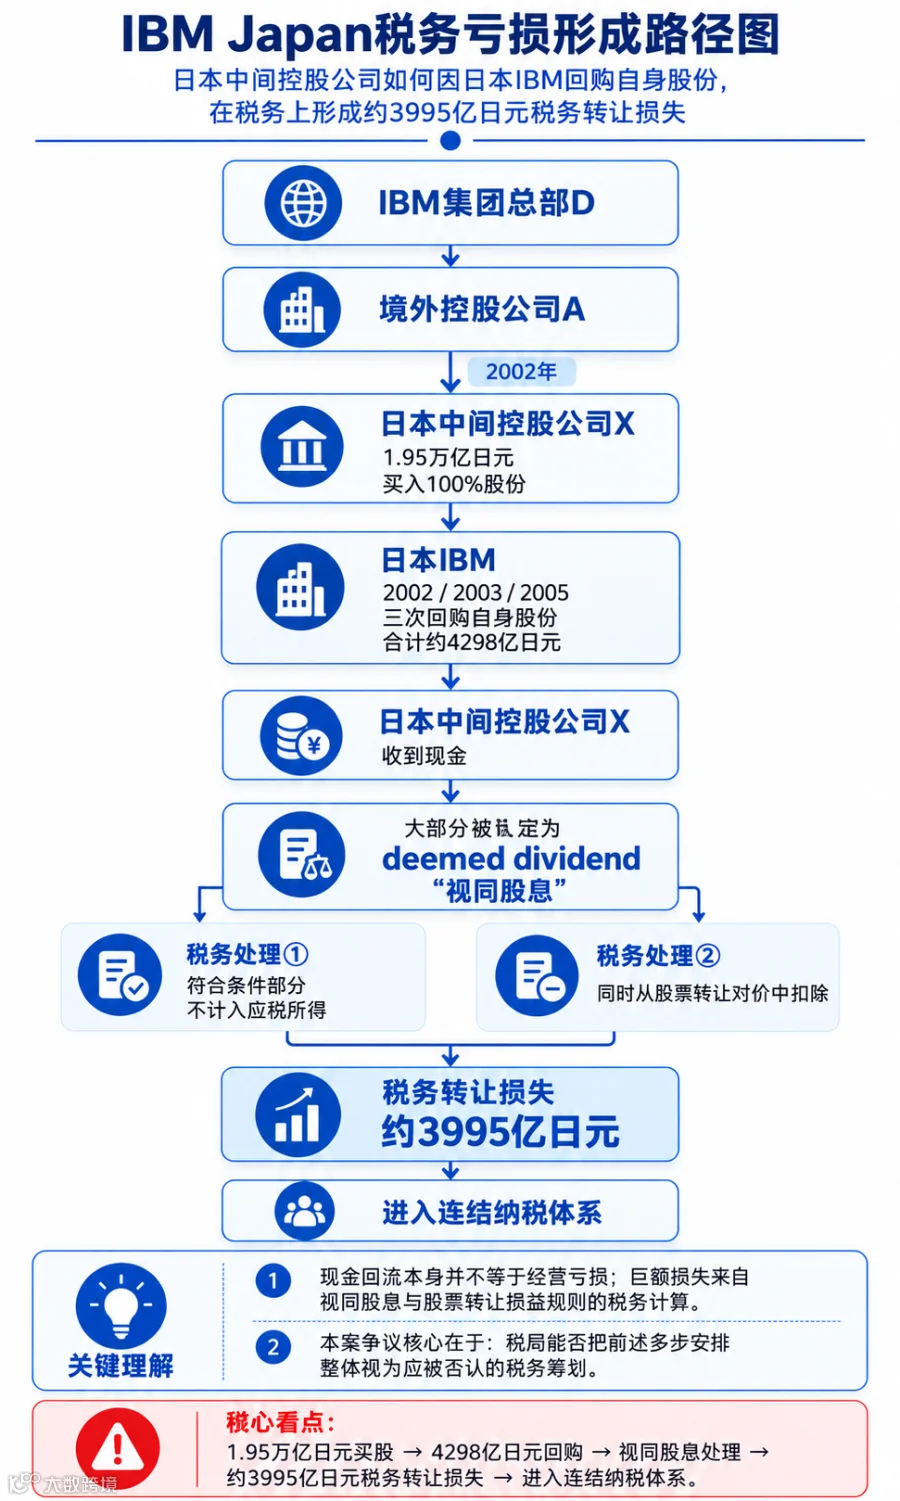
一家日本中间控股公司花1.95万亿日元买下日本IBM全部股份,随后日本IBM连续三次回购自己的股票。钱在集团内部转了一圈,最终竟然在税务上跑出了约3995亿日元亏损。
更刺激的是,这些亏损后来进入连结纳税体系,涉及的税额规模约1200亿日元。
日本税局看到这里当然坐不住了:
生意明明没有亏掉3995亿日元,为什么税表上突然冒出这么大的亏损?
于是税局搬出了《法人税法》第132条,试图把中间控股公司、关联融资、股份收购和三次股份回购全部串成一个整体,按“税负不当减少”否掉。
听起来,税局似乎很有道理。
但东京地裁支持IBM,东京高裁继续支持IBM。到了2016年,最高裁第一小法廷甚至没有受理国方提出的上告受理申请。
这么“税味十足”的结构,IBM为什么还能守住?
一、案件背景
日本国税厅公开的东京高裁判决对企业名称进行了匿名处理。为了方便理解,下文把B公司称为日本IBM,把原告称为日本中间控股公司X。
2002年4月,X从境外关联公司A手里买下日本IBM全部1,533,470股股份。
买价1.95万亿日元。
随后,日本IBM分别在2002年12月、2003年12月和2005年12月三次回购自己的股份,累计支付约4298亿日元。
母公司买股票,子公司以后有钱了,再通过分红或者股份回购把钱还给股东,本来很普通。
问题出在当时日本税法怎么算这笔回购。
日本IBM向X回购股份时,支付的价款中相当大一部分被认定为deemed dividend(みなし配当,视同股息)。
当时符合条件的受取股息可以不计入应税所得;与此同时,在计算股票转让损益时,这部分视同股息还要从“股票转让对价”里扣掉。
于是出现了一个非常反常识的结果:
现金是真金白银收回来的,税务上的股票转让收入却被压低了。
三次股份回购分别形成约:
1982亿日元、213亿日元、1801亿日元的股票转让损失。
合计约:
3995亿日元。
2008年,X进入IBM日本集团的连结纳税体系,这些历史亏损继续进入集团连结所得的计算。
日本税局看到这里,把法人税法第132条搬了出来。
二、纳税人主张
1. 中间控股公司不是为了三次股份回购临时搭出来的
日本税局试图把整个故事串起来:
设中间控股公司→增资→关联融资→购买日本IBM→日本IBM回购股份→形成巨额亏损。
IBM则认为,这里面其实有两条不同的线。
一条是日本集团的组织重组。
IBM主张,设置日本中间控股公司的目的包括整合日本集团公司、作为未来并购的日本承接主体、提高集团资金配置效率以及作为新业务投资平台。
另一条才是日本IBM后来决定如何向股东返还利润。
也就是说:
不能因为后来股份回购产生了3995亿日元亏损,就倒推2002年所有前置动作从第一天起都是为了制造这3995亿。
2. 日本IBM以前就做过股份回购
IBM提出,日本IBM并不是因为X成为股东以后,突然提出股份回购。
日本IBM早在1997年起就使用股份回购向股东返还利润,因此2002年以后继续采用这一方式,并非凭空设计出来的异常交易。
而且,中间控股公司设立以后,不论日本IBM采用:
现金分红,还是股份回购,
境外母集团在日本的源泉税负都已经因为持股结构发生变化而下降。
换句话说:
要实现源泉税负下降,并不一定非得做这三次股份回购。
源泉税负,简单理解就是日本IBM向境外股东支付利润时,日本作为所得来源国先在付款环节扣下来的一层税。
在中间控股公司设立以前,日本IBM直接向境外A公司支付股息或者通过股份回购返还利润,相应股息属于日本国内源泉所得,需要缴纳源泉所得税。国方在高裁主张,这部分税款在美国虽然原则上可以做外国税额抵免,但受抵免限额影响,并不能全部抵掉。
中间控股公司X插入以后,日本IBM先把利润支付给日本境内的X。判决记载,日本IBM一度就相关支付累计扣缴了约901.9亿日元源泉所得税,但因为X同时存在利息费用和股份转让亏损、没有应税所得,这部分源泉税后来全部获得退还;
而X再向境外A返还资金时,大量款项采取偿还借款本金的形式,借款本金本身不是日本国内源泉所得,只有利息部分需要扣缴源泉税。2002年至2005年相关利息源泉税约为25.97亿日元。
3. 1.95万亿日元买价不是财务部拍脑袋定的
1.95万亿日元股份估值,是由IBM集团以外的专业Financial Advisory机构完成,并采用DCF评估,日本IBM每股估值为1,271,625日元。
三、税局主张
1. 这几笔交易只有关联集团才能这么玩
税局认为,中间控股公司的增资、关联融资、巨额股份收购,以及后续股份回购,都建立在集团100%控制关系上。
比如X曾收到1332亿日元增资款,再把资金用于购买集团公司股份或偿还关联贷款。
税局认为,这种资金不断在关联公司之间回流的结构,与独立第三方通常发生的交易明显不同。
2. 股份价格也非常可疑
日本IBM股份第一次买入时,每股价格为1,271,625日元。
此后几次回购,基本继续沿用这个价格。
税局质疑: 几年过去了,公司盈利、现金流、股份数量都在变化,为什么还一直用原来的价格?
特别是日本IBM每次回购后又注销股份,理论上剩余每股价值也可能发生变化。
因此税局认为:
持续沿用原始价格本身,就是关联方交易不自然的重要证据。
3. 3995亿日元根本不是真正经营亏损
国方在东京高裁明确把这3995亿日元称为:
「みせかけの損失」
“表面上的亏损。”
国方认为,日本集团2008—2011年在日本取得约5006亿日元利润,却利用这3995亿日元税务亏损减少法人税负。
这些亏损不是工厂亏损、产品卖亏、投资失败或者市场崩盘造成的。
而是把deemed dividend+dividend exclusion+share transfer loss几条税法规则叠加之后,算出来的。
第一层,当时日本IBM回购自身股份时,中间控股公司X收到的价款并不会全部被当成“卖股票收入”。因为税法通常会把回购价款拆成两部分:相当于股东原始出资/资本金的部分,视为股份转让对价;超过资本金对应部分的金额,则视为公司把累计利润返还给股东,因此认定为deemed dividend。本案三次回购收到的对价中,大约93%都被划进了视同股息。
接下来是第二层。
按照当时《法人税法》第23条第1项,X作为日本境内法人收到符合条件的股息,可以适用受取配当等の益金不算入,也就是受取股息不计入应税所得。
于是,这93%左右的视同股息虽然是真金白银收到的现金,却大部分没有进入X的法人税应税收入。
更关键的是第三层。
按照当时《法人税法》第61条之2第1项第1号计算股份转让损益时,已经被划为“视同股息”的部分,还要从股份转让对价中扣掉,再用剩下的金额和股票原始取得成本比较。
四、法院判决
1. 税局想把五步交易捆在一起,但证据链没完全接上
法院其实承认了一件对IBM并不好看的事实:
设置日本中间控股公司,确实有降低日本源泉所得税负担这一重要目的。
但问题来了。
有节税目的,和后面的三次股份回购就是同一个节税计划,是两回事。
高裁根据集团内部讨论记录发现;集团内部当时甚至讨论过多种方案,方案分别是:3月正常分红,需要时12月回购;3月小额分红+9月中期分红;3月小额分红+12月中期分红;或者3月少量甚至不分红,再在12月做股份回购。
日本IBM无论通过普通股息,还是通过股份回购向X返还利润,X收到款项时,日本IBM都要先扣缴日本源泉所得税;
而X由于有巨额关联借款利息等费用、当时没有应税所得,可以申请将已扣缴的所得税抵减甚至退还。
日本IBM曾累计扣缴约901.86亿日元源泉所得税,而X最终取得了全额退还。
随后,X再把资金向境外A公司返还时,可以主要用于偿还此前约1.8万亿日元关联借款本金。本金偿还本身不是日本国内源泉所得,只有利息部分需要缴纳源泉所得税。2002年至2005年,这部分利息对应的日本源泉所得税约为25.97亿日元。
所以东京高裁强调:
在X已经成为中间控股公司的前提下,不论日本IBM选择配当(分红)还是自己株式取得(股份回购),境外A最终承担的日本源泉税负都可以类似地下降。
区别在于:
普通分红只是把利润以股息形式交给X,不发生股票转让,因此不会再触发“视同股息+股票转让损失”的那一套3995亿日元亏损计算。
2. 你说我的价格不正常,那正常价格是多少?
税局认为:
IBM采用每股1,271,625日元交易,不像独立第三方行为。
法院反过来问:
那独立第三方到底应该按多少钱交易?
税局并没有提出一个具体替代价格。
相反,最初1.95万亿日元收购价格有外部专业机构的DCF估值支持。
虽然几年后的实际业绩并没有完全实现原估值预测,但日本IBM不是上市公司,没有公开市场股价;重新进行完整估值本身也需要成本。
所以法院认为,仅凭几年内继续参考原有第三方估值,并不足以证明最终股份回购本身缺乏经济合理性。
3. 法律自己算出来的亏损,不能只因为数字太夸张就不让算
税局说:
3995亿日元只是“みせかけの損失”。
法院基本承认,这个巨额亏损确实不是普通经营活动亏出来的。
但法院进一步指出:
它之所以出现,是因为当时法人税法关于视同股息、受取股息益金不算入和股票转让损益的规则组合以后,法律计算出来就是这个结果。
如果仅仅因为结果太大、看起来太夸张,就直接不让企业确认亏损:
还缺一个法律依据。
所以东京高裁最终认为,税局既没有证明三次股份回购与此前全部重组动作构成一个统一税务计划,也没有证明这些股份回购本身属于独立第三方不会进行、且缺乏经济合理性的交易。
15年3月25日,东京高裁驳回国方上诉。
五、启示
IBM案真正提醒出海财务的,是税务筹划一定要把每一步交易的独立商业理由和证据提前做实。
集团设香港、新加坡、美国等中间公司时,财务不要只算最终少交多少税,而要逐笔回答:为什么要设这家公司?为什么要借款而不是增资?为什么此时分红或回购?
税局喜欢把五步交易串成一个避税故事。企业真正的防线,是让每一步单独拿出来,都有资金需求、估值报告和银行流水能把它讲圆。
关联文章:
《意大利TP》,《委内瑞拉TP》,《印度索尼TP》,《马来西亚TP》、《墨西哥TP》、《TP风险》、《法国能源TP》、《法国TP》、《芬兰TP》、《荷兰股息税》、《日本Denso CFC》、《日本重组税案》、《美国惠而浦》、《本田巴西税案》、《日本HOYA》