大数跨境

【前沿动态】中物联首次发布数智供应链成熟度评估报告:我国企业走到了哪一级?

【前沿动态】中物联首次发布数智供应链成熟度评估报告:我国企业走到了哪一级? 战略与供应链管理研究团队
2026-10-01
9
导读:2026年9月10日,第七届供应链管理年会在福建厦门召开。会上,中国物流与采购联合会正式发布《中国数智供应链发展报告(2026)》。
2026年9月10日,第七届供应链管理年会在福建厦门召开。会上,中国物流与采购联合会正式发布《中国数智供应链发展报告(2026)》。报告由中国物流与采购联合会联合中国数联物流信息有限公司、罗兰贝格企业管理(上海)有限公司共同编制发布,是中国物流与采购联合会首次以成熟度评估模型系统呈现我国企业数智供应链发展水平的年度研究报告。
这份基于329份有效问卷、覆盖制造、贸易、物流、零售、服务等多个行业的报告,第一次尝试量化回答一个问题:中国企业的数智供应链,究竟走到了哪一级?

一、中物联首次发布数智供应链成熟度评估

报告将数智供应链成熟度划分为五个等级:L1初始级、L2发展级、L3规范级、L4协同级、L5生态级。其中,L3规范级主要体现内部流程衔接、数据整合和常规分析能力;L4协同级进一步拓展至内外部数据整合、预测性分析和机器学习应用;L5生态级则强调生态数据协同、指令性分析及智能决策。
评估框架由战略与治理、组织与流程、技术与数据、人员与技能四个维度构成。这一设计传递了报告的底层判断:数智供应链不是单纯的技术采购项目,而是战略、组织、技术、人才协同推进的系统工程。

二、报告核心发现

核心发现①:低中阶广泛分布,高阶企业约占四分之一

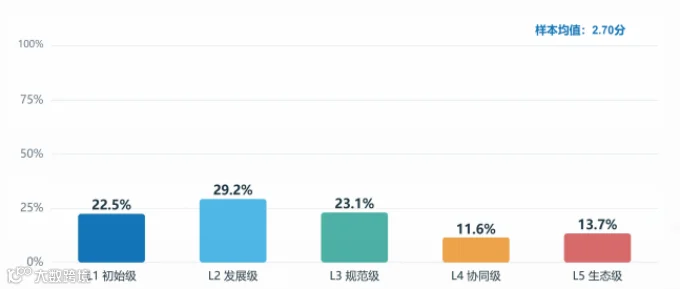
329份样本的综合成熟度分布为:L1初始级22.5%,L2发展级29.2%,L3规范级23.1%,L4协同级11.6%,L5生态级13.7%。L1至L3合计占74.8%,构成样本主体;L4与L5合计占25.2%。
从分布形态看,样本并未呈现高度集中于某一中间等级的单峰结构,而是呈现"低中阶广泛分布、高阶企业形成一定规模"的结构特征。大多数企业仍处于夯实基础的阶段,同时已有超过四分之一的企业进入跨组织协同乃至生态化发展阶段,企业间的能力差距正在拉开。
值得注意的是,在45份综合得分进入L5区间的样本中,仅28份(占L5样本的62.2%)四个维度得分均达4.20分及以上,其余样本至少有一个维度低于4.20分。这表明即便进入最高等级,企业内部的能力组合也并非全面均衡。


核心发现②:四维得分总体接近,但"战略"与"资源"存在错位

四个维度的样本平均得分分别为:战略与治理2.81分、组织与流程2.72分、人员与技能2.65分、技术与数据2.64分,最高与最低仅相差0.17分,总体处于相近水平(单项满分为5分)。
但交叉分析揭示了深层矛盾:13.7%的样本"战略定位达到L3级及以上、资源投入却处于L1至L2级"。也就是说,这部分企业已在战略层面明确了数智化方向,但专项预算仍然缺位。此外,23.71%的样本尚无专业化、数字化人员,31.31%虽有专业人员但数字化能力不足,合计55.02%;35.56%的样本人员技能仍以Office软件和ERP系统的基础操作为主。
另一个值得注意的现象是"可视化先行、治理滞后":54.4%的企业供应链可视化能力达到L3级以上,但数据管理能力达到L3级以上的仅42.9%;有56家企业(占17.0%)可视化已达L3级以上,数据管理能力却仍停留在L1至L2级。

核心发现③:基础系统普及率较高,高阶应用仍然稀缺

供应链信息系统呈现多系统并行格局:WMS采用率58.1%,采购管理系统51.4%,OMS为50.8%,SRM、TMS、ERP处于42.9%至48.3%区间。
但代表高阶协同能力的应用明显不足:供应链控制塔(Control Tower)采用率仅13.1%,APS/IBP仅12.5%。技术侧同样如此:大数据分析与可视化(55.3%)、云计算(43.8%)、物联网与传感技术(36.5%)构成应用主流,而生成式AI与大模型(21.0%)、数字孪生(19.1%)、区块链(18.8%)、预测性AI与运筹优化(17.6%)的采用率尚处于较低区间。
根据该报告,基础系统的覆盖已不是主要矛盾,高阶应用的渗透才是未来的分水岭。


核心发现④:行业分化明显,短板各不相同

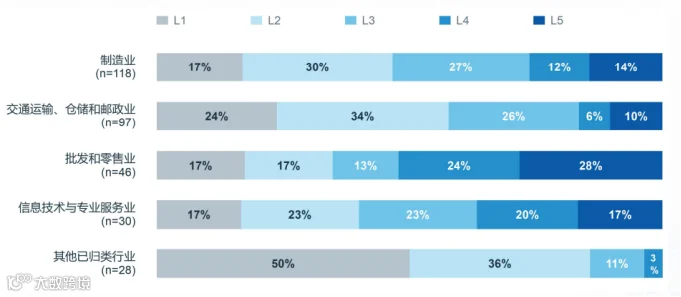
批发和零售业:高阶样本最为集中,L3级及以上占65.2%,其中L4与L5合计52.2%;供应链可视化短板占比最低,仅23.9%。
信息技术与专业服务业:L3级及以上占60.0%,L4与L5合计36.7%;云计算采用率60.0%,AI与智能优化采用率46.7%,技术投入领先。
制造业:呈现各成熟度等级均有分布的多级并存结构,数据管理能力不足(53.4%)、专业人才基础不足(50.8%)、供应链可视化不足(49.2%)三项短板均接近或超过行业样本半数。
交通运输、仓储和邮政业:低中阶占比较高(L1与L2合计57.7%),数据管理能力不足(68.0%)与专业人才基础不足(62.9%)最为集中。
同一套评价口径下,不同行业面临的命题各不相同:制造业侧重数据基础与业务贯通,交通运输仓储业侧重治理机制与人才补强,批发零售与信息技术服务业则已站在向更高等级跃迁的起点。


三、跃迁:从L3到L4,企业该做什么

第一,战略与治理上明确协同目标。资源投入与价值目标需从支持内部数字化建设,逐步拓展至供应商、客户及其他合作伙伴之间的协同,明确跨组织项目的责任主体、资源安排与评价机制。
第二,组织与流程上强化端到端连接。在76家L3规范级企业中,核心业务流程数字化能力达到L3级以上的有61家(占80.3%),但研发设计环节数字化协同能力达到L4级以上的仅8家(占10.5%)。下一阶段的重点,在于进一步连接采购、生产、物流、库存与销售环节,使单环节数字化应用形成端到端的计划协同与动态响应。
第三,技术、数据与人才形成共同支撑。在L3企业中,46.1%数据管理能力尚未达到L3级,52.6%人才培养机制处于L1至L2级。推进预测分析与跨组织数据交换,需同步完善数据标准、质量管理、权限与交换机制,并通过体系化培养形成连接业务与技术的复合能力。
第四,AI应用分阶段推进、责任边界清晰。建议围绕需求预测、库存与补货优化、生产排程、物流调度、异常预警等场景,明确业务问题、数据来源、现行规则与评价指标,先形成可验证的业务闭环;业务部门负责定义问题与验证输出,数据与技术团队负责模型开发与运行监控,管理层负责资源协调与风险治理,关键决策保留异常识别与人工复核机制。

四、结语

这份报告的可贵之处,在于把"水平"拆解为可测量、可对标、可行动的五级台阶。对政策制定者而言,74.8%的样本仍处L1至L3级,意味着公共服务平台、标准建设与中小企业赋能仍有较大空间;对企业而言,这份报告提供了一面对标的镜子,先明确自身所处的等级,再决定资源与人力投向何处。
正如报告引言所言:"唯有认清现实,保持耐心,系统性地解决发展中的结构性问题,才能真正实现从数字化到数智化的跃迁。"

报告信息:《中国数智供应链发展报告(2026)》
报告编制:中国物流与采购联合会、中国数联物流信息有限公司、罗兰贝格企业管理(上海)有限公司

声明:本文仅用于学术交流,原文版权归原作者和原发刊单位所有,转载请注明出处。

研究团队录制的《供应链金融》课程慕课在“学堂在线”正式上线

(点击图片即可获取课堂链接)



【声明】内容源于网络
0
0
战略与供应链管理研究团队
1234
内容 174
粉丝 0
战略与供应链管理研究团队 1234
总阅读2.9k
粉丝0
内容174