来回顾一段历史案例。
二战后期,作为败方的德国曾有过长达几年的关闭股市的经历。
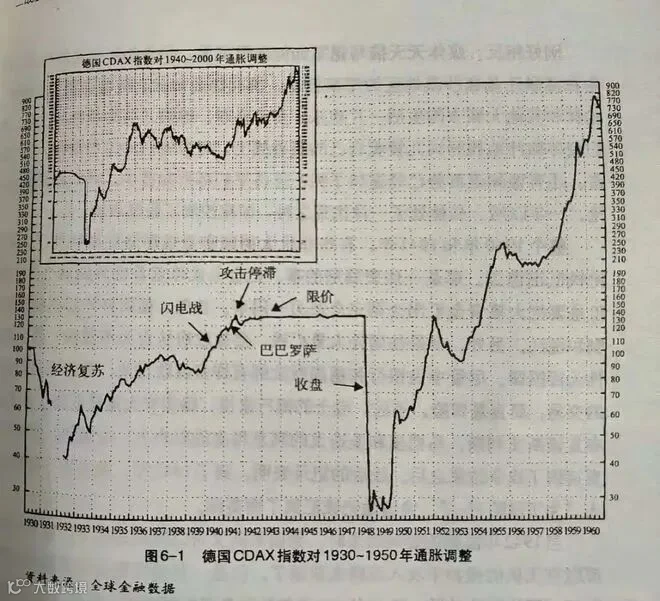
1933年纳粹上台后,在各种刺激计划下,德国股市在1933年-38年间,上涨了接近70%,直到冲突前期,还因初期胜利上涨,并在1941年达到最高点。
但随局势恶化,一切虚假繁华戛然而止。德国股市最终在1944年关停,直到4年后的1948年才重新开放。
其实早在关停前的1943年,德国股市就已经被严格管控,卖出需要向央行出价,且多被强制置换成贬值债券。
关闭期间股票只能私下交易,但民间黑市的价格基本跌到地板价,较1941年时的高点跌幅在90%以上。
不仅是股票和债券无法保值,当时德国的货币也因恶性通胀大幅贬值。
1948年时,德国通过货币改革,用新马克替换旧马克,旧马克到后期几乎成了废纸,连带着以旧马克计价的股票价值也几乎归零。
相关企业也难逃一劫,但又有区域化差异。东德企业多数被国有化,股票则直接作废;西德保留了私有产权,为后续复苏留下一线生机。
1948年德国股市虽重新开市,但因前期的币改以及经济混乱,股票的账面价值贬值了近90%。前期涨得再漂亮,这时都一视同仁的几乎被清零,投资者们也损失惨重。
随后几年,得益于经济复苏,德国股市才开始强劲反弹,这时投资者们才有一个相对长期稳定的环境来慢慢积累。
混乱的时候,别说是投资,能让手里的财富保值都是困难的。
所以还是那句话,搞投资,尤其是价值投资,最重要的一点是要有稳定的外部环境。只有国家好,大环境好,投资才可能好,大环境都不好的话,您个人也很难独善其身。
就连价值投资的祖师爷格雷厄姆,也难逃这个规律。1929年大萧条引发美国股灾,当时格雷厄姆差点亏光积蓄破产,在连续五年的亏损后,才迫不得已跑去教书写书,从头开始慢慢积累财富。

大环境不好,哪怕是开山鼻祖,照样亏得狼狈。
如果是生活在某些为面包发愁的地区,再怎么努力,再怎么折腾,估计都是徒劳的,哪怕再聪明,也很难靠投资改变命运。
因此很多理念,都需要特定的环境来支撑,不然都是空谈。
我们一直都生活在相对稳定的环境,自然也就更倾向于稳定的资产,正应如此,这些年我们都在做债类资产里面的城投债。城投债虽然收益上限没那么高,但下限却是可以看到的,它很难伤到本金,也没有出现过伤本金的先例,因此它的安全边际是比较高的。
而那些垃圾债的收益上限看似会很高,但安全边际极低,典型的就是P2P类的债权资产,一不小心就可能损失较大的本金。
所以城投债方面,我们会一如既往的坚持去长期价值投资。看好自己国家的未来,也看好自己所投方向的未来,然后去压多头,才是普通人可持续的赢面。
格雷厄姆和巴菲特在价值投资界一脉相承的观点就是,强调安全边际,强调保住本金,不要亏损。
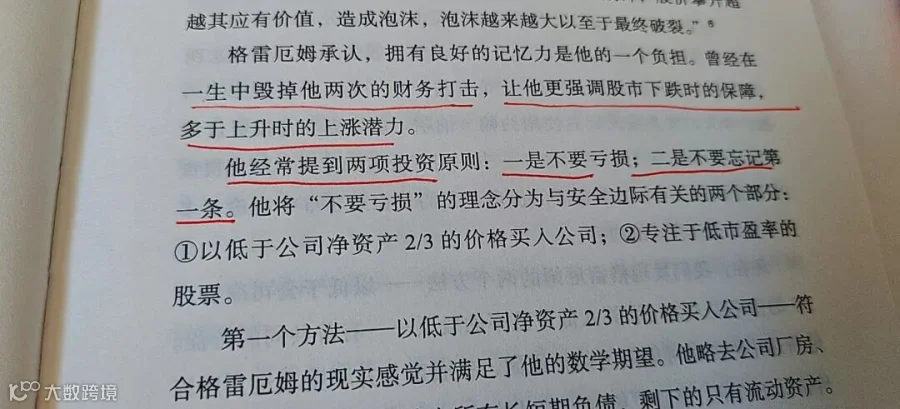
这点适用于绝大多数的投资人,给自己预留的安全边际高一点,余地多一点,心里才更有底,才更能睡得着觉,也才能达到任外面风吹雨打,我亦岿然不动的境界。
于我们而言,细水长流才是终极目标。
关注我们:大佛观事(ID:lsdf628)。