

|
|
一、视角差异与测算口径
同一座 5 万㎡ 电子洁净厂房,业主与施工单位看到的「成本」并不是同一个数。业主关心的是「这项工程要花多少钱」,施工单位关心的是「我干这项工程要掏多少钱、能报多少钱、中间有多少空间」。本版即以《5 万㎡ 电子洁净厂房建厂投资概算对比分析》的基准模型(15,726.96 万元 / 3,145.39 元/㎡)为勾稽基准,从施工单位一侧重新组价。
本版涉及两个不同的「基准」,须先区分:一是与业主概算勾稽用的「概算基准模型」(15,726.96 万元),用于回答「施工报价比业主概算高多少」;二是国别对比用的「基准国」,本版定为马来西亚 —— 即表 2、表 3 的金额均为马来西亚口径,表 6、表 7 中马来西亚的国别指数为 1.000。
(一)业主概算与施工单位成本:三个根本差异
差异一 —— 口径边界不同。业主概算按「分项综合单价 × 工程量」成价,综合单价里已含人工、材料、机械、措施、管理、利润与税金;施工单位则必须把这些要素重新摊开,才能看清哪一块是自己的真实支出、哪一块是对外报价中的加成。
差异二 —— 海外专属费用被系统性低估。概算把海外人员费用压缩为一行「中方核心技术劳务及差旅费」288.00 万元,而施工单位实际要面对签证与工作准证、往返机票、营地住宿、餐补与食堂、通勤与项目用车、驻外津贴、境外保险、外劳人头税(Levy)等一整套支出。这类费用不随工程量摊薄,只随工期与人数线性累积。
差异三 —— 资金与风险成本未被显性计提。海外项目普遍存在业主进度款滞后、需自行垫资、须开具投标与履约保函、并承担本币汇率波动;概算未设垫资利息、保函费、汇兑损失与不可预见费科目,施工单位必须在报价中自行覆盖。
(二)成本与报价双口径定义
施工成本:施工单位为完成合同范围所发生的全部自身支出,不含总部管理费、利润与税金。即「干完这个活,我自己掏了多少钱」。
施工报价:施工单位对外承接该工程的价格,等于施工成本加总部管理费、利润与税金。即「我向业主报多少钱」。
毛利空间:施工报价与施工成本之差(1,642.98 万元),即总部管理费、利润与税金三项合计,占报价 8.20%。
表 1 业主概算、施工成本、施工报价 三口径费用边界对照表
费用科目 |
业主投资概算 |
施工单位成本 |
施工报价 |
人工费 |
含(在综合单价内) |
含 |
含 |
材料费 |
含 |
含 |
含 |
设备购置 |
含(一线品牌) |
含(甲供 / 代购转付) |
含 |
施工机械使用费 |
含 |
含 |
含 |
措施费与临时设施 |
含 |
含 |
含 |
现场管理费 |
含 |
含 |
含 |
海外专项费用 |
仅显性列 288.00 万元 |
全额 2,476.17 万元 |
全额 |
财务费用 |
未单列 |
980.31 万元 |
含 |
风险准备 |
未单列 |
471.81 万元 |
含 |
总部管理费 |
189.00 万元 |
不含 |
200.36 万元(1.0%) |
利润 |
550.00 万元(3.5%) |
不含 |
1,202.18 万元(6.0%) |
税金 |
234.91 万元 |
不含 |
240.44 万元(1.2%) |
注:「业主投资概算」列取自《5 万㎡ 电子洁净厂房建厂投资概算对比分析》基准模型(15,726.96 万元)。「施工单位成本」为按成本要素正向组价的结果;「施工报价」在成本之上加计总部管理费 1.0%、利润 6.0%、税金 1.2%。三列口径不同,不可直接相加或互换。
(三)组价方法与勾稽基准
第一步,把概算的 18 个分项按「材料设备 / 人工 / 机械 / 其他(措施 + 管理 + 利润 + 税)」四要素拆开,得到概算的全费用结构:材料设备 9,201.34 万元、人工 3,304.38 万元、机械 1,304.32 万元、其他 1,916.91 万元,合计 15,726.96 万元。
第二步,对概算未覆盖或仅象征性覆盖的部分——海外专项、财务费用、风险准备——按实际发生逻辑逐项正向组价,形成施工单位口径的成本基线。
第三步,在成本基线之上加计总部管理费、利润与税金,得到施工报价,再与业主概算逐项勾稽,把差额分解到具体成因。
工期与人力假设:总工期 20 个月(含雨季影响)。现场总人数 315 人,其中中方 95 人(管理 / 技术骨干 / 关键工种技工 15 人、普工 80 人)、属地 220 人(管理 / 技术 / 后勤 20 人、普工 200 人),普工合计 280 人。中方人员的海外专项支出与工期两个参数直接决定第三节的金额,是本版测算敏感度最高的假设。
人工费口径校核:表 2「人工费」3,016.38 万元已包含全部 280 名普工的工资(中方 80 人 + 属地 200 人),不再在第三节重复计列。按 20 个月反算,普工人均月约 5,386 元 —— 中方普工工资高于属地普工,该均值系两者加权结果,量级与马来西亚建筑业用工水平相符。
二、施工单位成本要素正向组价
按施工单位自身的成本要素重新组价,结果如下表。直接费(人工、材料、设备、机械)占成本 73.52%,仍是绝对主体;但海外专项、财务费用与风险准备三项合计 3,928.29 万元,占成本 21.36%,这部分正是业主概算视野之外、施工单位必须自行承担的部分。
表 2 施工单位成本要素构成表(马来西亚基准口径)
序号 |
成本要素 |
金额(万元) |
占成本 |
占报价 |
一 |
直接费 |
13,522.04 |
73.52% |
67.49% |
1.1 |
人工费(中方技工 + 属地普工) |
3,016.38 |
16.40% |
15.05% |
1.2 |
材料费(主材 + 辅材,不含设备) |
2,541.12 |
13.82% |
12.68% |
1.3 |
设备购置与转付(甲供 / 代购) |
6,660.22 |
36.21% |
33.24% |
1.4 |
施工机械使用费(含租赁、进出场、海运) |
1,304.32 |
7.09% |
6.51% |
二 |
措施费与临时设施 |
550.00 |
2.99% |
2.75% |
三 |
现场管理费 |
393.00 |
2.14% |
1.96% |
四 |
海外专项费用(详见第三节) |
2,476.17 |
13.46% |
12.36% |
五 |
财务费用(垫资利息、保函、汇兑) |
980.31 |
5.33% |
4.89% |
六 |
风险准备(不可预见费) |
471.81 |
2.57% |
2.35% |
— |
施工成本小计 |
18,393.34 |
100.00% |
91.80% |
七 |
总部管理费(1.0%) |
200.36 |
— |
1.00% |
八 |
利润(6.0%) |
1,202.18 |
— |
6.00% |
九 |
税金(1.2%) |
240.44 |
— |
1.20% |
— |
施工报价合计 |
20,036.32 |
— |
100.00% |
注:① 直接费 = 人工费 + 材料费 + 设备购置与转付 + 施工机械使用费。② 「占成本」以施工成本 18,393.34 万元为基数,「占报价」以施工报价 20,036.32 万元为基数。③ 总部管理费、利润、税金三项按报价取费,故不计入「占成本」列。④ 单方造价:施工成本 3,678.67 元/㎡,施工报价 4,007.26 元/㎡(建筑面积 50,000 ㎡)。
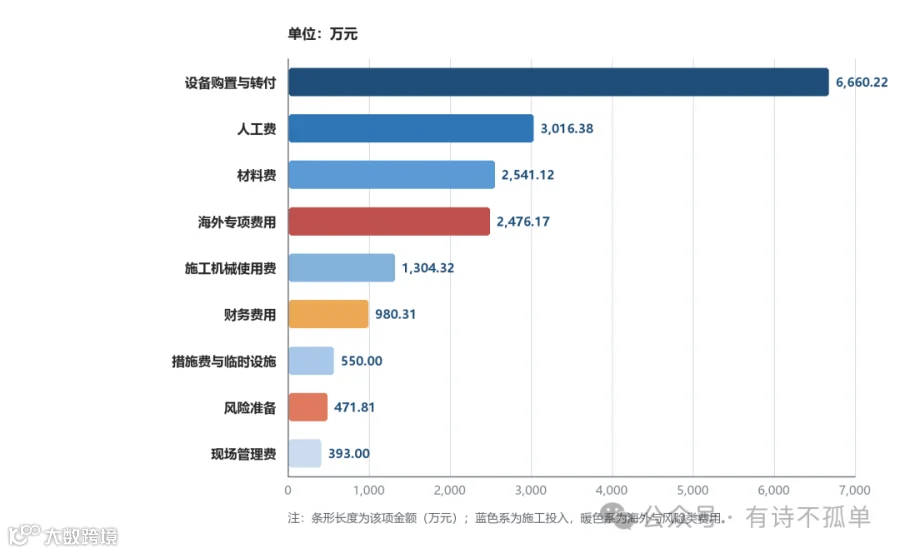
图 1 施工单位成本要素构成(万元)
注:条形长度为该项金额(万元)。设备购置与转付居首,海外专项费用升至第四位,仅次于设备、人工与材料三项 —— 在直接费之外,它是金额最大的单项成本。
三、海外专项费用明细
本节把「国外风险、签证、衣食住行」逐项摊开。四类费用合计 2,476.17 万元:其中与中方派驻人数直接相关的部分 1,788.45 万元(按 95 人、20 个月计,折合人均月约 0.94 万元);与项目规模相关、不随人数摊薄的部分 687.72 万元。后者是海外项目与国内项目最本质的成本差异 —— 人少并不能把营地、食堂、车辆与工程险降下来。
(一)出入境类
签证与工作准证是最容易被低估的一项。除首次办理的签证费、劳工批文、体检与无犯罪记录公证外,20 个月工期通常还需 1 次以上续签,且各国对中方技术人员的配额审批松紧不一。国际差旅则按每 6 个月回国一次、另计探亲与临时出差估算。
(二)衣食住行类
住宿与餐饮采用「营地 + 租住」混合模式:营地建设可摊薄长期住宿成本,但需同步计入水电、保洁与保安;餐饮以中方餐补加现场食堂运营两条线列支,食堂同时服务属地工人,故单价高于纯中方口径。
车辆与交通包含通勤大巴、项目用车(皮卡 / 商务)以及油费、保险、维修与属地司机,是东南亚项目中因「项目远离城市、公共交通缺失」而必然发生的支出。
(三)津贴与保险类
驻外津贴是海外专项中金额最大的单项,按月发放、随工期线性累积,也是工期延误时成本失控的主要来源。保险分三层:境外人身意外与医疗、雇主责任险、货物运输险,另加工程一切险与第三者责任险。
(四)属地合规类
外劳人头税(Levy)与劳工配额在马来西亚、印尼等国属刚性支出,且政策调整频繁;属地社保、税务代理、法律顾问与劳工合规咨询虽金额不大,但缺失会直接触发罚款与停工风险。
表 3 海外专项费用明细表(马来西亚基准口径)
分组 |
明细科目 |
金额(万元) |
占比 |
测算依据 |
出入境 |
签证与工作准证(初次办理 + 续签 + 体检 + 公证) |
220.00 |
8.88% |
管理 15 人 × 4.0 万 + 普工 80 人 × 2.0 万 |
出入境 |
国际差旅(往返机票 + 探亲 + 临时出差) |
134.00 |
5.41% |
管理 15 人 × 4 次 × 0.55 万 + 普工 80 人 × 2 次 × 0.45 万 + 管理出差 29 万 |
衣食住行 |
住宿(营地/公寓 + 水电、保洁、保安) |
412.00 |
16.64% |
管理 15 人 × 3,200 元/月 + 普工 80 人 × 1,600 元/月,× 20 月 + 营地运营 60 万 |
衣食住行 |
餐饮(中方餐补 + 现场食堂运营) |
389.00 |
15.71% |
管理 15 人 × 2,400 元/月 + 普工 80 人 × 1,200 元/月,× 20 月 + 食堂运营 125 万 |
衣食住行 |
车辆与交通(通勤大巴 + 项目用车 + 油修司机) |
194.20 |
7.84% |
11 辆 × 0.61 万元/月 × 20 月 + 油修司机 60 万 |
津贴与保险 |
驻外津贴与加班(中方津贴 + 属地加班夜班) |
607.00 |
24.51% |
管理 15 人 × 5,500 元/月 + 普工 80 人 × 2,200 元/月,× 20 月 + 属地加班 90 万 |
津贴与保险 |
保险(境外人身/医疗/雇主责任 + 货运 + 工程一切险) |
149.97 |
6.06% |
中方人身 45.45 + 属地雇主责任 33.00 + 货运 32.20 + 工程险 39.32 |
属地合规 |
外劳 Levy(人头税) |
285.00 |
11.51% |
中方 95 人 × 1.8 万元/年 × 1.67 年 |
属地合规 |
税务代理、法律顾问、劳工配额与合规咨询 |
85.00 |
3.43% |
属地合规服务包干(含 315 人规模的劳工配额与稽查应对) |
合计 |
海外专项费用合计 |
2,476.17 |
100.00% |
占施工成本 13.46%、占施工报价 12.36% |
注:① 测算基础为中方 95 人(管理 / 技术 15 人、普工 80 人)、属地 220 人(管理 / 技术 20 人、普工 200 人),现场合计 315 人;总工期 20 个月。② 概算中显性列示的海外人员费用仅 288.00 万元(「中方核心技术劳务及差旅费」),与本表差额 2,188.17 万元即为海外专项缺口。③ 本表只计人员与项目规模的「海外属性」支出,不含任何人员工资:全部 280 名普工(中方 80 人 + 属地 200 人)工资已计入表 2「人工费」,属地管理 / 技术人员薪酬已计入表 2「现场管理费」。
四、国外风险识别与计提
海外项目的风险不是「可能发生」,而是「一定会发生一部分」。下表按八类风险给出识别口径与计提建议区间。本版在表 2 中按概算基准的 3.0%(471.81 万元)计提风险准备,已属建议区间(4.9%–8.5%)的保守下限;若按区间中值约 6.7% 计提,需再增加 581.90 万元。
表 4 国外风险识别与计提建议表
序号 |
风险类别 |
具体表现 |
对施工成本的影响 |
计提建议 |
1 |
政治与政策风险 |
政权更替、外资政策收紧、劳工配额突变、外资持股限制 |
停工损失、合规罚款、人员撤离成本 |
1.0% – 1.5% |
2 |
汇率与资金风险 |
本币贬值、外汇汇出管制、利润汇回受限、进度款滞后 |
汇兑损失叠加垫资利息,双重放大 |
1.0% – 1.5% |
3 |
签证与用工合规风险 |
工作准证审批延迟、外劳 Levy 调整、属地社保稽查 |
人员无法按期到位、罚款与停工 |
0.5% – 1.0% |
4 |
工期与气候风险 |
雨季延长、审批拖期、材料清关「红灯期」 |
驻外成本按月累积约 114.19 万元/月 |
0.8% – 1.2% |
5 |
供应链与物流风险 |
一线品牌设备交期延误、海运涨价、港口查验 |
材料设备成本上浮、现场窝工 |
0.5% – 1.0% |
6 |
属地分包与劳工风险 |
属地队伍技能不足、罢工、工伤事故 |
返工、赔偿、停工整顿 |
0.5% – 1.0% |
7 |
法律与合同风险 |
合同条款不利、变更索赔困难、保函被索 |
争议成本与资金占用 |
0.3% – 0.8% |
8 |
安全与健康风险 |
传染病、疫情、治安、境外人身意外 |
医疗与撤离费用、人员损失 |
0.3% – 0.5% |
合计 |
八类风险合计 |
— |
— |
4.9% – 8.5%(本版按 3.0% 计提) |
注:① 计提建议以业主概算基准 15,726.96 万元为基数。② 第 4 项「工期与气候风险」的量化为:住宿、餐饮、车辆、津贴四项月度合计加垫资利息,即 114.19 万元/月。
(二)工期敏感性
工期是海外施工成本的第一驱动变量。按本版测算,工期每延长 1 个月,驻外成本(住宿 + 餐饮 + 车辆 + 津贴)与垫资利息合计增加约 114.19 万元,占施工成本的 0.62%。
表 5 工期延长对施工成本的影响
工期延长 |
增加金额(万元) |
占施工成本比例 |
说明 |
1 个月 |
114.19 |
0.62% |
驻外成本与垫资利息按月线性累积 |
3 个月 |
342.57 |
1.86% |
驻外成本与垫资利息按月线性累积 |
6 个月 |
685.14 |
3.72% |
驻外成本与垫资利息按月线性累积 |
注:本表仅计可线性量化的驻外成本与垫资利息,未含工期延误引发的窝工、机械闲置、保函展期与业主索赔等间接成本,实际影响高于本表数值。
五、四国施工成本与报价对照
把表 2 的马来西亚基准口径按国别成本驱动因子调整,即得四国结果。需要强调:施工单位的成本弹性高于业主总投资 —— 因为施工单位成本中人工与海外专项合计占 29.86%,而这两项恰是国别差异最大的科目。
按本版参数测算,四国综合系数依次为越南 0.843、泰国 0.920、马来西亚 1.000、印尼 0.978:马来西亚因人工与海外专项两项成本最高而居首位,越南以人工与属地合规成本最低而居末位,泰国与印尼居中。
表 6 四国施工成本与报价对照表(基准国:马来西亚)
国别 / 地区 |
综合系数 |
施工成本(万元) |
施工报价(万元) |
单方造价(元/㎡) |
较概算基准 |
成本毛利率 |
越南 |
0.843 |
15,250.69 |
16,893.67 |
3,378.73 |
+7.42% |
+10.77% |
泰国 |
0.920 |
16,788.85 |
18,431.83 |
3,686.37 |
+17.20% |
+9.79% |
马来西亚 |
1.000 |
18,393.34 |
20,036.32 |
4,007.26 |
+27.40% |
+8.93% |
印尼 |
0.978 |
17,945.83 |
19,588.81 |
3,917.76 |
+24.56% |
+9.16% |
注:① 基准国为马来西亚,其综合系数恒为 1.000;表 2、表 3 的金额即马来西亚口径。② 「较概算基准」= 施工报价 ÷ 业主概算基准 15,726.96 万元 − 1。③ 「成本毛利率」= (施工报价 − 施工成本) ÷ 施工成本,含总部管理费、利润与税金。④ 单方造价 = 施工报价 ÷ 50,000 ㎡。⑤ 综合系数由表 7 逐科目加权得出。
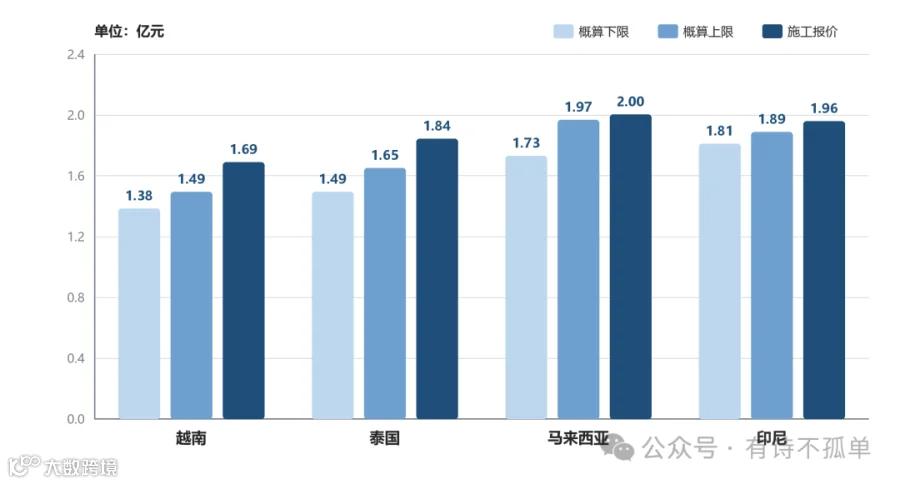
图 2 四国施工报价与业主投资概算对比(亿元)
注:每组三柱依次为业主概算下限、业主概算上限、施工单位报价。四国施工报价均高于概算上限,差额主要来自海外专项、财务费用与风险准备三项 —— 中方人员由 15 人增至 95 人后,签证、差旅、住宿、餐饮、津贴、保险与 Levy 七项同步放大,是报价超出概算区间的主要原因。
表 7 四国成本驱动因子矩阵(国别对比矩阵)
成本要素 |
占报价 |
越南 |
泰国 |
马来西亚 |
印尼 |
人工费 |
15.05% |
0.639 |
0.836 |
1.000 |
0.885 |
材料费 |
12.68% |
0.951 |
0.971 |
1.000 |
1.029 |
设备购置与转付 |
33.24% |
0.971 |
0.980 |
1.000 |
1.029 |
施工机械使用费 |
6.51% |
0.804 |
0.893 |
1.000 |
0.982 |
措施费与临时设施 |
2.75% |
0.765 |
0.870 |
1.000 |
0.974 |
现场管理费 |
1.96% |
0.720 |
0.847 |
1.000 |
0.932 |
海外专项费用 |
12.36% |
0.613 |
0.806 |
1.000 |
0.855 |
财务费用 |
4.89% |
0.852 |
0.926 |
1.000 |
1.037 |
风险准备 |
2.35% |
0.708 |
0.833 |
1.000 |
1.042 |
总部管理费 |
1.00% |
1.000 |
1.000 |
1.000 |
1.000 |
利润 |
6.00% |
1.000 |
1.000 |
1.000 |
1.000 |
税金 |
1.20% |
1.000 |
1.000 |
1.000 |
1.000 |
综合系数(加权) |
100.00% |
0.8432 |
0.9199 |
1.0000 |
0.9777 |
注:① 表中数值为各国相对「基准国马来西亚」的成本指数,马来西亚各项恒为 1.000。② 总部管理费、利润、税金不随国别变化,故指数恒为 1.00。③ 综合系数 = Σ(各科目占报价 × 该国指数),基准国综合系数恒为 1.000。④ 人工费与海外专项两项的国别离散度最大(越南 0.639 / 0.613,泰国 0.836 / 0.806),是四国成本差异的主要来源。印尼在材料、设备、财务、风险四项指数高于马来西亚(1.029 / 1.029 / 1.037 / 1.042),但人工与海外专项指数较低(0.885 / 0.855),综合系数 0.978,略低于基准国。
六、与业主投资概算的勾稽校验
施工报价 20,036.32 万元与业主概算基准 15,726.96 万元相差 4,309.36 万元(+27.40%)。该差额可以 100% 分解到具体成因,不存在无法解释的残差。
表 8 施工报价与业主概算差异分解表
序号 |
差异构成 |
金额(万元) |
占差额 |
说明 |
1 |
海外专项未覆盖部分 |
2,188.17 |
50.78% |
概算显性仅列 5.3 中方核心技术劳务及差旅 288.00 万元 |
2 |
财务费用未计提 |
980.31 |
22.75% |
概算未设垫资利息、保函费、汇兑损失科目 |
3 |
风险准备未计提 |
471.81 |
10.95% |
概算未设不可预见费科目 |
4 |
利润口径差(3.5% → 6.0%) |
652.18 |
15.13% |
海外项目风险与资金占用高,合理利润率需上浮 |
5 |
总部管理费与税金差 |
16.89 |
0.39% |
两口径取费基数不同 |
6 |
合计差额 |
4,309.36 |
100.00% |
施工报价 20,036.32 万元 − 业主概算基准 15,726.96 万元 |
注:四项差异中,海外专项缺口、财务费用、风险准备三项合计 3,640.29 万元,占差额 84.47%,属「业主概算完全未覆盖」的部分;利润口径差 652.18 万元,占差额 15.13%,属「取费标准差异」。
(一)差异说明
第一,海外专项是本版与概算差异的最大来源。概算把海外人员费用压缩为一行 288.00 万元,而按签证、衣食住行、津贴保险、属地合规四类逐项组价,实际需求为 2,476.17 万元,缺口 2,188.17 万元。这不是取费标准之争,而是口径覆盖之争。
第二,财务费用与风险准备在概算中完全没有对应科目。海外项目垫资比例高、回款周期长,垫资利息 681.50 万元、保函费 188.72 万元、汇兑损失准备 110.09 万元,合计 980.31 万元;风险准备按 3.0% 计提为 471.81 万元。
第三,利润口径存在系统性差异。概算隐含利润约 550.00 万元(占概算 3.50%),而海外项目因风险敞口与资金占用显著高于国内,合理利润率需上浮至 6.0%(1,202.18 万元),差额 652.18 万元。
第四,需要说明本版测算的边界:若业主概算的分项综合单价中实际已隐含部分海外加成(例如钢结构单价 6,120.00 元/吨已含出海运输与海外人工),则实际缺口将小于本版测算值。本版采用「概算分项单价不含海外加成」的保守假设,即把全部海外成本显性化后与概算对比,所得差额应理解为缺口的上限。
(二)说明事项
中方人员规模与工期:本版按中方 95 人(管理 / 技术 15 人、普工 80 人)、属地 220 人(管理 / 技术 20 人、普工 200 人),现场合计 315 人,总工期 20 个月测算。中方人数每增减 10 人,海外专项中与人数直接相关的部分(1,788.45 万元)约变动 188.26 万元;工期每延长 1 个月,驻外成本与垫资利息合计增加约 114.19 万元。实际投标时应按施工组织设计核定后重算。

-
公众平台【国际工程与海外项目】为中国企业“走出去”保驾护航
