过去二十年,“开曼-香港-境内WFOE”的红筹架构是中国企业出海的标配。但这套架构正在经历前所未有的压力测试。截至2026年4月,全国已有超过120家红筹企业被要求自查补税,单笔金额从数百万元到数亿元不等。某知名集团曾因香港中间层被认定为“纯导管公司”,取消5%税收协定优惠,补缴股息差额3.561亿元,并对未分配留存收益计提1.918亿元预提所得税,合计补税5.479亿元。

跨境电商老板们需要认真审视自己的境外架构了。
一、为什么架构中间要嵌一层BVI?
典型跨境架构以开曼公司作为最上层融资和上市主体,下设香港公司作为实质运营和税务规划主体。而“开曼-BVI-香港”结构在两者之间嵌入BVI公司,价值体现在以下五个维度。
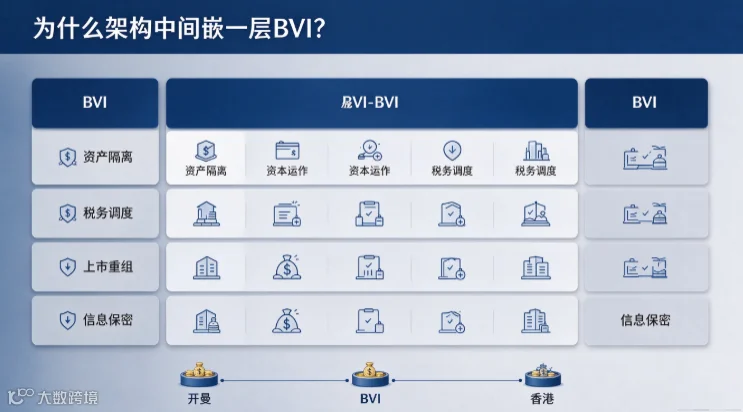
资产隔离与风险防火墙。 BVI法律体系为资产保护提供较强屏障。若开曼上市主体面临诉讼或债务纠纷,BVI公司可作为法律隔离带,其股东信息保密性较高,为处置风险、保护下层资产赢得策略空间。反之,底层运营公司发生经营风险时,该风险向上传导至BVI层也可被有效阻隔。
灵活低成本的资本运作平台。 直接转让开曼上市公司股份程序复杂、信息披露要求高。通过转让BVI公司股份实现权益转让,则可私密、快速、低成本完成,且转让细节无需公开披露。在集团业务分拆或引入战略投资者时,以BVI公司为标的操作,远比触动开曼顶层架构简单。
税务筹划与资金调度。 香港公司利润在缴纳利得税后,可先分配至BVI公司。BVI不征收资本利得税、股息预提税和所得税,利润可在此实现零税负积累,成为集团全球发展的资金池。利润在BVI层面停留暂不向上分配,可合法递延纳税,并用于集团内其他项目再投资。
满足上市前重组与投资人需求。不同轮次投资人对持股架构有特定要求。BVI公司作为独立干净的持股平台,可灵活设计满足各类投资人的法律与税务需求。部分股权激励池设在BVI层面,操作更灵活,更易于在上市前调整。
信息保密与隐私保护。 BVI将BVI公司作为直接持股香港运营公司的股东,可有效屏蔽对香港公司股东信息的穿透,为最终受益人提供额外的隐私保护层。
二、场景对比:有BVI层和无BVI层,差别有多大?
场景:创始人出售部分权益,为家族设立财富基金。
架构A(开曼-香港): 创始人须直接出售持有的开曼上市公司股份。交易细节可能需向交易所和公众披露;程序受开曼公司法、上市规则多层约束;大股东直接减持可能被市场解读为负面信号。
架构B(开曼-BVI-香港): 创始人转让其持有的BVI公司部分股权。BVI股权转让为私人契约,无需公开备案;转让文件简单,通常几天内完成,成本极低;上市公司股权结构表纹丝未动,完全不影响资本市场。

三、2025-2026年合规新规:架构不是万能药
上述架构优势的前提是合规运营。2025年以来,三重监管体系已正式闭环:金税四期全面上线、CRS数据常态化交换、BEPS 2.0全球最低税落地。传统架构中“空壳导管公司+税收协定滥用”的避税逻辑已被彻底击穿。
BVI经济实质要求。 BVI《经济实质法》将九大类业务纳入监管:银行业务、保险、基金管理、融资租赁、总部业务、航运业务、控股业务、知识产权业务及分销服务中心业务。从事上述业务的企业须在BVI设有注册办公地址(非虚拟办公室),董事会会议每年至少在BVI召开一次,运营支出须与业务规模匹配。未完成经济实质申报的公司罚款上限提升至10万美元,重复违规可能导致除名。2025年BVI国际税务局数据显示,未完成经济实质申报的公司中,32%为纯控股公司,其中60%因未保留会议记录被罚款。
开曼经济实质法更新。 开曼群岛政府已颁布《国际税务合作(经济实质)法》(2026年修订版),整合截至2025年12月31日的各项修订,成为现行权威版本。核心实质测试无实质性变更,相关实体须在财政年度结束后十二个月内提交经济实质申报表,记录和证明文件须保留六年。

CRS穿透审查升级。 截至2025年4月,全球已有126个国家(地区)实施CRS,中国与108个税收管辖区建立信息交换机制。CRS 2.0从2026年1月1日起在多国正式生效,进一步扩大申报资产范围、强化尽职调查。若BVI公司被识别为“消极非金融机构”(被动收入或资产占比超过50%),其账户涉税信息将被交换至控制人的居民国。金融机构须逐层穿透识别实际控制人并按规定上报。
香港中间层不再“自动安全”。 香港公司若被认定为“纯导管公司”——无固定办公场所、无全职员工、无独立决策权,股息到账后短期内全额转付上级公司——将面临税收协定优惠被取消的风险。
ODI备案穿透式审查。 2026年新规下,监管不再只看一张备案表,而是要求穿透核查整个海外架构。缺少ODI材料将直接拦截跨境汇款和利润结汇。
四、给跨境电商老板的四条行动建议
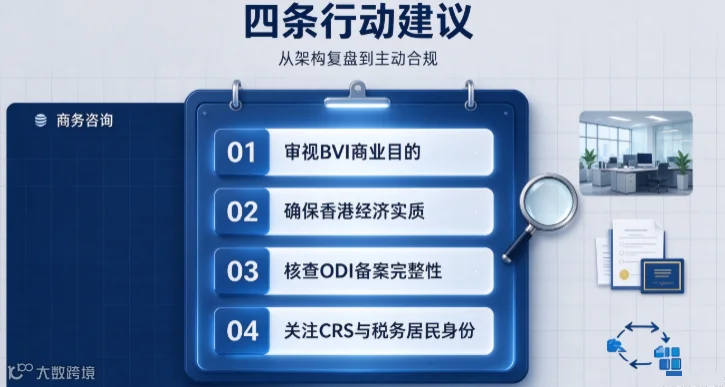
第一,重新审视BVI公司的商业目的。 如果BVI公司仅作为持股通道、无实际管理活动,需评估是否触发经济实质要求。纯控股公司虽适用较轻要求,但仍须披露主动管理状态,保留董事会会议记录和股权变动记录。若涉及知识产权许可等业务,则须通过完整的经济实质测试,在当地配置人员、场所和运营支出。
第二,确保香港公司具备“经济实质”。 香港公司应配备真实的办公场所和人员,保留独立决策记录和业务凭证,避免被认定为导管公司。利润在香港停留期间应有合理的商业活动支撑。
第三,核查ODI备案完整性。若尚未办理ODI备案,须尽快补办。备案流程包括准备材料、线上申报、商务部门和外汇管理部门审核(一般5-10个工作日),审核通过后领取《企业境外投资证书》。新规下审核核心聚焦业务真实性、资金合规性和境外落地规划。
第四,关注CRS信息交换和个人税务居民身份。 若BVI公司由中国税务居民实际控制,相关账户信息可能被交换至中国税务机关。集团最终税务负担取决于各实体在实际管理控制地、利润产生地等因素下的税务居民身份综合判定,需要专业税务顾问进行个案评估。
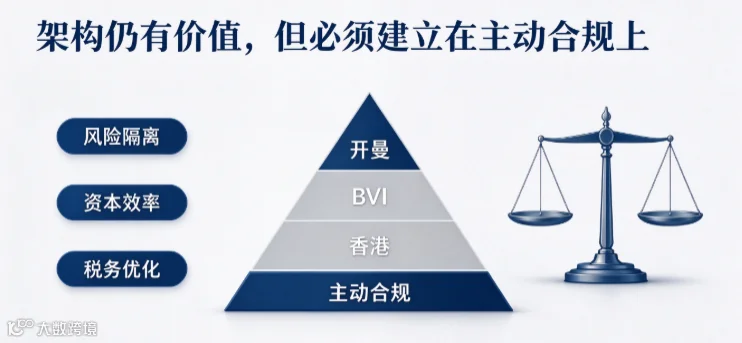

核心结论: “开曼-BVI-香港”架构在当前监管环境下仍然具有工具价值,但它的有效性建立在主动合规的基础上。架构设计的终极目标不是“避税”,而是在合法框架内实现风险隔离、资本运作效率和税务成本优化的平衡。出海企业应将合规视为长期战略投资而非短期成本。
专业警示:架构并非万能,规划必须先行
必须指出,“开曼-BVI-香港”架构是一个强大的工具,但绝非可以随意套用的模板。其有效性建立在严谨的前期规划之上:
商业实质要求:BVI公司需要具备合理的商业目的,并满足可能的经济实质要求。
动态合规:BVI、开曼、香港三地的法律法规都在持续更新。架构设立后,需进行专业的年度维护与合规申报,确保其持续合法有效
整体税务居民身份认定:集团的最终税务负担,取决于各实体在实际管理控制地、利润产生地等因素下的税务居民身份综合判定,绝非简单叠加低税率地区。
这正是我们作为专业服务商的核心价值所在:

↓↓↓立即咨询,获取专属您的BVI公司注册策略方案,以及注册流程攻略: