
本文来源于金瑞期货微服务,作者。为防止不可抗力因素导致的失联,欢迎添加本号主编的微信号:puoke002。
核心观点
特性:氢氧化锂在高镍三元领域具有不可替代性,其熔点显著低于碳酸锂,可在烧结温度下形成熔融态以充分浸润前驱体,契合高镍工艺要求。
工艺:氢氧化锂主流生产工艺为硫酸锂苛化法(矿石提锂)和碳酸锂苛化法,其中前者占国内产量的85-90%。硫酸锂苛化法可在产线后端技改加装碳化线,实现氢氧化锂与碳酸锂柔性切换。
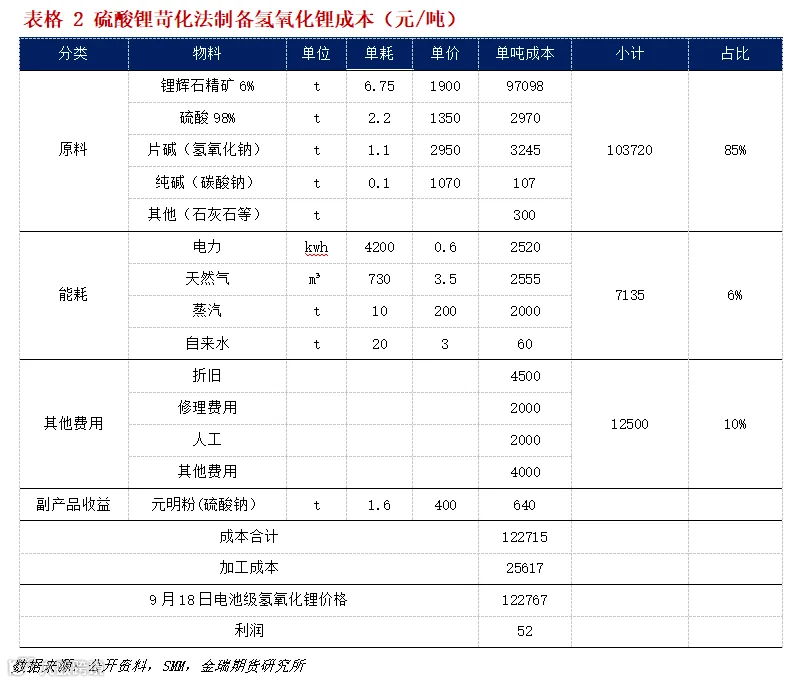
成本: 单吨 LiOH约耗6.75吨6%锂辉石精矿,回收率85–88%;锂精矿成本占生产成本比重约70-80%,加工成本约2.5-2.6万元/吨。成本波动主要由矿端驱动,加工利润取决于「锂盐价格−矿价」价差,而非两者的绝对价格水平。
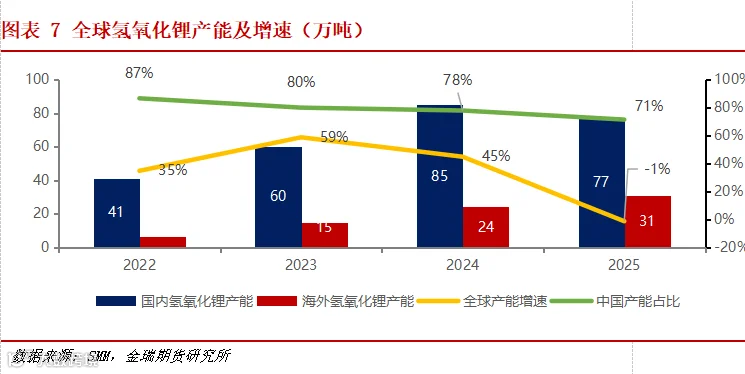
供给:全球氢氧化锂产能约108万吨,中国占比70%。2025年国内产量31万吨、同比降13%,海外7万吨、增25%;产能利用率长期低位,2025年开工率仅30–40%,2026年修复至45–50%。供给高度集中,前十家企业产能合计90万吨、中国占7席,雅保、天华、赣锋居前三;其中6家拥有柔性产线约24万吨,随行情转产碳酸锂,导致有效供给远小于名义产能。
需求:氢氧化锂需求中高镍三元动力电池占比约75%,其余为三元储能、消费电子、润滑脂等,应用场景相对较窄,且在高镍正极中不可替代。近年受LFP份额提升及储能爆发挤压,氢氧化锂与碳酸锂需求之比由2021年1:3扩至2025年1:4.5。高镍正极单耗约0.45–0.47吨LiOH/吨。固态电池主要拉动金属锂需求,对氢氧化锂的影响在于固态电池的高镍应用对磷酸铁锂份额的制衡。
在高镍化浪潮与磷酸铁锂崛起的拉锯中,氢氧化锂的角色变得微妙而关键。作为高镍三元正极不可替代的锂源,氢氧化锂既受益于高能量密度路线,也承受着三元份额被挤压的压力。本篇报告从品种定义出发,系统梳理氢氧化锂的生产工艺、成本结构与供需格局,为理解这一品种的定价逻辑提供基础。
01
品种概述
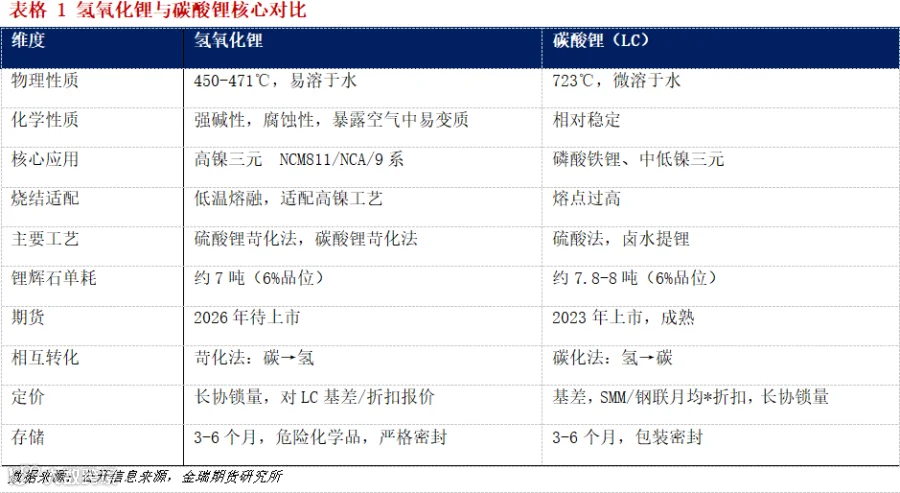
氢氧化锂(LiOH)是一种碱金属氢氧化物,别名无水氢氧化锂,通常为无色单斜结晶或白色粉末,有辣味,具有强碱性和腐蚀性,密度为1.46g/cm³,熔点为450~471℃,沸点为924℃(分解)。氢氧化锂属于危险化学品,储运需严格密封防潮,具有潮解性,暴露空气中易吸收二氧化碳而形成碳酸锂。
氢氧化锂熔点显著低于碳酸锂,可在烧结温度下形成熔融态,适配高镍工艺,具有相对碳酸锂的不可替代性。高镍三元正极材料(NCM811、NCA、9系)在生产中需将锂盐与前驱颗粒混合后在约700-800℃烧结,此时锂盐需处于熔融状态,才能充分浸润前驱体颗粒并完全反应。碳酸锂熔点723℃远高于氢氧化锂,氢氧化锂在烧结温度下呈良好熔融状态,工艺适配性决定了高镍体系对氢氧化锂的刚性需求。

氢氧化锂与碳酸锂均为制造锂电池的核心锂盐,但物理化学性质、应用场景、储运要求上差异显著。氢氧化锂应用于高镍三元,聚焦高端三元动力市场;碳酸锂应用于磷酸铁锂电池和三元中低镍电池,对应储能和动力市场,应用场景更广泛。与碳酸锂相比,氢氧化锂的强碱性和极易吸收二氧化碳、水分的特性,使它无论在存储还是运输上,都需要更严苛、成本更高的保护措施。
02
产业链
氢氧化锂产业链结构相对单一,聚焦高镍三元动力电池市场。上游资源端由锂辉石、锂云母、盐湖卤水构成,其中锂辉石为主要原料来源,中游为锂盐冶炼,目前主流工艺为硫酸锂苛化法(即锂辉石硫酸法)和碳酸锂苛化法,硫酸锂苛化法在国内供应中占比约85-90%,工艺成熟,产品纯度较高。下游应用中,新能源汽车占氢氧化锂终端需求的绝对主导,占比高达70-80%,其次是玻璃陶瓷、稀土冶炼、润滑脂等消费应用。此外,还有部分氢氧化锂通过碳化工艺转化为碳酸锂,从而匹配市场对锂盐的需求变化。


03
生产工艺
氢氧化锂的主要生产工艺分两大路线:矿石提锂和盐湖卤水提锂。矿石提锂以硫酸锂苛化法为主流工艺,石灰石焙烧法已基本被淘汰;盐湖卤水提锂常用碳酸锂苛化法,此外还有直接沉淀法、吸附法等。
3.1硫酸锂苛化法
硫酸锂苛化法以锂辉石为生产原料,流程相对较短,但对硫酸锂精矿品位的要求较高。先将α-锂辉石高温转型焙烧为β-锂辉石,再与浓硫酸酸化焙烧并水浸,得到硫酸锂浸出液;浸出液经净化除杂后加入氢氧化钠进行苛化反应,使硫酸锂转化为氢氧化锂和硫酸钠,反应公式:
Li₂SO₄ + 2NaOH → 2LiOH + Na₂SO₄
随后利用硫酸钠在低温下溶解度骤降的特性进行冷冻结晶脱硝,分离出芒硝(Na₂SO₄·10H₂O);脱硝后的氢氧化锂溶液再经两次蒸发结晶、固液分离和干燥,得到单水氢氧化锂产品,必要时通过重结晶进一步提纯至电池级氢氧化锂。
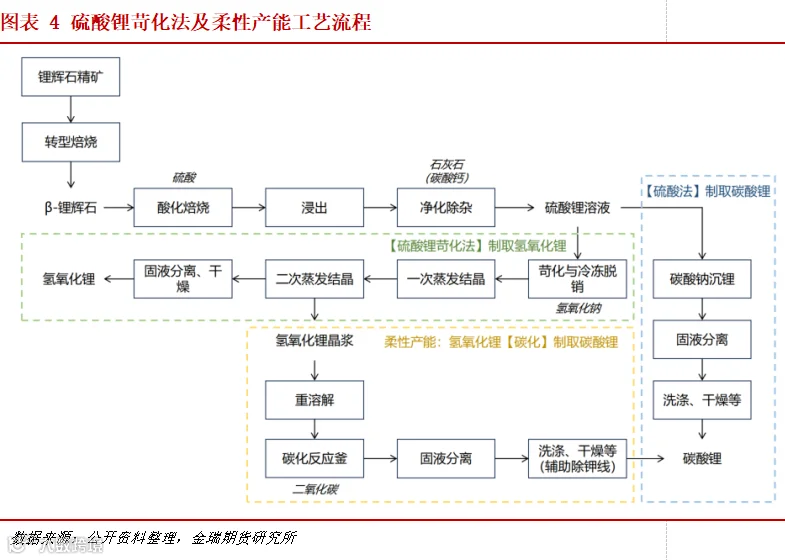
“硫酸法制取碳酸锂的工艺”与“硫酸锂苛化法制取氢氧化锂”前端反应流程一致,均用锂辉石精矿酸化焙烧浸出得到硫酸锂溶液。但后端存在差异,制取氢氧化锂时加入氢氧化钠苛化,制取碳酸锂时加入碳酸钠沉锂,反应公式:
Li₂SO₄ + Na₂CO₃ → Li₂CO₃↓ + Na₂SO₄
为适应市场变化,在氢氧化锂和碳酸锂两种产品之间进行灵活切换,主流氢氧化锂企业普遍在原产线后端新增“碳化线”,如天齐锂业江苏张家港基地、天华新能四川眉山基地、中矿资源江西新余基地、海南矿业海南基地、雅化集团雅安基地等。通过技改增加碳化装置,产线可将二次蒸发结晶后形成氢氧化锂晶浆送入碳化反应釜,通入二氧化碳将其转化为碳酸锂,反应公式:
2LiOH + CO₂ → Li₂CO₃↓ + H₂O
3.2碳酸锂苛化法
碳酸锂苛化法以碳酸锂为原料,氢氧化钙为苛化剂,将碳酸锂转化为氢氧化锂。它既是盐湖提锂产出碳酸锂后的加工路径,也是将工业级碳酸锂提纯为电池级氢氧化锂的常用方法。该法工艺成熟、流程相对较短,但存在锂收率略低、蒸发结晶能耗较高、对原料纯度较敏感等不足。目前代表生产厂家有智利SQM、美国雅宝等盐湖提锂企业。
碳酸锂与精制石灰乳(氢氧化钙)按照摩尔比(Ca(OH)₂ : Li₂CO₃)约1 : 1.08混合,过量石灰乳的加入可确保碳酸锂完全反应,但需要注意避免引入过多钙离子杂质。苛化液浓度通常调节至 18~20 g/L,在加热至沸腾的状态下进行强力搅拌,反应时间约 30分钟,反应公式:
Li₂CO₃ + Ca(OH)₂ → 2LiOH + CaCO₃↓
反应完成后经固液分离除去钙、镁等杂质,再经过蒸发浓缩、冷却结晶、离心分离和干燥,得到单水氢氧化锂产品,必要时通过重结晶进一步提纯至电池级。

04
冶炼成本拆解
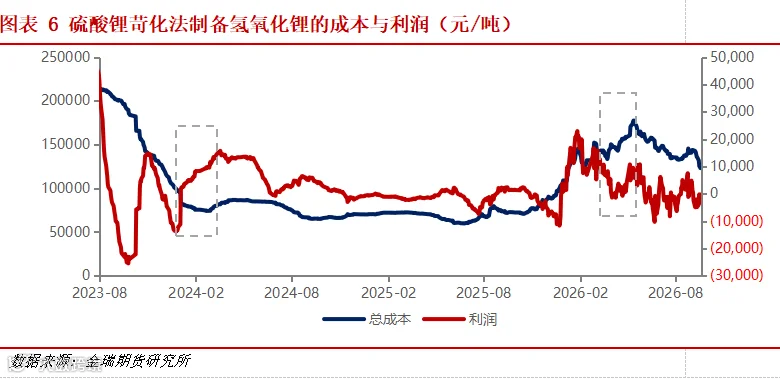
硫酸锂苛化法工艺中,氢氧化锂生产成本可拆解为物料、能源、加工三大板块。2026年9月18日,SMM锂辉石精矿(CIF,6%)指数价格1900美元/吨,生产1吨氢氧化锂大约需6.75-7吨6%的锂辉石精矿,回收率区间为85%-88%,对应实时电池级氢氧化锂完全成本约12.3万元/吨,剔除锂精矿后的加工成本约2.5-2.6万元/吨(含折旧)。锂精矿成本占总成本比例接近80%,这意味着在锂精矿价格剧烈波动期,成本的变动主要由矿端驱动,而非加工端。
追溯近三年成本变化,氢氧化锂价格与矿价走势存在错位,真正决定加工利润的是“氢氧化锂价格-锂精矿成本”的价差,不是锂盐或锂矿价格绝对水平。当矿价涨得比锂盐快,加工利润被压缩,如2026年3-5月;当矿价跌得比锂盐急,加工利润改善,如2024年1-3月。
05
供给端
5.1全球产能分布
全球氢氧化锂产能高度集中在中国,全球氢氧化锂产能约108万吨,2025年底中国产能占比高达70%。澳大利亚、智利、阿根廷等资源国正在加速建设本土产线,中国占比逐年小幅下降,但短期内难以撼动中国的主导地位。受制于需求增长乏力,全球产能增速自2025年出现放缓趋势,头部锂盐厂大多具备柔性产线或碳酸锂转化能力,可顺应行情灵活调节产出。
5.2氢氧化锂产量及开工率
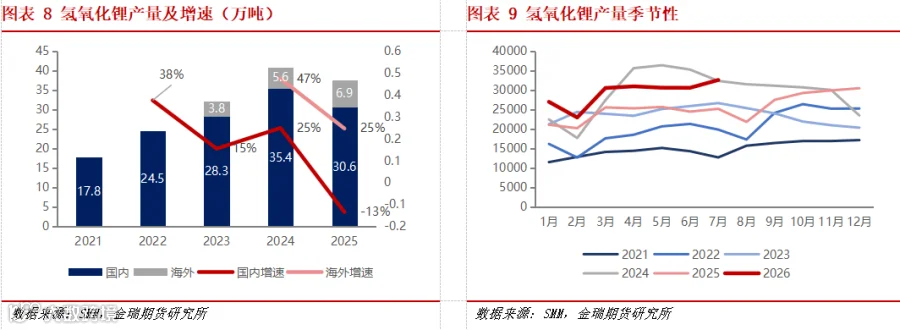
据SMM,2025年氢氧化锂国内总产量30.6万吨,同比2024年下降13%;海外产量6.9万吨,同比增长25%。2026年1-6月,受益于需求修复,国内氢氧化锂产量达17.8万吨,同比增长25%。增速上,日韩氢氧化锂产能加速落地,2024-2025年海外产能增速高于国内。
行业开工呈现“前低后高”的季节性,春节集中检修,四季度产量受金九银十需求提振。氢氧化锂与碳酸锂产量增速出现明显分化,碳酸锂2025年和2026年上半年产量增速分别为43%和45%,碳酸锂相对氢氧化锂有更广泛的应用场景和需求边际弹性。
地区分布上,四川、江西为氢氧化锂主产地,2025年产量占比分别49%和31%,其余地区占比20%。冶炼端主导供应,2025年国内氢氧化锂冶炼端产量27.1万吨,苛化端产量仅3.5万吨,冶炼端占比88%。
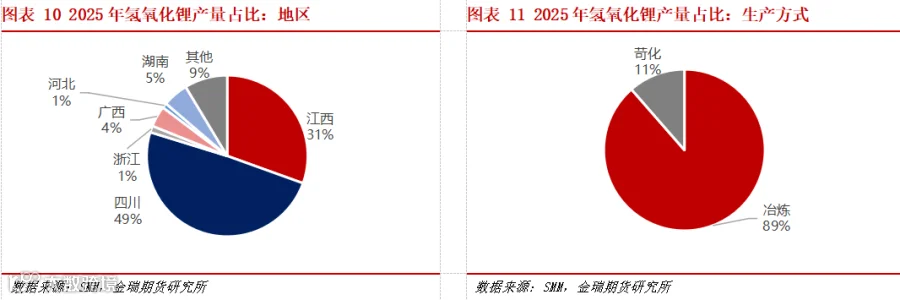
氢氧化锂产能利用率长期低于50%,低品质、高成本、非一体化产能缺乏竞争性,实际有效供给远小于名义产能。据SMM,2025年氢氧化锂平均产能开工率约30-40%,2026年锂电行情改善,氢氧化锂开工率仅修复至45-50%。

5.3 CR5及头部企业
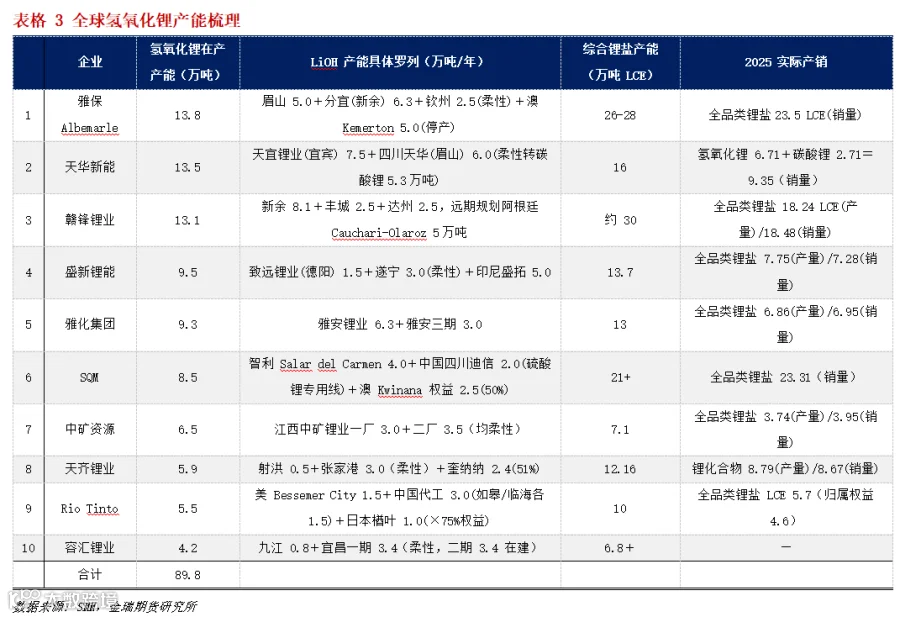
全球氢氧化锂供给高度集中,前十家企业产能合计约90万吨/年,中国厂商占7席,雅宝、天华、赣锋位居前三。其中6家企业具备柔性产线,合计约24万吨氢氧化锂(约21万吨碳酸锂当量),集中在矿石法的中资基地。正是凭借这种低门槛、高弹性的供给通道,氢氧化锂的名义产能和实际产量差异扩大,柔性线被规模转产至碳酸锂。
06
需求端
6.1需求结构
正极材料有两种主流技术路线,分别为磷酸铁锂LFP和三元正极,其中三元又分为中镍三元(NCM523、622)和高镍三元(NCM811/NCA/9系)。三元正极材料是由三种金属(镍钴锰 / 镍钴铝)元素组成的氧化物,镍负责提供高容量,钴稳定结构并提升倍率性能,锰或铝则增强安全性和循环寿命。“高镍”是指三种金属中镍的比例高,对应能量密度更高。
全球氢氧化锂需求结构中高镍正极动力电池应用占比约75%,剩余25%需求由三元体系储能、NCA圆柱消费电子、锂基润滑脂、催化剂等其他领域构成。高镍三元电池是氢氧化锂需求的核心增长点,且氢氧化锂在该领域应用具有不可替代性;而碳酸锂适用于中低镍三元电池和磷酸铁锂电池。90%以上储能应用使用磷酸铁锂电池,仅海外极少产能生产高端三元储能电池,因此目前储能对氢氧化锂需求影响十分有限。
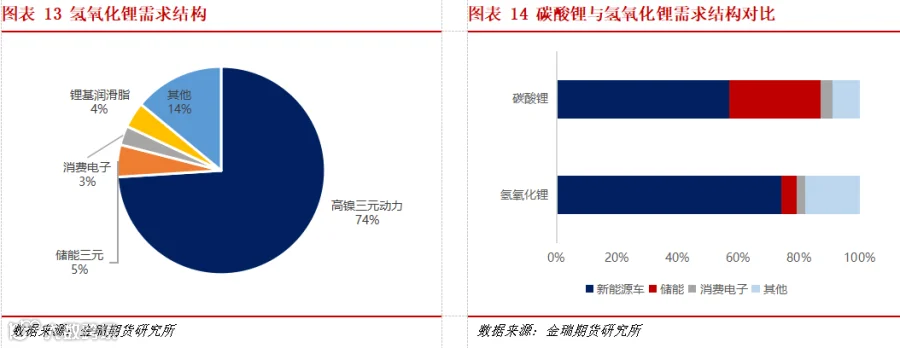
近年,氢氧化锂需求增速缓于碳酸锂需求,氢氧化锂与碳酸锂需求比由2021年的1:3扩大至2025年的1:4.5,碳酸锂市场需求量级和增速均强于氢氧化锂。究其原因,一方面是磷酸铁锂体系在动力电池中占比的提升,另一方面是储能爆发为碳酸锂带来额外需求增量。据中国汽车动力电池创新联盟,2026年1-7月,我国动力电池累计装车量410GWh,累计同比增长15%,其中三元电池累计装车量74.5GWh,占总装车量18%;磷酸铁锂电池累计装车量335GWh,占总装车量82%。

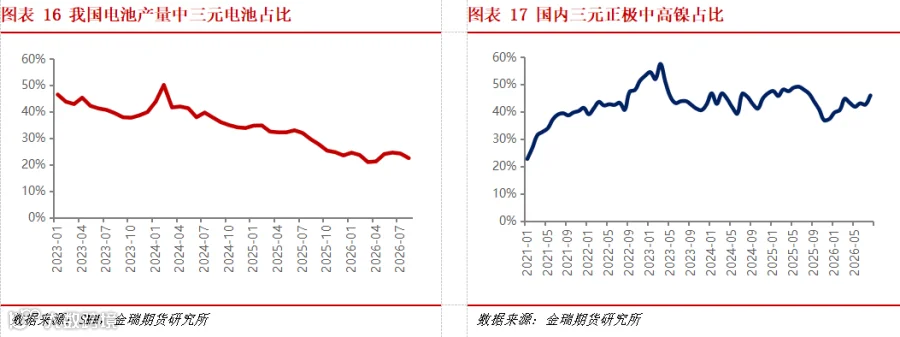
因此,从氢氧化锂需求结构上看,应用场景相对较窄,氢氧化锂需求增速较难高于锂电整体增速。高镍化虽是高端动力领域的主流趋势,但三元市场份额受到LFP挤压,导致高镍装车的整体占比回落。
固态电池的应用对氢氧化锂需求影响有限,对金属锂需求有直接提升。固态电池的锂需求可拆分为三种形态:正极沿用高镍路线甚至富锂锰基,两者正极的烧结工艺都选用氢氧化锂;锂金属负极直接使用金属锂;硫化物电解质可使用金属锂制成硫化锂。因此,固态电池的应用推广将提升单瓦时的总耗锂量,金属锂受益最直接,对氢氧化锂的影响主要在于固态电池的高镍应用对磷酸铁锂份额的制衡。
6.2锂源单耗
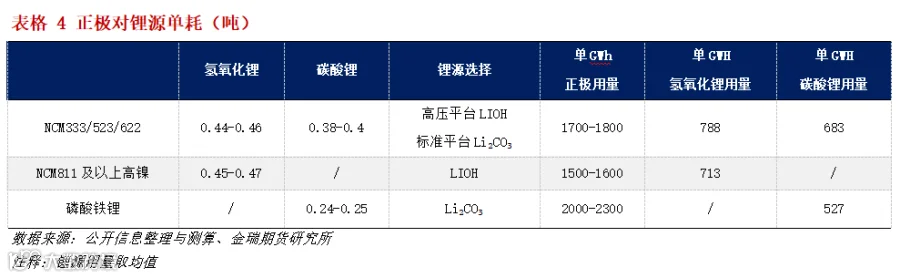
NCM523及以下中低镍三元材料的锂源主流选择碳酸锂,具有成本优势,单耗通常在0.38-0.4吨碳酸锂/吨正极材料。NCM622既可使用氢氧化锂,也可以用碳酸锂,NCM811及以上高镍使用氢氧化锂,单耗通常在0.45-0.47吨氢氧化锂/吨正极,高电压情形下更倾向于使用氢氧化锂。
07
小结
总体而言,氢氧化锂的核心定价逻辑可归结为高镍三元产业链的供需平衡。工艺端,硫酸锂苛化法是主流生产工艺,加工费相对稳定,锂矿价格波动是成本的核心驱动。供给端,中国产能占全球七成,CR5集中度高,柔性产线规模转产碳酸锂。需求端,高镍动力电池占据氢氧化锂消费结构绝对主导,但近年受磷酸铁锂份额挤压,远期可关注固态电池产业化对高镍路线的延续和拓展,以及海外高镍出口需求进程。
▶扑克财经、扑克活水学堂出品:一套成体系、广度和深度兼具的大宗商品产业链培训内训计划——
🔥大宗商品研究和交易体系研修班
10月29-31日·上海,3天5大模块
基本面交易|对冲套利|套期保值|商品期权|场外期权与含权贸易
从研究到交易,从期货到期权,实战体系一次打通!
早鸟优惠中,扫描下方二维码报名。