印度光伏制造业,正在经历一轮集中“躁动”。
Premier Energies投产7GW TOPCon电池工厂、Alpex Solar几乎同步落成2.2GW TOPCon电池厂(详情点击>>《近10GW!两大光伏电池厂投产》)。合计近10GW的电池产能,短时间内接连砸下。把这两件事放在一起看,路径已经很清晰——印度光伏制造商,正在用规模化和一体化,系统性地补上此前最薄弱的环节。
而近日,印度光伏市场再度传来动作。Websol Energy System已在印度西孟加拉邦的Falta工业园获得21.9公顷土地,用于建设一座规划中的太阳能制造工厂。该工厂将具备4GW的年太阳能电池产能和4GW的组件产能。Websol计划分两期开发该项目,每期2GW。
数字之外,一个更值得关注的实质变化是:印度光伏产能扩张的内在逻辑,正在改变。
印度光伏扩张之外
这轮扩张,恰好踩在印度加码本土光伏制造的时间点上:既要托住不断增长的可再生能源需求,也试图把对以中国为主的进口部件的依赖降下来。
根据Mercom India发布的《2026年上半年印度太阳能光伏制造业状况》报告,印度在今年上半年新增了50.6GW光伏组件制造产能和9.7GW光伏电池制造产能。
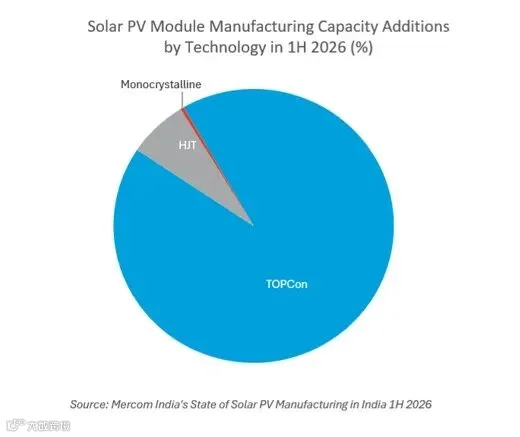 截至2026年6月,在ALMM所列的组件制造产能中,TOPCon占比达80%(来源:Mercom India)
这背后,是在“自立印度”(Atmanirbhar Bharat)和“印度制造”(Make in India)愿景下,印度已发展出一个快速扩张的制造生态系统,涵盖太阳能组件、光伏电池、逆变器、电池储能系统、风力发电机及相关设备。生产挂钩激励计划和支持性产业政策加速了国内制造产能的提升,同时降低了对进口的依赖。
但产能数字的狂飙之下,结构性问题同样突出——组件产能迅速铺开,但电池供应却未能同步跟上。50.6GW的组件产能和9.7GW的电池产能之间,是足足5倍的“鸿沟”。
这也导致,由于国内电池供应不足,印度组件制造商深受其苦。此前,缺乏自行生产电池设备的制造商表示,他们面临长达六到八个月的国产电池等待期,这使得国产太阳能电池板的成本几乎是使用中国产电池的太阳能电池板的两倍。
因此,在电池供应真正赶上需求之前,这种被动局面很难根本扭转,整个行业也仍将继续承压。
除了产能上的结构失衡,印度光伏还面临另一重现实:弃电问题正成为新的麻烦。曾经,印度太阳能革命的瓶颈是发电量不足;如今,问题却变成了这些电往哪儿送。这种矛盾凸显出印度能源转型的下一个重大挑战——印度有绿色能源,但供应不稳定,而储能,正是破解这一问题的关键。
也就是说,仅仅建设太阳能和风电场已经远远不够。印度正寄希望于加大对电池储能的投资,以缓解日益严重的弃电问题;还需要更多输电线路,把电力送到全国各地;更需要一个更灵活的电力系统,能够随着风能和太阳能出力的增减快速调整。
储能方面,印度中央电力局(CEA)已于此前发布一项法规草案,2027年7月1日之后投产的地面太阳能和陆上风电项目,必须安装与其装机容量至少10%相当的配套储能设施,且储能持续时间至少为两小时。
对于2029年7月1日之后、2031年6月30日之前投运的项目,要求则将更为严格。此类项目必须提供相当于装机容量10%的储能容量,且储能持续时间至少为4小时。
中国光伏企业在这个链条上的位置
虽然上述举动,将提高太阳能和风能供应的可靠性,但在缺乏本土电池制造商的情况下,这无疑将进一步加深印度对中国的依赖。
而把这些线索串起来之后,印度光伏制造业的现状已经比较清楚了:雄心勃勃的清洁能源愿景,正与一个残酷的行业现实发生碰撞——政策可以保护一个产业,却无法在短时间内构建完整的制造生态系统。
曾经,中印光伏的分工很简单:中国生产,印度消费。现在,这条线正在被拉长、拉复杂。
情况开始发生变化。
印度推出了“印度制造”倡议及一系列配套措施:一是生产挂钩激励(PLI)计划,鼓励企业赴印度设厂;二是基本关税(BCD)制度,对进口组件征收关税,从而倒逼企业实现本地化生产;三是要求参与政府项目须通过“获批型号与制造商名单”(ALMM)认证。共同推动印度的光伏制造生态体系以前所未有的速度扩张。
一方面,是中国光伏寒冬未尽,核心困境在于严重的产能过剩,激烈的市场竞争导致企业自身的求生本能催生出一种“集体行动困境”,并推动供应链向外溢出。
但另一方面,印度光伏制造能力的扩张主要体现在价值链的下游环节。目前,印度的多晶硅需求几乎全部依赖进口。尽管国内组件产量不断增长,硅片进口仍绝大多数依赖中国。这造成了结构性失衡,虽然印度制造商越来越多地在国内生产组件,但决定制造竞争力的关键原材料和中间产品,仍来自海外。
写在最后
回到开头那个判断:印度光伏产能的“大爆发”下,这个市场值得中国光伏重新审视,不是因为它正在变成一个强大的竞争对手,而是因为它正在变成一个结构性的、持续扩大的上游需求,同时,也是一个需要用更复杂方式去经营的市场。
当然,仅靠产能扩张不足以使印度成为全球光伏的替代选择。能将当前的发展势头转化为具有韧性、一体化和全球竞争力的供应链,才是真正的考验。
对中国光伏而言,自身的功课同样没有做完。2026年行业进入产能整合与价值重构的深度调整期,供需失衡、价格持续承压、行业性亏损特征明显,从“规模为王”转向“质量为先”已是行业共识。中国光伏需要继续做的,是在技术迭代、供应链韧性和全球化布局上保持领先身位。
印度光伏制造的故事,才刚刚开始。而中国企业在其中的角色,也正在被重新定义。
责任编辑:菠萝包
校对:阿越
审核:老张
特别声明:光伏产业网转载其他网站内容,出于传递更多信息而非盈利之目的,同时并不代表赞成其观点或证实其描述,内容仅供参考。版权归原作者所有,若有侵权,请联系我们删除。