


2026年9月21日,一款售价139元、全国限量19999体的“雪王探险家”手办正式发售。护目镜、披风、冰淇淋权杖一应俱全,腹部透明舱内还嵌着柠檬色毛绒球——配置堪称豪华。

这已经不是雪王第一次靠周边出圈了。最新数据显示,雪王IP衍生品年销售额已突破9亿元,郑州全球总部旗舰店约七成收入来自IP周边零售。
当一家以平价著称的茶饮品牌,把手办卖到三位数、把乐园建进总部大楼时,外界难免疑惑:蜜雪冰城是不是“不务正业”了?
但如果翻开它的半年报,答案或许恰恰相反:这些看似偏离主业的动作,正是主业增长触顶后,一场不得不打的突围战。

一、从魔性神曲到9亿生意:雪王如何变成“印钞机”
雪王的IP化并非一时兴起,而是一条走了七年的长线。
2019年,“雪王魔法铺”作为独立零售品牌成立,专营IP周边;2021年,那首“你爱我我爱你”的魔性主题曲让雪王从静态logo变成了有性格的动态IP;2023年,首部品牌动画《雪王驾到》上线,开播当天门店客流量增长20%、销售额提升30%。
流量被一步步导向线下变现。2025年1月亮相的郑州总部旗舰店,全年吸引超570万人次到访,总营业额突破9800万元,其中IP与文创周边贡献了超过八成营收。
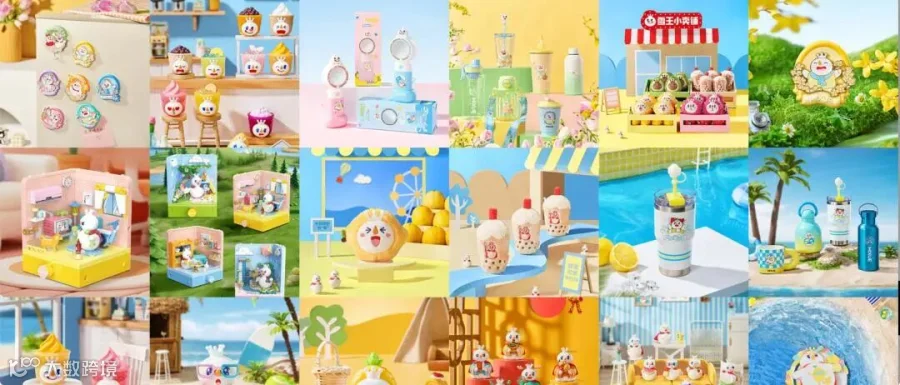
商品矩阵也在持续升级:从早期的袋泡茶、杯子,到盲盒、积木,再到如今带独立编号的限量手办,品类越铺越广,客单价越走越高。
更重的筹码已经落下。2026年7月,雪王乐园(郑州)有限公司正式成立,全国首家“雪王室内乐园”将落地集团总部,与全球总部、旗舰店合并运营。这意味着雪王正在从“茶饮品牌的吉祥物”,转型为具备独立内容生产和商业变现能力的文化IP。
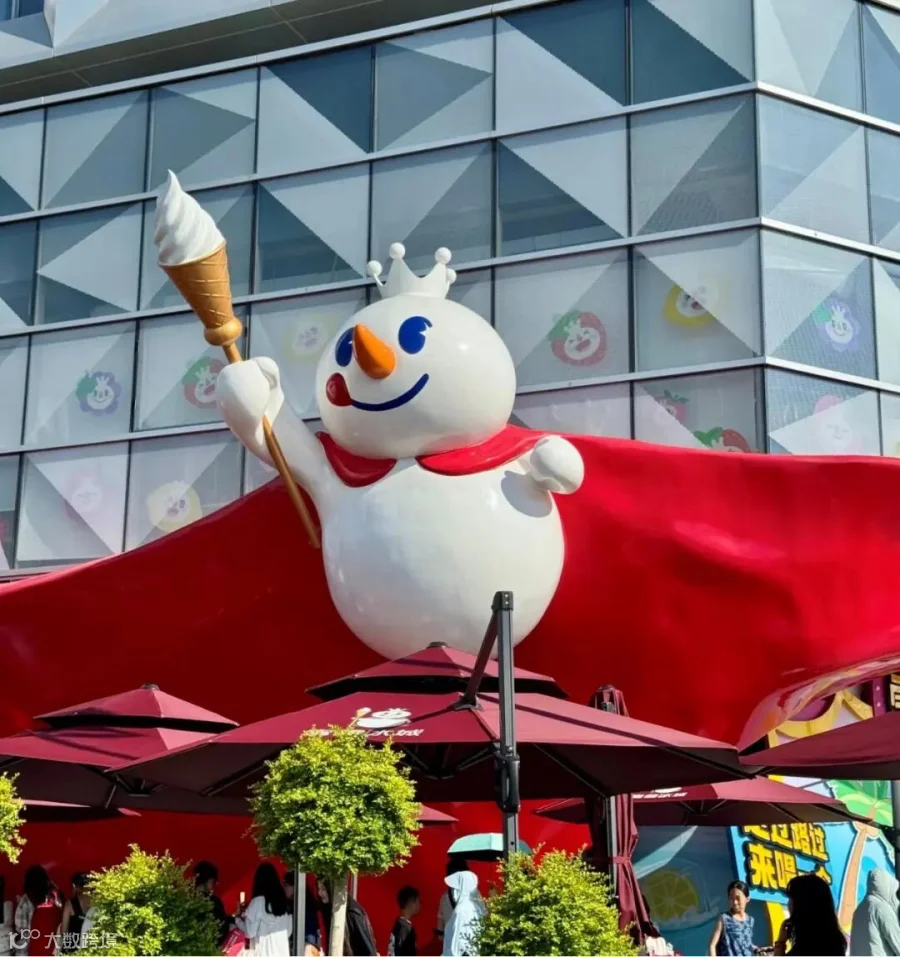
招股书里的数字印证了这一战略决心:IPO募资中约3.95亿港元(占比12%)被明确划入品牌与IP建设,投向动画、电影、特色商品及门店宣传物料。
二、光环之下:主业增长失速的真实账本
IP生意做得风生水起,但蜜雪冰城的基本盘正在经历阵痛。
2026年上半年,公司实现营收152.16亿元,同比仅微增2.3%。利润端更为刺眼:期内利润23.19亿元,同比下滑14.7%;每股基本盈利从7.23元降至6.05元,降幅达16.3%。

利润被吞噬的核心原因,是费用端的结构性膨胀:
- 销售及分销开支:11.23亿元,同比增长22.9%,占总收入比重从6.1%升至7.4%,主要投向IP建设和门店运营支持;
- 行政开支:6.1亿元,同比暴增39.4%,主要由人力成本驱动;
- 研发开支:4109万元,同比微降1.6%,占总收入比重维持在0.3%。
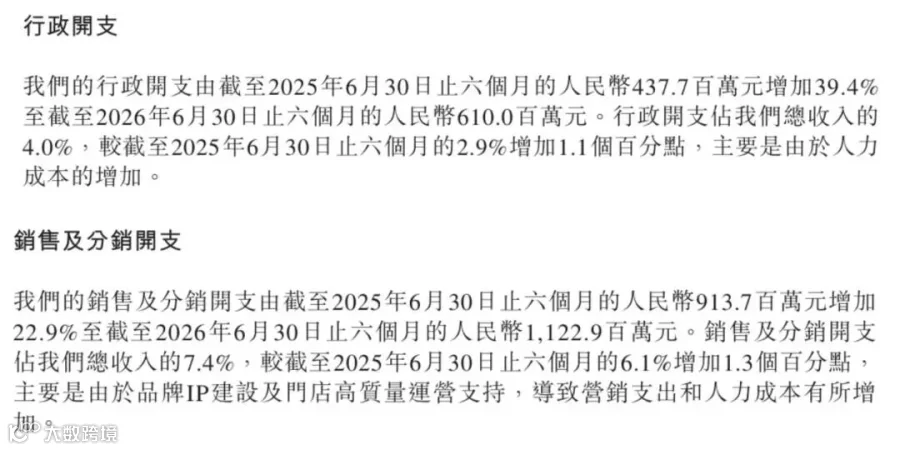
当营销和行政费用大幅扩张,而研发投入几乎原地踏步时,利润空间被挤压几乎是必然结果。
更深层的问题在于,过去赖以生存的“开店拉动增长”模式正在失效。截至2026年6月底,全球门店达63987家,同比增长20.7%,但商品和设备销售收入仅增长2.1%。
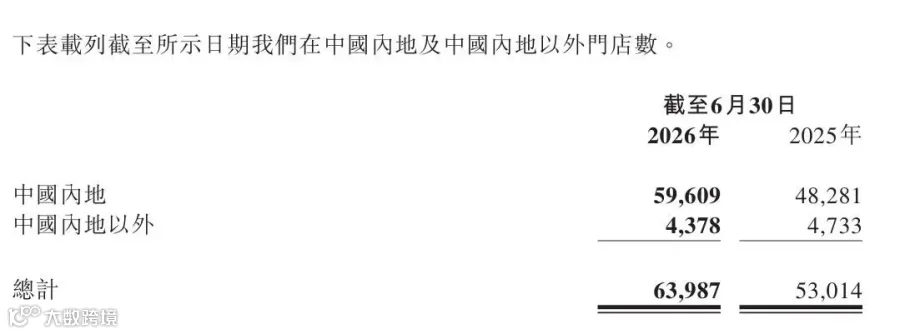
经测算,店均半年收入已从上年同期的约28万元降至不足24万元,降幅接近15%。新开门店带来的增量采购,几乎被存量门店的产出下滑完全抵消。国内三线及以下城市门店占比高达58%,下沉市场逼近天花板,门店加密不再是红利,而是内耗与分流。
加盟商的扩张意愿也在退潮。2026年上半年新开门店5455家,较上年同期减少近三成;关闭门店增至1289家。2025年全年关闭加盟门店2527家,同比大增57.1%。

CEO张渊在业绩会上将此定义为主动调整:“主动放缓国内开店节奏不是阶段性策略,而是会长期坚持的发展方向。”
三、提质不提价的代价:毛利率下滑与海外收缩
在主业承压的同时,蜜雪冰城还做出了一个反直觉的承诺:“品质全面升级,价格一分不涨。”
代价直接体现在财报上。2026年上半年,毛利率从31.6%降至30.4%,同比下滑1.2个百分点。在终端售价不变的前提下,原料升级的成本由总部与国内加盟商共同消化。
针对这一策略,中国企业资本联盟副理事长柏文喜分析认为,短期利润必然被拖累,但若2027年后单店动销改善、鲜料损耗率和三温履约成本随规模下降,盈利有望回稳。涨价概率较低,更可能通过“结构式传导”化解成本:总部承担主料升级并通过集采降本,对部分高成本城市和新品做小幅价格微调,对加盟商供货价按品类分批传导,避免动摇低价心智。
海外市场同样面临调整阵痛。截至2026年6月底,海外门店4378家,报告期内净减少355家;2025年全年净减少428家,主要集中在印尼、越南等早期快速扩张的老市场。关店主因是门店密度过高、缺乏区域保护,加盟商互相分流导致单店收入被挤压。
尽管如此,全球化步伐并未停止。墨西哥、巴西圣保罗、吉尔吉斯斯坦等地陆续开出新店,管理层设定了2027年底海外门店突破1万家的目标。但正如詹军豪所指出的,海外高租金和本地化成本高企,低价护城河难以直接复刻,长期盈利仍存在较大不确定性。
四、第二曲线的隐忧:IP能撑起多大的想象空间?
当开店驱动的增长引擎熄火,蜜雪冰城把宝押在了两条新路上:IP生态和全球化。
但这两条路都布满荆棘。
IP方面,9亿元的年销售额固然亮眼,但相比152亿的半年营收,占比仍然有限。更重要的是,IP变现高度依赖主品牌的流量输血,一旦茶饮主业持续失速,IP的流量源头也将枯竭。乐园等重资产投入回报周期长,能否跑通盈利模型尚待验证。
多品牌协同也遭遇瓶颈。幸运咖与蜜雪冰城的门店分布高度重合,以上海为例,17家幸运咖中有8家距蜜雪冰城不到500米。若同商圈同菜单,必定互相分流;若要做分层,则需要系统性的区隔方案,而这目前尚未落地。
资本市场的反馈已经相当直接。中期业绩披露前后,摩根大通将评级从增持下调至减持,目标价从521港元腰斩至270港元;华兴证券同样下调至持有,目标价削减45%至211.50港元,明确将蜜雪冰城与幸运咖的内部竞争列为核心风险因素。
五、结语:不是“不务正业”,是“不得不务”
回到最初的问题:蜜雪冰城卖手办、建乐园,到底是不是“不务正业”?
答案很清晰:这不是锦上添花的副业探索,而是主业增长见顶后的被动突围。
当6万家门店的下沉市场逼近饱和,当“提质不提价”的承诺开始侵蚀利润,当海外老市场进入收缩调整期,蜜雪冰城必须找到新的增长锚点。雪王IP的年入9亿,是这个锚点目前最可见的成果;但能否从“成果”变成“支柱”,取决于主业能否稳住基本盘、IP能否建立独立造血能力、以及全球化能否真正跑通盈利模型。
这场突围战的终局,远未到来。


关注抖音【靓哥聊创业】
抖音号|54707203975
保存二维码打开抖音扫一扫
