

1、8.28新政后头部企业拿地有所放缓,核心城市“联合拿地”频现
2、四大央企前 9 月投资保持领先,全口径货值超均 800 亿
3、拿地金额累计同比下降 30%,降幅扩大 5 个百分点
4、拿地收缩成企业共识,核心城市的投资地位进一步增强
文 / 普睿数智研究中心

8.28新政后头部企业拿地有所放缓,核心城市“联合拿地”频现
依据普睿研究中心监测数据,“8.28”新政实施后,今年以来拿地规模较高的典型企业9月份全口径(下同)拿地金额约884亿元,相较于7-8月份的月均水平,部分企业拿地规模出现明显收缩,行业拿地分化程度显著,核心城市中联合拿地已成为主流拿地方式。由此可见,8·28新政对房地产企业拿地节奏的传导效应正逐步显现。
一方面,头部房企拿地节奏普遍放缓。保利发展、华润置地、中海地产、绿城中国9月份拿地规模较7-8月月均水平分别下降57%、25%、60%和79%,但9月平均溢价率超过20%,核心城市优质地块仍是央企的拿地首选;中国金茂、保利置业9月未在土地市场获取土地。
另一方面,部分地方国企与央企自9月起,在自身深耕区域通过联合拿地的方式积极补充土地储备。建发房产、厦门国贸在上海、厦门均有土地获取,招商蛇口在上海、青岛积极参与拿地。值得注意的是,尽管此类企业的投资拓展力度较7、8月份有所提升,但在核心城市拿地更多采用联合拿地模式。例如招商、南山、滨江联合体以64.16亿元夺得上海闵行古美地块,建发联合象屿以70.5亿元竞得静安大宁地块。事实上,在上海近期土地拍卖中,热门地块的核心参与者大多以联合体形式参与,以此降低资金压力与投资风险。
值得关注的是,在民营企业整体投资疲软的背景下,滨江、邦泰是少数逆势拿地的民营房企代表。9月份,邦泰集团全口径拿地金额约23.3亿元,较7-8月月均水平增长169%,平均溢价率为44%,在样本企业中溢价率排名第一。其中郑州、太原地块的溢价率分别达到36%和76%,邦泰1-9月拿地金额为86.9亿元,在民营企业中拿地规模仅次于滨江集团。
综合来看,8·28新政正在改变房企的拿地行为:资金占用周期拉长后,尽管央国企仍具备资金实力,但投资决策更为审慎,主动放缓了拿地节奏;民营房企面临的利润约束更强,突破市场困境的难度更大;能够在低溢价窗口逆势补充土地储备的,主要为现金流充裕、可接受较长资金沉淀周期的企业。


四大央企前9月投资保持领先,全口径货值超均800亿
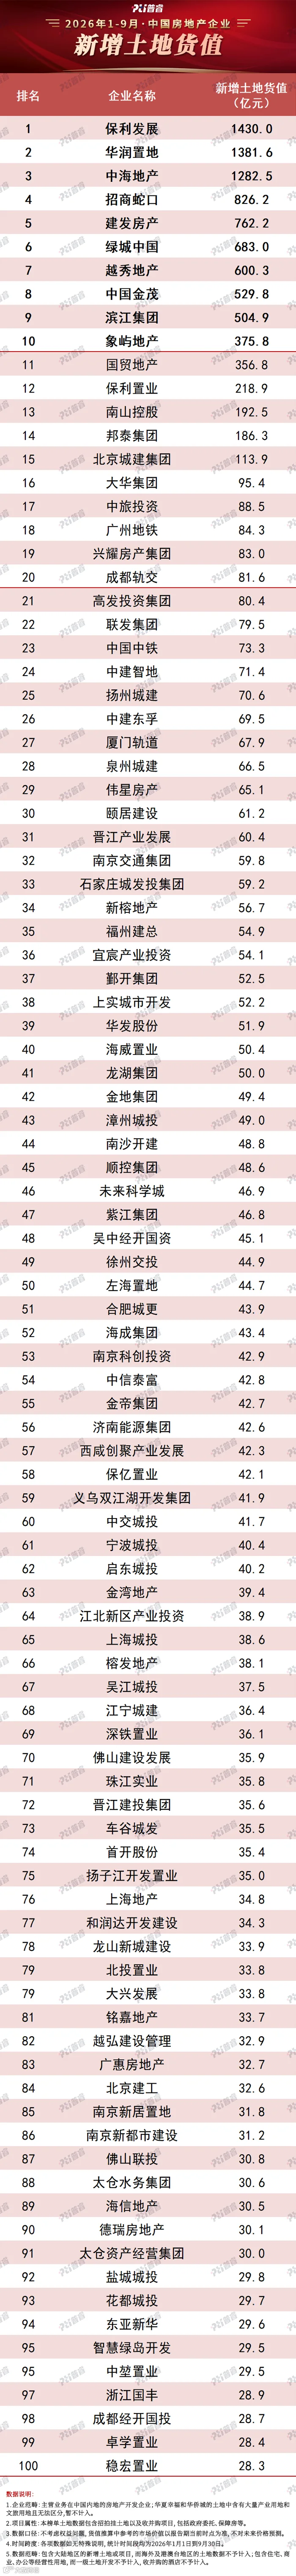
2026年前9月,拿地较为积极的企业仍以头部央国企与地方国企为主。其中保利发展、华润置地、中海地产和招商蛇口四家央企的全口径拿地金额均超过400亿元,全口径拿地货值均超过800亿元,保持领先态势。建发房产、越秀地产和象屿地产等地方国企,依托深耕核心城市的布局策略,拿地金额与拿地货值均位列前十。
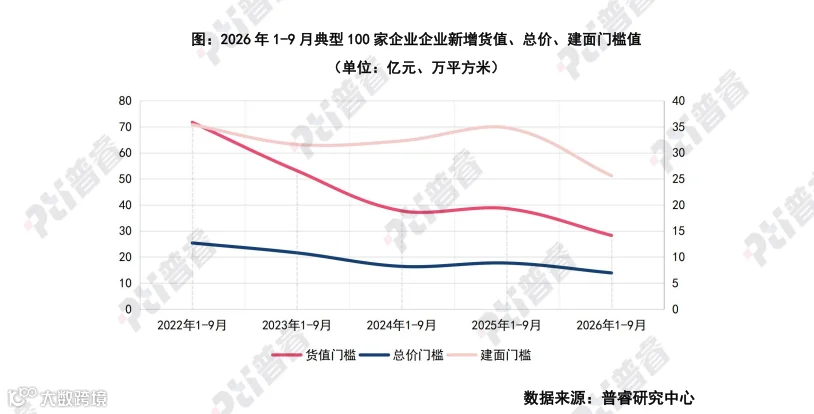
但从100家典型样本企业的拿地门槛值来看,过去三年行业投资趋紧的态势并未发生转变,100家典型样本企业拿地门槛值呈逐年下降趋势。2026年1-9月,货值、总价、建面门槛分别为28.3亿元、13.9亿元、25.6万平方米,较2025年同期分别下降27%、21%和26%。
拿地金额累计同比下降30%,降幅扩大5个百分点
随着8月底政策出台,企业拿地意愿进一步收紧,累计拿地金额同比降幅连续三个月收窄的势头就此终止。
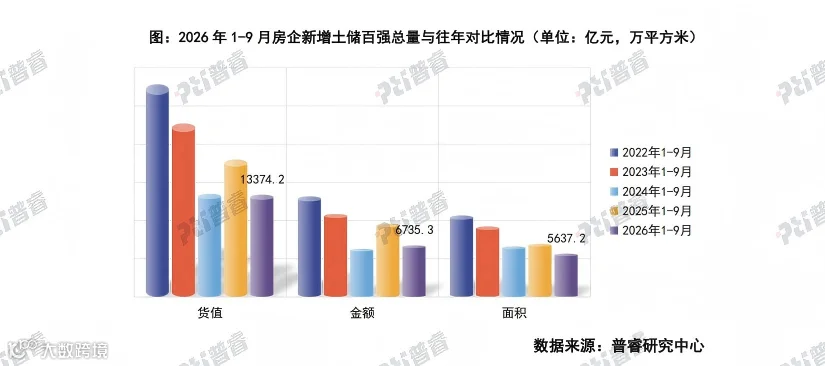
2026年1-9月,100家典型样本企业拿地总量继续创下新低,由此可见土地市场的“火热”仅集中于局部核心城市的核心地块。其中,前9月新增货值、拿地金额、新增建面分别为13374亿元、6735亿元、5637万平方米,同比分别下降26%、30%和19%,拿地金额、新增货值累计降幅较1-8月分别扩大2个、5个百分点。
拿地收缩成企业共识,核心城市的投资地位进一步增强
随着8.28新政落地,我们判断企业投资将进一步收缩与分化,受现房销售带来的资金压力约束,整体投资节奏将持续放缓。
但在区域选择层面,已呈现出明确共识与重要分化。
共识为:核心城市投资地位进一步增强,非核心城市投资价值相对下降。此前部分全国性企业仍在二三线城市保持较大投资规模,核心逻辑在于此类城市地价较低、地货比偏高、利润率表现较好。新政落地后,这一投资逻辑被打破——外地项目建安成本占比高,开发贷为核心融资渠道,若土地分期政策推广,开发贷支撑的投资逻辑将不再成立,外地项目的融资优势随之消失。与此同时,外地项目绝对利润额偏低、团队运营效率不高,在整体投资额度收缩的背景下,企业自然倾向于将有限资金集中配置于核心城市。本次调研中,多家企业已明确表示将投资聚焦于上海等核心城市,非核心城市仅保留企业自身深耕基础好、市场占有率高的优势区域。
分化体现为:在核心城市内部,企业的拿地选择逻辑正从以环线为核心转向关注板块供需关系。此前企业选地更多以环线位置为依据——内环、内中环、中外环、外环,环线直接决定地价上限与售价预期;当前企业更关注板块供需健康度——存在存量在售项目的板块,地方政府或暂缓推地以稳定地价预期;供需关系健康、具备定价权的板块,即便区位稍远仍具备投资价值;而供应量较大、市场竞争激烈的板块,即便区位条件较好也可能被放弃。这一转变意味着,城市内部的板块分化将进一步加剧,同环不同价将成为行业常态。
整体来看,城市投资逻辑正从普涨时代的规模扩张,转向结构性机会下的精准布局。此前企业在全国范围铺开项目、抢占规模;当前企业在核心城市内部筛选板块、择机拿地。投资颗粒度从城市层面细化至板块层面,投资节奏从持续拿地转向择机拿地。这一转变将推动城市内部的板块价值重估,供需健康的板块将获得更多资源倾斜,而供应过剩的板块将面临更长的调整周期。
排版:小Q