

https://xiaoyuzhoufm.com/podcast/689c6fb36f495c4caccf91d1

a16z 成长团队的两位成员用 25 张图给出一个反直觉的判断:这轮 AI 行情不是泡沫,因为股价涨了约 20% 的同时,估值倍数跌了约 20%——涨的是盈利,不是想象力。但另一组数字更扎心:标普 500 里 69% 的公司声称自己有 AI 在跑,真正把 AI 的效果长期追踪下来的,只有 2%。
嘉宾是谁
这期节目来自 a16z 播客,四位嘉宾都出自 a16z 的成长投资团队(a16z 全称 Andreessen Horowitz,2009 年由 Marc Andreessen 和 Ben Horowitz 创办,官网称管理规模超过 1000 亿美元,是硅谷最有名的风投之一)。他们的判断之所以值得听,是因为成长基金的钱大多投在已经跑出规模的公司上——SpaceX、OpenAI、Stripe、Databricks、Waymo、Anduril 都在他们的持仓名单里,看的是真金白银的报表,而不是演示文稿。
主持人 David George 是 a16z 普通合伙人,负责领导成长投资业务,2019 年加入后从零搭建了 a16z 的成长基金;此前在 General Atlantic 工作了约七年,主导过 Airbnb、Slack、Uber、CrowdStrike 等成长型投资。他也是 a16z《市场状况》(State of Markets)系列报告的主笔,这期节目就是带着同事走读报告里的 25 张关键图表。
另外三位:Sarah Wang 是成长投资团队的 general partner,主投 AI、企业应用与基础设施,主导或参与了 Cursor、Decagon、Wiz、Thinking Machines Lab 以及 OpenAI、Databricks 等;她也是 a16z 连续三年「100 位 CIO 企业 AI 调研」的主笔,长期研究推理成本下降。Alex Immerman 是成长投资团队普通合伙人,2026 年 1 月升任 GP,参与过 ElevenLabs、EliseAI、Stripe、Waymo、Anduril、OpenAI 等项目。Santiago「Santi」Rodriguez 是成长投资团队合伙人,2022 年加入,此前在 Bain Capital 投资后期消费、金融服务与工业类企业,与 Alex 长期合写量化研究文章。
一、股价涨了两成,估值却便宜了两成——这才是判断泡沫的关键

David George 在节目中走读第一组宏观图表,解释为什么股价上涨与估值倍数下降可以同时发生。
先把这个判断说清楚:Santi Rodriguez 和 David George 认为,这轮 AI 行情跟 2000 年、2021 年不是同一种东西。用一句话概括——过去的上涨是「同一个赚钱能力被标了更高的价」,这一次是「赚钱能力本身变强了」。
要听懂这句话,得先知道市盈率(P/E)是什么。市盈率等于股价除以每股盈利,也就是「按现在的赚钱速度,多少年能回本」。它是「估值倍数」里最有名的一个——所谓倍数,就是投资者愿意为每一块钱利润付多少钱。这里面有个简单的恒等式:股价 = 每股盈利 × 倍数。所以股价的变化,只可能来自两件事:利润变了,或者倍数变了。
举个算术例子:一家公司每股赚 5 元,股价 100 元,市盈率就是 20 倍。第二年它每股赚 7.5 元(利润涨 50%),但股价只涨到 120 元(涨 20%),市盈率就变成了 16 倍。股价涨了,估值反而降了——这两件事完全可以同时发生。这正是节目里说的「股价涨了约 20%、倍数跌了约 20%」的机制。David George 的说法是:「股价涨了大约百分之二十,而倍数跌了大约百分之二十。这意味着上涨是被基本面盈利驱动的,而不是倍数被抬高的。」
为什么嘉宾非要拿 2000 年和 2021 年做对照?先看 2000 年。那一轮互联网泡沫在 2000 年 3 月 10 日见顶,到 2002 年 10 月,纳斯达克综合指数较峰值跌掉约 78%,把泡沫期间的涨幅全部还了回去。当时的估值高到什么程度:1999 年底,纳斯达克综指整体市盈率超过 200 倍;标普 500 的席勒周期调整市盈率(CAPE,一种把十年盈利平滑掉周期波动的长期估值指标)在 1999 年 12 月达到约 44 倍,是历史最高,而 20 世纪的均值只有约 15 倍。大量「.com」公司根本没有利润,市盈率无从计算。这些是当年公开市场的真实数据,不是节目里的说法。
2021 年是另一回事,但机制相似:美联储从 2020 年 3 月起把政策利率压在 0–0.25%,2021 年全年没有加息,10 年期美债收益率全年只有约 1.1%–1.6%。钱几乎免费的时候,投资人愿意为「很多年后才赚钱」的公司付高价,于是估值被抬起来。2021 年底,标普 500 的 CAPE 约为 38,逼近 2000 年泡沫顶的水平。2022 年开始加息,市场随之回落:标普 500 从 2021 年底的 4675 点跌到 2022 年底的 3912 点,约跌 16%,跌的主要是倍数而不是盈利。这两组数据同样出自公开市场统计,不是节目原话。
节目里没有正面回应的是「AI 泡沫论」这一方。这套说法在 2025 年之后很有市场,主要论点有四条:一是循环融资,比如英伟达宣布向 OpenAI 投资最高 1000 亿美元,而 OpenAI 拿这笔钱去买英伟达的 GPU,AMD、甲骨文、微软之间也有类似交织;二是资本开支与收入不匹配,OpenAI 承诺 8 年投入约 1.4 万亿美元建数据中心,而 2025 年收入只有约 130 亿到 200 亿美元量级,公司自己预计 2028 年前持续亏损;三是债务风险,摩根士丹利估算 2025–2028 年全球数据中心支出约 3 万亿美元,其中一半靠私人信贷,相关债券很多是 BBB 级甚至垃圾级;四是回报存疑,美国国家经济研究局(NBER,一家发布经济学工作论文的权威机构)2026 年 2 月的一项调查显示,约 90% 的企业称 AI 对就业和生产率还没有影响。
持相反看法的不止 a16z,高盛首席股票策略师 Peter Oppenheimer 在 2025 年 10 月也说过,大型 AI 公司的股价上涨有真实利润增长支撑,前瞻市盈率远低于互联网泡沫时期的水平。
至于「标普 500 盈利倍数低于 20 倍」这个说法,需要打个问号:按指数整体口径,2026 年 9 月标普 500 的滚动市盈率约 26 倍、CAPE 约 41 倍,都不低于 20 倍。所以这应该是某个特定口径(比如远期市盈率,或者剔除超大权重股之后)的说法,嘉宾具体用的是哪张图,节目里没有交代清楚。
对普通人来说,这条判断的意义在于:如果上涨真有盈利支撑,那么将来市场回调的风险性质,和 2000 年那种「故事讲完了什么都没有」的崩盘不是一回事。同时它也解释了为什么「股价已经很贵」和「估值其实在变便宜」可以同时成立——你看到的是价格,变的是分母。
二、69% 的公司说自己在用 AI,只有 2% 说得清它带来了什么
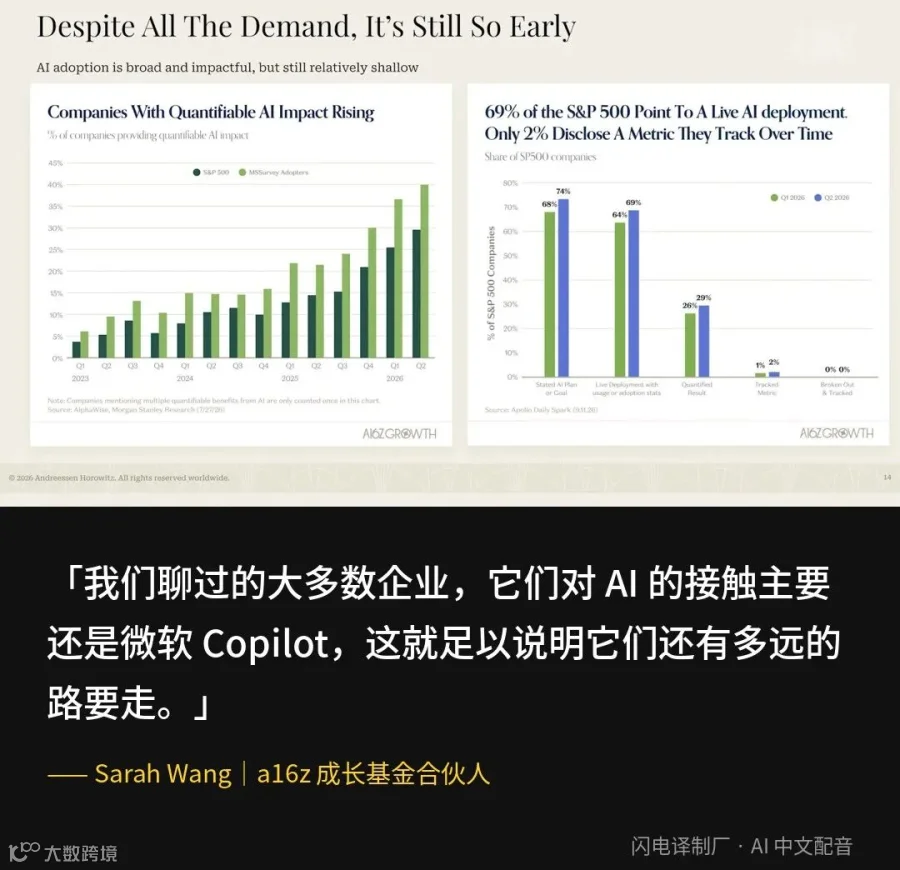
Sarah Wang 在节目中讲企业采用的三个层次:部署、可量化影响、以及被长期追踪的指标。
Sarah Wang 的判断是:AI 在企业里的渗透,比宣传里浅得多。她的原话是:「标普五百公司里的实际部署率已经到了百分之六十九。但如果你看那个终极的晴雨表,也就是长期跟踪的那个指标,其实只有百分之二。」
先解释这三个数字为什么能同时成立。它们的口径由宽到严,是同一批 500 家公司、层层收窄的。第一个数字「实际部署」,指的是公司能在公开材料里指出至少一个已经在真实业务里运行的 AI 应用——不是试点,也不是仅仅表态在探索 AI;它只做一个「有还是没有」的判断,不衡量用了多少、多深、带来多少价值。第二个数字约 30%,指能说出某种可量化影响的公司,也就是拿得出成本或收入上的具体数字。第三个数字约 2%,指披露了一个会跨期持续追踪的指标的公司,也就是已经把 AI 放进了常态化的经营度量里。
所以 69% 说的是广度,2% 说的是深度,两者不矛盾。要提醒的是,节目里出现了两个 2%:另一个是截至 2026 年 4 月、约 2% 的美国家庭在为某种 AI 服务付费,那是消费端的数字,不是一回事,别混。
那「大多数企业对 AI 的接触面不过是微软 Copilot」为什么会是负面证据?Microsoft Copilot 是微软的生成式 AI 助手,2023 年 2 月以 Bing Chat 的名字面世,后来统一叫 Copilot。企业版 Microsoft 365 Copilot 把它嵌进 Word、Excel、PowerPoint、Outlook、Teams,卖法是按席位加购订阅:2023 年 7 月官方公布的价格是每用户每月 30 美元,需要先有 E3、E5 之类的既有许可。规模上,微软在 2026 年 7 月的财报电话会上说,Microsoft 365 Copilot 的付费席位超过 3000 万;而更早的数据显示 Office 365 商业付费席位已超过 4 亿。也就是说,付费渗透还在个位数百分比。
换句话说,多数企业买到的是最浅的一层 AI:在办公软件里聊天和做摘要,既没有重构流程,也拿不出可量化的回报。这不是模型不够强的问题。行业里对这件事有个通俗叫法,叫「最后一公里」:工具买得到、演示好看,但装不进真实流程。MIT 的 NANDA 在 2025 年 7 月的《The GenAI Divide》报告里给出了常被引用的证据:约 95% 的组织从生成式 AI 拿到零回报,而报告认为主因不是模型质量、监管、算力或人才,是工具不记住反馈、不适应语境、和日常工作流错配。
另一面,重度用户正在和普通用户拉开距离。Sarah 引用 Yipit(一家做消费与支出数据的市场研究公司)的数据说,AI 厂商支出的中位数里,前 1% 的用户大约是前 10% 的 8 倍;前 1% 几乎等于第 2% 到第 10% 加起来那么多。在 a16z 自己投的最 AI 原生的公司里,最重度的用户一个月要花七千五到九千美元,而中位数用户大概就是一份月订阅,两百美元上下——差距二十倍以上。
对普通读者来说,这条最直接:你所在的公司大概率属于那 69% 里「买了但没真正跑起来」的大多数。这也解释了为什么应用层公司还有巨大空间。Alex Immerman 提到,Sarah 曾和 Databricks 的 Ali Ghodsi 有过一次对话,对方说:AI 可能对世界了解很多,但对你这家公司了解极少。Alex 说,正是这个落差让他对应用层这么兴奋。他举的例子是 Revolut——工程团队已经很强,仍要跟 ElevenLabs 合作,把最好的语音模型接进银行工作流,让客户打电话进来时问题能被顺畅、安全地解决。
最后一点必要的坦白:a16z 是投资方,它持有 OpenAI、Databricks、Cursor、Decagon 等一批 AI 公司的股权。它的收益来自这些公司长大、估值上涨,所以「渗透率极低=剩下的市场极大」这个判断对它有利。a16z 自己也在 2026 年 1 月的 CIO 调研里主动写明「我们是 OpenAI 的投资人」。听这个判断的时候,记得把立场算进去。此外,69%、30%、2% 这三个数字出自 a16z 自己的报告,口径是「公司在公开材料里披露」,可能低估了在跑 AI 但没说的公司,也可能把「提了一嘴」算成部署,而且样本是信息披露规范度最高的标普 500 大公司,不能直接外推到所有企业。
三、AI 的钱正在变成工厂、电网和工地

Alex Immerman 在节目中讲超大规模厂商的资本开支如何变成芯片、电力和施工行业的订单。
Alex Immerman 的判断是:机会正在从「比特」外溢到「原子」。他说得更直白:「我们聊超大规模厂商的资本开支时,也应该把它看成是别人的订单簿……这就是为什么这轮更广义的科技热潮变成了一场工业热潮。」
先解释「超大规模厂商」(hyperscaler)。这不是某家公司的名字,而是行业术语,指那些自建并运营超大规模数据中心的云与 AI 巨头——业内常见的门槛是单个站点 5000 台以上服务器。节目点名的五家是 Alphabet(谷歌母公司)、Amazon、Meta、Microsoft、Oracle。它们砸钱的去处很具体:AI 服务器和 GPU、供电与电网接入、液冷等冷却系统、土建施工。David George 给出的数字是:「它们二零二六年的资本开支大约是七千八百亿美元,而今年是四千一百六十亿。」他指的「今年」是 2025 年,而所有预期都指向它们从 2027 年起每年花超过一万亿美元。
其中单个公司的规模,在公开报道里也能看到量级:微软 2026 年 1 月宣布 800 亿美元的数据中心投资,谷歌 2025 年资本开支约 750 亿美元,Meta 2025 年约 600 到 650 亿美元,亚马逊 2025 年约 1000 亿美元。需要说明的是,「2026 年约 7800 亿美元」这个合计数字是节目里的说法,没有找到独立公开来源核实。
供给端的情况是:需求大于供给。David George 说,他们和供应链上每个环节的人都聊过,得到的回答基本一致——「数据中心供应链里有几个环节,2028 年之前你都拿不到材料或者产品」。
需求端更硬的证据是订单。这里的「云 backlog」指的是财报术语「剩余履约义务」(RPO):按会计准则,公司必须披露已经和客户签约、但还没交付、还没确认为收入的那部分合同金额。它不是分析师的预测,而是经过审计、写在财报里的数字。比如微软一家的商业 RPO,从 2025 年 6 月财年末的 3680 亿美元,一路涨到 2026 年 6 月财年末的 6780 亿美元。节目里说,微软、谷歌加亚马逊几家的云 backlog 合计约 1.7 万亿美元——这个数字同样要按节目口径引用,各家口径并不完全一致。
但订单不等于到手的现金,而且要等。这里的自由现金流,大致等于经营赚到的现金减去当年花掉的资本开支。David George 用「J 曲线」来解释:建数据中心,钱是当下就花出去的,收入要几年才兑现,所以超大规模厂商的自由现金流先被压低;市场的一致预期是 2028 年开始恢复、之后大幅增长——这是预期,不是已经发生的事实。这条曲线最敏感的变量是芯片能用多久。他提到亚马逊最近的财报电话会讲得很好:「GPU,或者说 TPU,实际的使用寿命相当长。」TPU 是谷歌自研的 AI 芯片,和英伟达的 GPU 用途类似。芯片按几年折旧,直接决定每年要摊掉多少成本——如果按 6 年摊销、实际两三年就不划算,账面利润就会被高估。反过来的证据是,a16z 在 2026 年 1 月的报告里引用谷歌的说法:七八年前的 TPU 仍在满负荷运行。
「原子世界」的代表就在他们的投资组合里。Alex 举了三个:Anduril 那个规模相当于 87 个橄榄球场的制造工厂,Waymo 在激进扩建的车辆基地,SpaceX 在路易斯安那州的 100 亿美元投资。另外,Sarah Wang 在节目中还提到一条独立的证据:一位名叫 Dina Powell McCormick 的人士最近上了 Meta 的一档播客,聊到当地项目跟社区合作把电价降了下来——她以此说明今天已经有真实案例,不是嘴上说说。
Alex 还讲了一条反直觉的数据:「美国最近一项研究显示,数据中心容量每增加 10%,居民电价下降 40 个基点。」这个数字几乎可以确认来自 2026 年 6 月的一篇工作论文《Have Data Centers Raised Your Electric Bill?》,作者来自 EPRI(美国电力研究院)、Watershed(一家做碳与能源数据的气候科技公司),发布在 arXiv 上(研究者公开预印本论文的网站)。它用 2015–2024 年各州数据估计,数据中心容量每增加 10%,居民平均零售电价约降 0.4%(约 40 个基点),容量翻倍约降 3.5%,并推算 2019–2024 年间居民电价因此低约 6%。
机制是电网的固定成本分摊。Alex 的比方很朴素:「电网是一套共享的固定成本,电线杆、线路、变电站。所以像数据中心这样稳定的大客户,能把这些成本摊到更多的电量上。简单说,共享系统里需求更多是好事。」
但这篇论文只是未经同行评审的预印本,不是定论。它的工具变量第一阶段 F 统计量只有 7.8,低于常用阈值,方法上受质疑;一阶差分估计出的效应「精确为零」,说明降价要很久才显现;作者自己也警告,涡轮机排队、变压器短缺、关税与审批停滞可能让新增装机更贵,如果承诺的负荷落空导致过度投资,效应会反转。反方证据也很硬:PJM 是美国最大的区域电网运营商之一,负责十几个州的电力调度,通过容量拍卖向发电厂购买备用发电能力;PJM 的独立市场监督机构 Monitoring Analytics 称,数据中心在最近一次容量拍卖中推高了 63 亿美元成本,近四场拍卖中数据中心相关容量费用接近 636 亿美元总额的一半。
对普通人来说,这条有两层含义。一是 AI 的钱最终会变成工厂、电网和建筑工地的岗位,不只是硅谷的软件公司。二是它反驳了一个很常见的直觉——「数据中心一来,我的电费就要涨」。这个反驳目前有数据支持,但还谈不上盖棺定论。
写在最后
把这几点串起来看:涨的是盈利不是倍数,说明这轮不是 2000 年那种空中楼阁;花的钱已经外溢到电力、制造和工地,说明它也不只是硅谷的自我循环;但企业内部的渗透还停在 69% 的浅层,说明真正难的部分还没开始。
值得想的是那个 2%。它不是技术问题,是组织问题——工具已经在手边,公司却还不知道怎么把它嵌进每天的活儿里,也不知道该拿什么指标去衡量它。这种落差在历史上每次技术换代都出现过,而它最后总是由具体的某家公司、某个岗位先跨过去。
所以更实际的问题也许是:你所在的单位,属于 69% 还是 2%?如果连「我们到底用它省了多少时间」都答不上来,那就还在前一层。
收听本期:小宇宙搜索「闪电译制厂」,收听《EP8|万亿美元 AI 基建:市场状况全景解读》。 https://www.xiaoyuzhoufm.com/episode/6abd9129e742e36efcbd4f57
原节目:a16z Podcast《The $1 Trillion AI Buildout | State of Markets》 https://a16z.simplecast.com/episodes/the-1-trillion-ai-buildout-state-of-markets-tkJj_Zp1