


2026上半年,越南四大平台(Shopee、Lazada、Tiki、TikTok Shop)销售额291.6万亿越南盾,约110亿美元,同比增长44.1%——这是Metric.vn的口径。YouNet ECI测出的同一个市场是264.8万亿盾、增长19%。两家方法论不同,增长有多快取决于谁在测,本文客单价相关计算均基于Metric口径并逐一标注。
剪刀差:量增13.7%,钱增44.1%
上半年销量21.87亿件,只增13.67%;销售额却增44.1%。差额主要落在客单价上:Shopee件均价153,074盾,同比涨43%;TikTok Shop 138,501盾,涨43%;Lazada 227,912盾,涨40%;Tiki 469,837盾,涨38%。

四大平台全线涨四成左右的件均价,说明买家在单位订单里花更多钱,卖货逻辑正在从"多卖几件便宜货"转向"单件卖得更贵"。
两端收缩,中间膨胀
按Metric一季度数据,10–20万盾仍是最大份额(24.8%),但20–75万盾的中端价位份额在扩大;100万盾以上份额从17.2%降到15.8%。中间膨胀、高端收缩、低价盘稳但增量有限——越南买家没有消费升级到奢侈品,是从底价盘往中端挪。

对低价卷量型卖家,这个迁移方向意味着:同款低价SKU的自然流量池在相对收缩,而中端价位带的竞争密度还没上来。
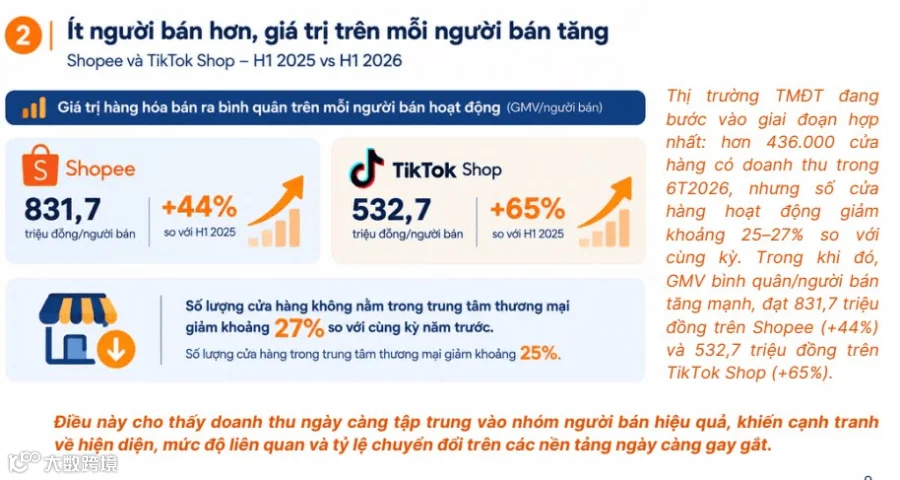
44%的另一面:27%的小店没了
增长数字的另一面是店铺出清。上半年非Mall小店数量约降27%,Mall店约降25%,据行业媒体汇总,超过15万家曾有销售记录的店铺退场。推力有三层:
费用:据行业媒体汇总,TikTok Shop交易手续费5月起从5%调至6%,Shopee Voucher Xtra服务费从4%提至5.5%并自动扣除至少1%订单额注入广告账户,Lazada越南2月起跨境直邮佣金从6%调至8%。综合成本升至销售额的30–35%,部分品类达40–50%
监管:越南《电子商务法》及配套法令7月1日生效,卖家须通过国家数字身份系统完成核验,主播开播前同样要过
流量:Shopee与TikTok Shop合计占约98%份额,资源进一步向头部集中
据越南媒体报道,有在Shopee经营9年、TikTok粉丝41.4万的卖家自述8月4日起双平台停售,原因是"费用越来越高,对新规则了解不足"。
高增速里藏着降温信号
两个信号值得放进决策:Metric预测二季度销售额环比下降4.28%(交易量微增1.27%);越南在线消费者信心指数从一季度127点降到122点。同比高增长有去年同期基数垫底的因素,环比曲线已经在弯。
三类卖家,三种过法
低价卷量型:拉一下自己SKU的价格带分布,对照迁移方向,把选品重心往20–75万盾中端挪;旺季前是调结构的窗口
观望进场型:洗牌期进场成本低过内卷期,但把身份核验、AI标签、税务合规三项成本先算进模型
已在场内:四季度按多节点排布备货——越南消费者把购物分散在10.10、11.11、12.12、年终和春节(85%围绕春节购物),不再押单一节点,备货节奏跟着日历拆。

越南市场没有变冷,变的是门槛的构成——从流量成本转向合规成本和内容成本。选品结构、合规资质、备货节奏,比单纯压价更决定明年还在不在场内。转给做东南亚、看越南机会的卖家朋友。
END
延展阅读
【GMV增长超700%!越南针织类服饰热卖,东南亚秋冬机会来了】›
【TikTok Shop越南站10月12日起每件最高多扣65000盾物流费】›
【TikTok Shop越南大促卖爆70%,不拍视频不直播也能出单】›
