大数跨境

人民币基金出海全拆解:3 类持股架构 + 4 大合规通道,避坑跨境税务风险

人民币基金出海全拆解:3 类持股架构 + 4 大合规通道,避坑跨境税务风险 君玮咨询
2026-09-30
4
导读:人民币基金出海全拆解:3 类持股架构 + 4 大合规通道,避坑跨境税务风险地缘环境与监管规则双重约束下,人民币

人民币基金出海全拆解:3 类持股架构 + 4 大合规通道,避坑跨境税务风险

地缘环境与监管规则双重约束下,人民币基金出海早已不是简单资金出境,架构设计直接决定控制权、风险隔离与退出可行性。市场主流形成镜像映射、平行架构、权益隔离三类持股模式,过桥贷款、认股权证等工具成为资金跨境落地常用手段。ODI、QDII、QDLP、QDIE 四大合规通道各有适用边界,选错路径将带来备案退回、资金卡顿等实操难题。同时,基金常设机构、间接股权转让、CRS 离岸穿透、开曼经济实质等税务合规风险不容忽视。本文拆解跨境持股架构、资金落地路径、合规通道与税务雷区,为私募管理人梳理可落地的实操参考。


一、三种持股架构


人民币基金投资出海企业时,根据所投控股公司注册地的不同,首要区分境内投资 架构与境外投资架构。在跨境持股层面,市场实践中形成了三种典型模式:


模式一:完全镜像映射(境内外权益一对应)

境内外两层融资主体向上穿透的最终权益持有人及其权益比例完全一致,境内外投资人在双层均持有权益。这种架构往往是已有境内融资架构的项目为快速出海而采取的权宜之计,可以暂时搁置境内母公司对外直接产生的ODI成本(包括时间和费用),在IPO条件成熟之前先骑墙观望,作为决定最终上市架构前的过渡。但该架构对减轻地缘政治压力的效果有限—随着CRS、FATCA等国际信息交换机制完善,离岸公司的最终受益人信息已逐渐可被穿透获取。


模式二:境内外分别融资(平行架构)

原有境内投资人不再外翻,境外投资人也不在境内直接或间接持股,一侧投资人对另一侧的融资和业务不产生影响。对创始团队而言,资本运作和业务阻力的压力会小很多。但风险在于,第三方可能通过境内外架构在核心股东或董事上的相似性将二者视为一体。典型如TikTok案,美国法院在裁决中明确提及开曼注册的ByteDance Ltd.由张一鸣创立且持股21%,作为论证TikTok受中国控制的一环。


模式三:境内外股东权益完全隔离

境外业务与境内业务在权益上彻底切割,受地缘政治博弈影响的可能性最低。但随之而来的关键问题是:由于缺乏股权纽带,双方可能在战略规划和资源分配上难以统一,需要在业务协同之外,额外设计经营战略决策层面的协同机制和利益平衡方案。若全员中国国籍的创始团队采用此架构,还面临外籍身份获取周期长、代持法律效力不确定等前置障碍。


选择逻辑:三种架构的核心权衡在于控制权集中度与地缘风险隔离度之间的取舍。镜像映射控制力最强但风险最高,完全隔离风险最低但需要解决协同问题。实践中,多数私募基金出海采用平行架构或隔离架构作为过渡,最终根据上市地监管环境确定终局架构。


二、资金与股权跨境落地


路径一:境内过桥贷款+境外认股权证

人民币基金向境内公司(Opco)支付等价于美元投资款的过桥贷款,同时在开曼公司持有认股权证。待ODI审批完成后,境内公司归还过桥贷款,人民币基金作为投资主体直接持有开曼优先股。这是目前市场较为常见的操作方案,通过过桥贷款化解了公司的资金短缺,未来也能通过合规方式在开曼公司持有股份。


路径二:境内公司持股+境外认股权证

投资人在境内公司持股并在开曼公司持有认股权证,待ODI办理完毕后,通过减资退出境内公司并在开曼公司行权持有优先股。该路径适合境内已有持股基础、需要逐步过渡至境外持股结构的场景。


路径三:WFOE层面持股方案

投资人投资WFOE使其变更为中外合资企业,同时开曼公司向投资人发行认股权证。待ODI办理完毕,投资人转让股权退出WFOE并在开曼公司行权持有优先股;或者采用“境内公司象征性持股+WFOE持股+境外认股权证”的组合方案,将投资价款一分为二,绝大多数出资至WFOE、少部分在境内公司象征性持股。


三、不同项目如何选择架构


四、四大合规路径:私募出海怎么选?


路径1:ODI(境外直接投资)—股权/并购首选

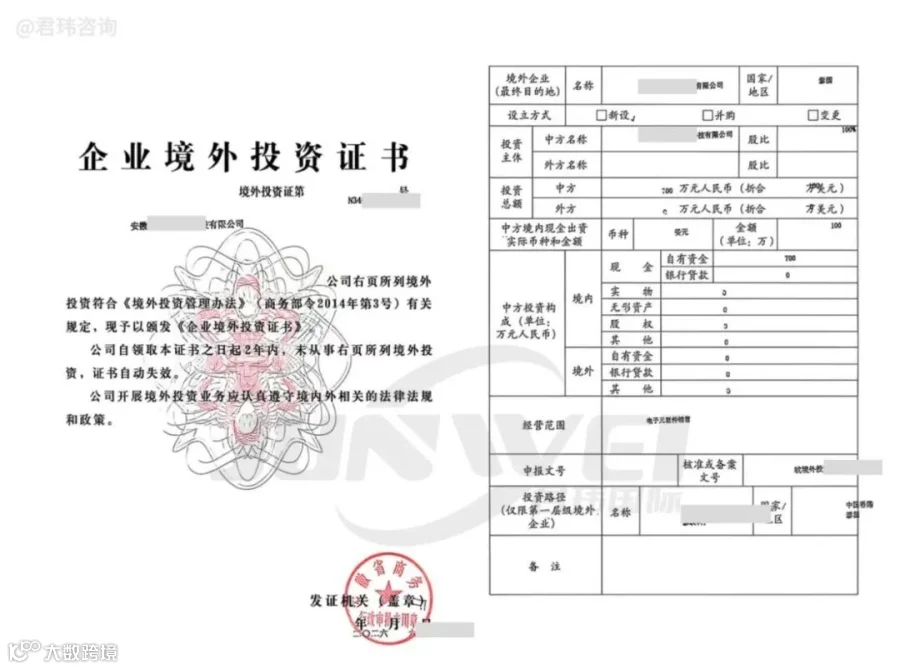
ODI是指境内企业以现金、实物、无形资产等方式在境外投资,并以控制境外企业经营管理权为核心的经济活动。私募基金通过ODI出海,需经历发改委核准/备案、商务部门核准/备案、银行外汇登记三大环节。


私募基金的特殊要求:基金本身作为备案主体的,需提交中基协出具的私募投资基金备案证明;LP资金来源需逐一论证,包括身份证明、出资能力证明、资金合法性承诺函,这是备案被退回的高频点;基金需提交与托管银行签署的托管协议,证明资金流转在监管体系内完成。


适用边界:ODI适用于境外非上市企业股权直投,禁止用于投资境外二级市场股票、债券等公开交易产品。


路径2:QDII(合格境内机构投资者)—公募/证券类出海

QDII是经证监会批准、由境内基金管理公司和证券公司等证券经营机构,以资产组合方式在境外进行证券投资管理的制度。投资范围限于境外二级市场(股票、债券、基金等),境内企业需与金融机构合作,由金融机构作为QDII管理人面向合格投资者募集。私募基金无法直接申请QDII资格,需通过合作方式参与。


路径3:QDLP(合格境内有限合伙人)—上海/海南试点

QDLP自2012年在上海率先试点,目前已扩展至天津、深圳、青岛、北京、海南、重庆、江苏、广东等地。QDLP管理企业在取得试点资格和额度后,可直接面向境内合格投资者募集资金,投资于境外非上市企业股权和债券、境外上市企业非公开发行和交易的股票和债券、境外证券市场、境外股权投资基金和证券投资基金及境外大宗商品等,投资范围横跨一级和二级市场。


各地政策差异显著:海南门槛最低(注册资本不低于500万元人民币),且推出“双15%所得税”优惠政策;上海探索募集外币资金及更灵活的汇兑安排;北京允许跨境人民币直接投资。


路径4:QDIE(合格境内投资企业)—深圳/北京/海南专属

QDIE是深圳首创的私募出海路径,目前仅在深圳、北京、海南三地试点。


与QDLP的核心差异在于:不设单家机构额度上限,按项目逐笔备案,适合有自主境外投资能力的私募团队。深圳QDIE允许证券期货经营机构等金融机构参与设立境外投资主体,境外投资主体可以资产管理产品的形式开展境外投资,灵活性更高。实践中,QDIE主要为境内金融机构和私募基金管理人开展境外一级市场投资提供渠道,不鼓励投资境外二级市场。


路径选择速查:做境外未上市股权直投选ODI;做境外二级市场投资选QDII或QDLP;需要一级+二级混合投资选QDLP/QDIE;追求额度灵活性和项目逐笔管理选QDIE。三条路径不能混用、不能串用。




五、跨境架构税务核心风险


第一层:基金运营层面的税务居民与常设机构风险

传统美元基金的税务安全主要关注基金运营层面的税务居民/常设机构风险。若境外基金在境内构成常设机构,可能面临境内企业所得税的纳税义务。对于QFLP,若按照权责发生制计税,税款可能在基金未实际分配利润前就需要缴纳,增加现金流压力。


第二层:交易层面的预提所得税与间接股权转让风险

跨境投资退出时,若涉及间接转让中国应税财产,可能被税务机关依据“合理商业目的”原则重新定性,征收预提所得税。同时,股息、利息、特许权使用费的跨境支付也涉及预提所得税的代扣代缴问题。


第三层:CRS合规与离岸架构穿透风险

私募基金作为中国CRS规则中的“金融机构”,负有全流程合规义务,包括税收居民认定、消极非金融机构穿透、零申报和非零申报、AMBERS平台CRS年度报告填报等。在复杂跨境架构中,CRS申报的边界往往存在模糊地带—家族办公室与SPV的投资机构定性、主动经营与消极租金收入的划分、控制人传统判定的规则模糊性,均构成显著的合规风险。


特别提示:开曼《经济实质法》将投资基金排除在“相关实体”定义之外,投资基金无需满足经济实质要求,但需向开曼税务信息管理局提交年度经济实质通知。然而,基金层面的税收中性并不意味着整体税负为零—税负只是转移到了投资者层面,且CRS会将基金份额信息交换至投资者所在税收管辖区。高净值人士与金融机构应在架构设计阶段即建立“实质重于形式”的实体定性、收入性质证据留存以及系统化持续监控机制,以有效防范漏报、误报及合规处罚风险。


【声明】内容源于网络
0
0
君玮咨询
J&W Overseas君玮咨询,您身边的跨境企业服务专家!业务涉及海外注册、海外秘书服务、海外银行开户、ODI备案、FDI、红筹/VIE 架构、跨境金融服务、外资园区招商等。
内容 418
粉丝 0
君玮咨询 上海君玮企业发展有限公司 J&W Overseas君玮咨询,您身边的跨境企业服务专家!业务涉及海外注册、海外秘书服务、海外银行开户、ODI备案、FDI、红筹/VIE 架构、跨境金融服务、外资园区招商等。
总阅读72.2k
粉丝0
内容418