


👆为避免一线跨境热点不被折叠,请点上面⭐星标

近日,一则深圳税务稽查公告引发跨境行业关注。
相关企业连续收到税务事项通知、税务检查通知和调取账簿资料通知,稽查期间覆盖多年,且文书均采用公告送达方式。
深圳卖家被税务稽查4年
9月14日,深圳一家头部大卖的全资子公司帕**,被列入中国海关信用信息异常企业名录。
原因是被税务部门认定为走逃失联企业及其他非正常情形,。
税局从今年5月开始查这家公司,检查范围从2022年一直拉到2025年年底,要求提交总账、明细账、记账凭证、购销合同、运输合同和财务报表等。
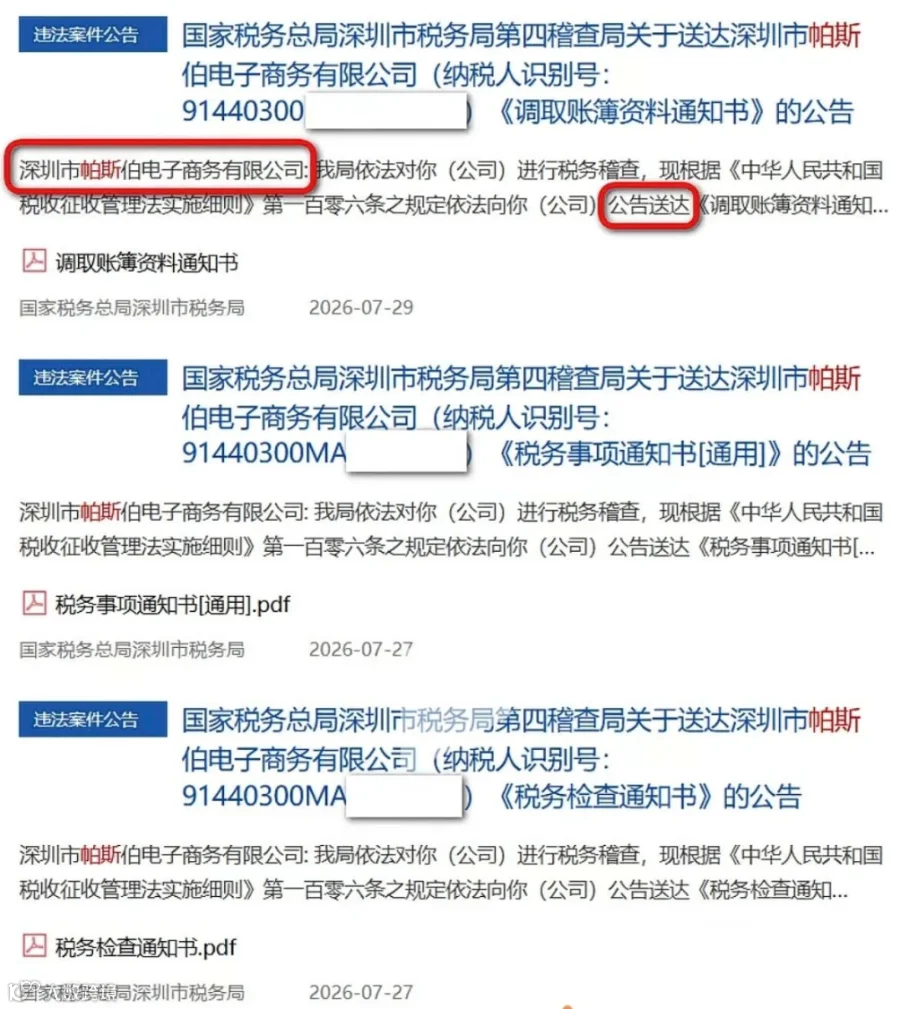
很多人只看到稽查这件事本身,却忽略公告送达背后的严重性。
税务机关通常会通过电话、邮寄或现场等方式联系企业。只有在登记地址无人、电话无法接通、邮件退回等情况下,才可能采用公告送达。
公告期满后,法律上通常视为文书已经送达。企业法人是否实际看到,并不会当然中止后续检查、资料调取或处理程序。
因此,以下想法都很危险:
法人联系不上,事情就能往后拖;
公司没经营了,历史账目可以不管;
实际控制人电话畅通,挂名法人失联无所谓;
店铺规模不大,不会进入税务视线。
企业一旦被认定为失联主体,风险不会消失,反而可能因为无法及时配合而进一步扩大。
最常见的"失联"原因,不是故意逃避
很多问题源于早期管理粗放:
法人挂名。 注册公司时借用员工、亲友身份,后续实际经营者与登记人员长期脱节。
联系方式过期。 企业登记的手机号、邮箱属于离职员工,工商和税务信息多年未更新。
地址无人接收。 注册地址搬迁后没有及时变更,现场核查无法找到企业。
过度拦截来电。 将陌生座机全部屏蔽,可能错过税务、海关等监管部门的联系。
这些看似是行政疏忽,但在监管程序中,可能直接影响企业能否及时收到通知、提交资料和解释业务情况。
跨境卖家应做一次"主体体检”
建议对所有店铺主体建立清单,逐项核对:
1. 核对登记信息
检查法人、财务负责人、注册地址、手机号、邮箱和实际经营地址是否真实有效,并及时更新离职人员信息。
2. 梳理主体关系
把店铺、品牌、收款账户、供应商、报关主体和实际控制关系画清楚,避免公司之间资金和业务长期混用却没有留痕。
3. 统一保存经营资料
平台订单和回款记录、报关单据、采购发票、物流凭证、广告费用、仓储费用及银行流水,应按主体和年度归档。
4. 清理历史遗留问题
对长期零申报、体外收款、买单出口、成本凭证缺失等情况进行专项排查。发现异常时,应尽早咨询专业税务人士,不要等收到检查通知后才临时补资料。
5. 保持监管渠道畅通
不要一刀切拦截陌生座机和官方邮箱。企业应指定专人负责接收税务、海关和市场监管部门的通知,并建立内部转办机制。