



三个月过去,xTool未能如期回归港交所。
2026年1月1日,xTool母公司向港交所递交上市申请;半年后的7月1日,因有效期届满申请失效。按照港交所规定,失效后三个月内补充材料可续期,若超过此期限重新递表,将被视为新的上市申请。
9月30日因此成为xTool上市进程的关键节点。截至发稿,xTool未更新材料,其后续进程已非简单续期,而是接近重新起跑。
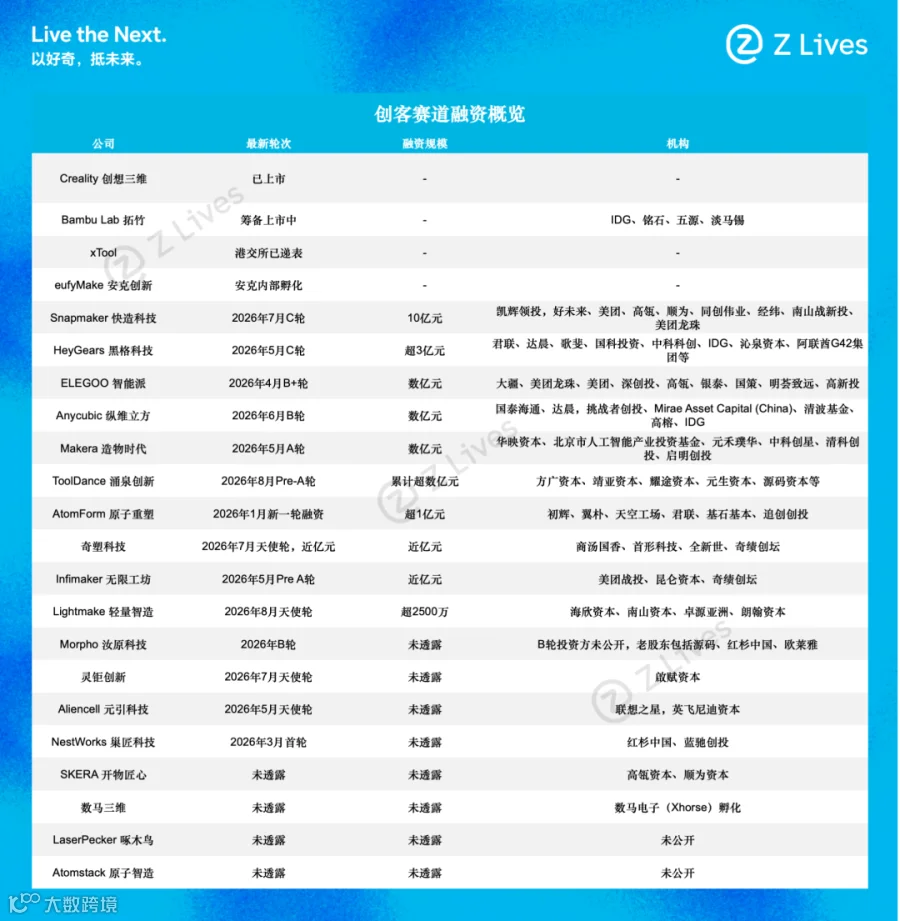
在xTool上市悬而未决期间,核心竞争对手加速追赶甚至实现超越。一级市场数据显示:营收超25亿的智能派连续融资,估值约45亿人民币;快造科技在Kickstarter巨额众筹后,估值飙升至70亿人民币(约合10亿美元);拓竹科技估值达100亿美元,2025年收入超100亿人民币,并已跨界发布激光雕刻产品。
尽管创客赛道一级市场依然活跃,但作为先发者的xTool正逐渐丧失利用IPO资本加速的时间窗口,未来将面临更为激烈的存量市场竞争。

社区叙事难获二级市场买单
尽管一级市场热衷“硬件+平台”的创客故事,但社区应是硬件扩张的结果,而非销售停滞后的替代品。
Cricut的案例印证了这一点。拥有近600万活跃用户和310万付费订阅用户的Cricut,2026年第二季度硬件及耗材收入下降22%,活跃用户仅增1%,付费用户增3%。尽管平台收入增长5%且占比超过产品收入,仍无法阻止总收入下滑9%,其估值已回落至传统消费硬件公司区间。
创想三维于2026年5月29日以18.8港元上市,截至9月28日股价约26.2港元,较发行价上涨约39%,市销率约3.7倍。其首份财报显示,2026年上半年耗材收入增长48.3%,软件平台新增注册用户、月活及会员收入分别增长77.1%、68.3%和60.1%。
然而,作为收入基本盘的3D打印机业务仅增长0.1%,公司由盈转亏。这表明,若硬件销量无法持续扩张,耗材、社区和平台的增长可持续性存疑。这也是xTool面临的估值难题:Atomm的用户和交易建立在设备持续扩张基础上。市场不仅关注社区变现能力,更追问xTool的设备销量前景。

互相进入“工艺腹地”,市场竞争加速
xTool的销售压力已在招股书中显现。2023年至2024年,其激光类创意工具及配件套装销量从10.68万套增至13.88万套;但2025年前九个月,销量从上年同期的8.59万套降至7.19万套,同比减少约16%。
xTool的应对策略是横向扩展工艺,2026年新品涉足彩色打印、UV打印、服装印制和刺绣。
然而,针对消费者有限桌面空间的竞争已进入白热化阶段。
以3D打印为核心的拓竹于9月发布激光雕刻打印机;创想三维将激光业务独立为Falcon品牌;安克创新旗下eufyMake推出桌面UV打印机E1,迅速切入xTool试图开拓的UV打印市场。
这些产品争夺同一批用户,桌面空间、预算及订单量均有限。一台机器增加一种工艺,可能挤占另一台机器的位置。各家采用不同技术路线,表明创客工具仍处于产品定义期,何种生产方式更受消费者接受尚无定论。
对xTool而言,扩展工艺既是寻找增量也是防守。彩色打印、服装印制等有助于进入新场景,Atomm和Customthings旨在留存设计与订单。但在竞品涌入相邻品类后,xTool需证明这些投入能带来更高销量、使用频率和持续耗材收入,而非单纯延长产品清单。

xTool需要重新介绍自己
xTool失效的招股书仍将其定义为以激光创意工具为核心的公司。2025年前九个月,激光类产品贡献了85.4%的收入,材质打印机及配件仅占5.7%。
递表后的九个月内,赛道格局巨变。资本市场关注的重点已从工艺种类和社区闭环,转向xTool能否在竞品加速融资和扩充品类的背景下,守住先发优势并转化为销量与持续收入。
扩张伴随成本增加。更多工艺意味着更高的研发、供应链复杂度、软件适配及渠道售后投入。若新品无法快速规模化,反而可能增加库存和经营负担,影石曾面临类似困局。xTool需证明不同工艺能共享用户、软件、材料和销售渠道。
下一份招股书需回答的核心问题包括:新品实际销量及是否弥补激光产品下滑;超40.5万台联网设备是否带来更高开机率和复购;Atomm和Customthings是否产生可衡量的独立收入。
xTool缺少的不是新故事,而是证明故事成立的数据。

