



首次注册香港公司的企业主在收到“绿盒”后,往往对其中繁杂的文件与印章用途感到困惑。本文将详细解析香港公司绿盒内的核心资料、三大印章的使用规范、主要税种及后续维护要点,助您合规运营。
一、香港公司绿盒文件清单
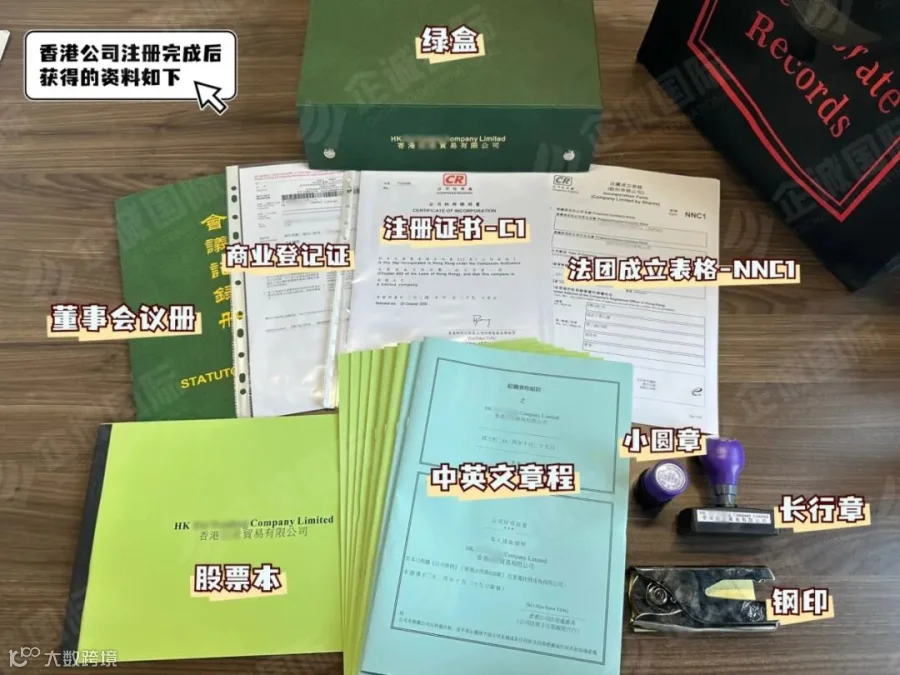
香港公司注册完成后,将获发一个包含以下资料的绿盒:
- 1. 香港公司注册证书原件(CI)
- 2. 香港公司商业登记证(BR)
- 3. 法团成立表格(NNC1)
- 4. 股票本
- 5. 法定记录册
- 6. 香港公司章程(M&A)8本
- 7. 签字章 1枚
- 8. 小圆章 1枚
- 9. 钢印 1枚
- 10. 精美绿盒 1个
其中,CI、BR、NNC1、公司章程及三枚印章为高频使用文件,广泛应用于银行开户、商务合作及政府对接等场景。
二、绿盒核心内容详解
01 CI——公司注册证书
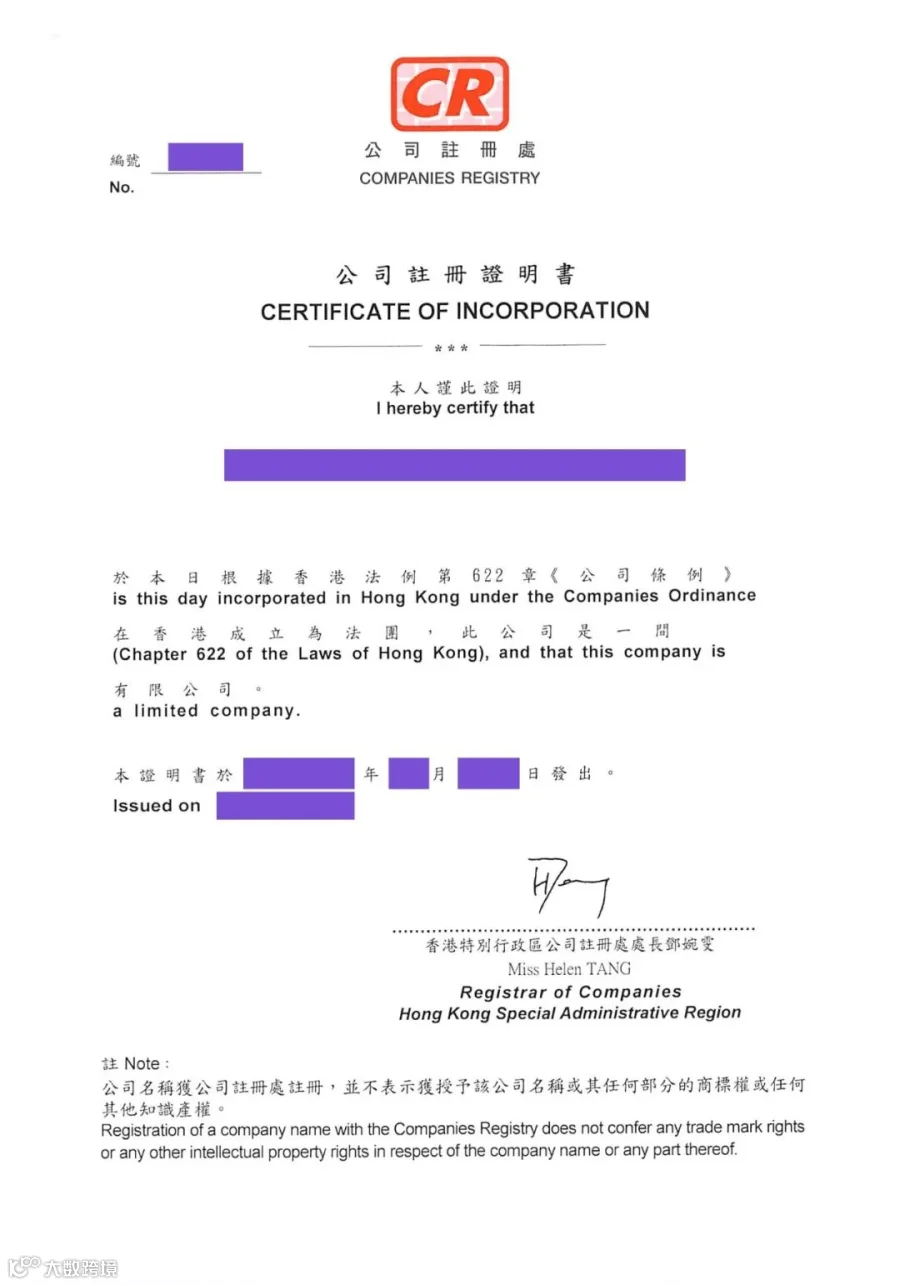
- 性质:公司的“出生证明”,由香港公司注册处签发,证明公司依法成立。
- 内容:公司名称、编号、注册成立日期。
- 用途:银行开户、签订合同、查册及对外证明合法性。
- 重要性:无CI则无法证明公司已正式注册。
02 BR——商业登记证

- 性质:相当于内地“营业执照”,由香港税务局签发,有效期可选1至3年。
- 内容:公司名称、登记号、业务性质、有效期限。
- 用途:银行开户、做账审计、签署合同及资质证明。
- 注意:需按规定及时续期,否则影响正常经营。
03 NNC1——法团成立表格

- 性质:公司的“档案底册”,注册时提交的核心设立文件,与CI配套使用。
- 内容:董事及股东信息、注册资本、注册地址、法定秘书等。
- 用途:开户、审计、律师尽职调查、股权变更。
- 重要性:官方记录公司的股权结构与控制人信息。
04 NAR1——周年申报表

- 性质:公司的“年度体检表”,成立满一周年后每年必须提交。
- 功能:更新董事、股东、地址、秘书等信息。
- 风险:逾期将产生罚款,长期未处理可能导致公司违规甚至被除名。
05 股票本
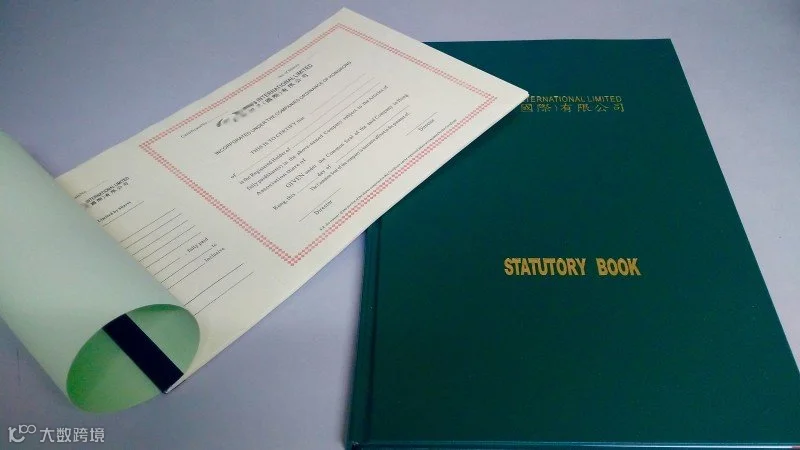
- 性质:股权凭证,证明股东持有股份。
- 内容:股东姓名、持股数量、股份类别、签发日期等。
- 用途:证明股东身份、股权变更、融资及股份转让。
06 法定会议记录册
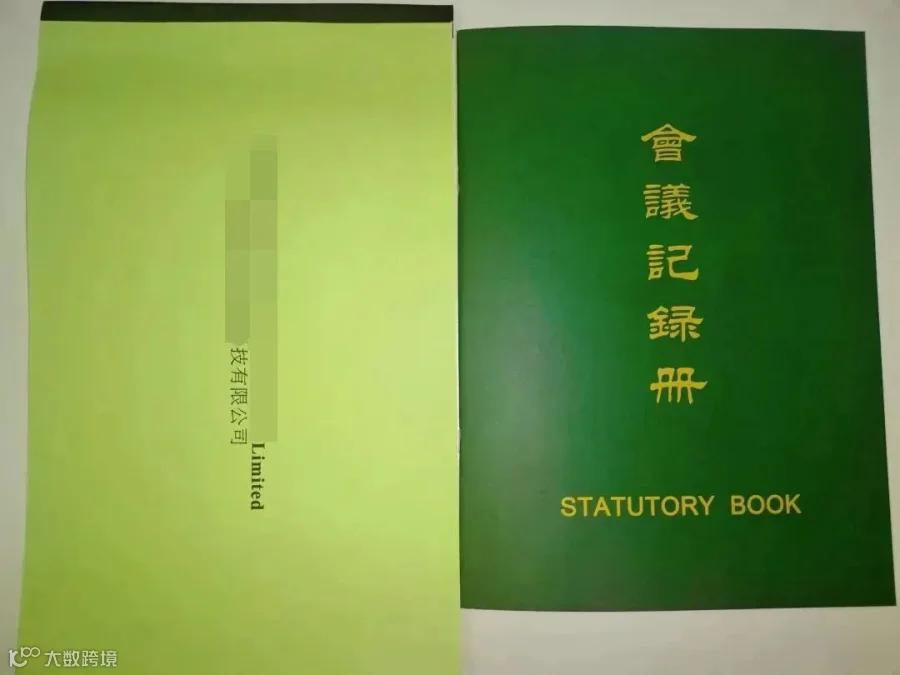
- 性质:公司的“档案户口本”,记录法定资料。
- 内容:股东、董事、公司秘书及重要控制人登记册。
- 用途:银行开户、查册、合规审查及人员变更备案。
07 香港公司章程(M&A)
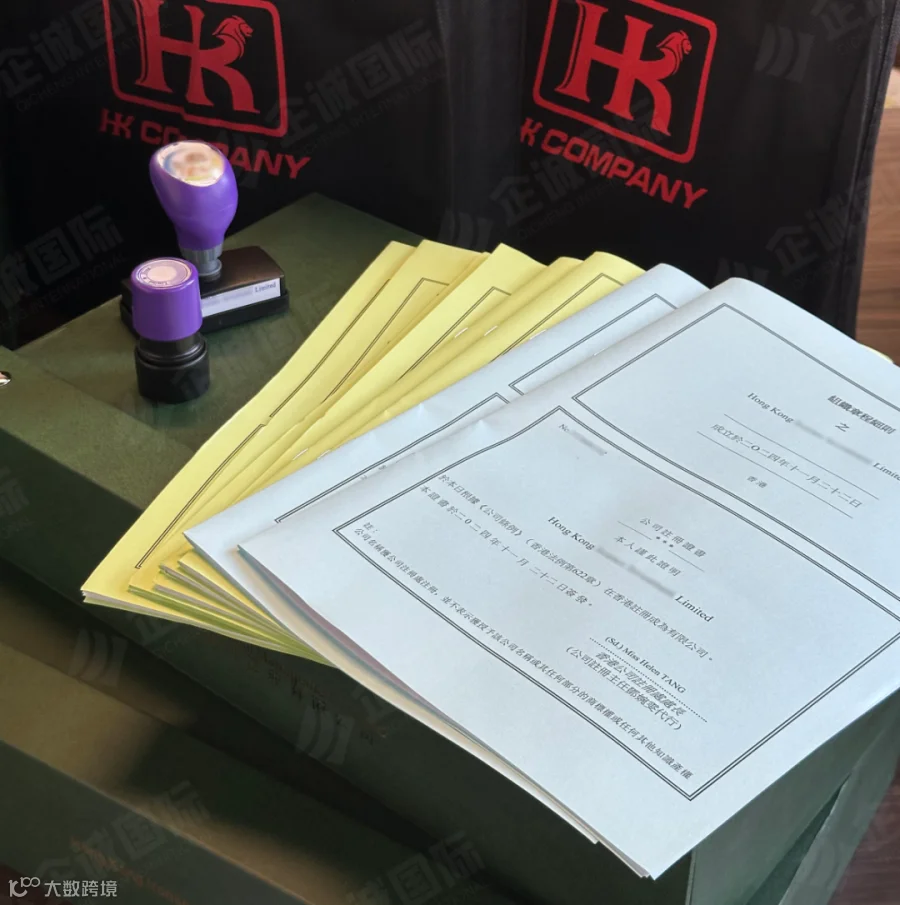
- 性质:公司内部管理规则,规定运营方式及权责。
- 内容:股东权利、股份转让、董事权力、会议运作规则等。
- 用途:处理内部事务、股权/董事变更、召开股东会及银行开户。
三、香港公司三大印章解析
01 签字章

- 外观:长方形胶印,含英文名称及“For and on behalf of”字样,预留签名栏。
- 效力:较高(★★),用于正式文件签署。
- 场景:签订合同、开具发票/收据(支票除外)、银行开户、税务对接、出具授权书。
- 保管:建议由财务主管或授权签字人保管,需做好领用登记。
02 小圆章
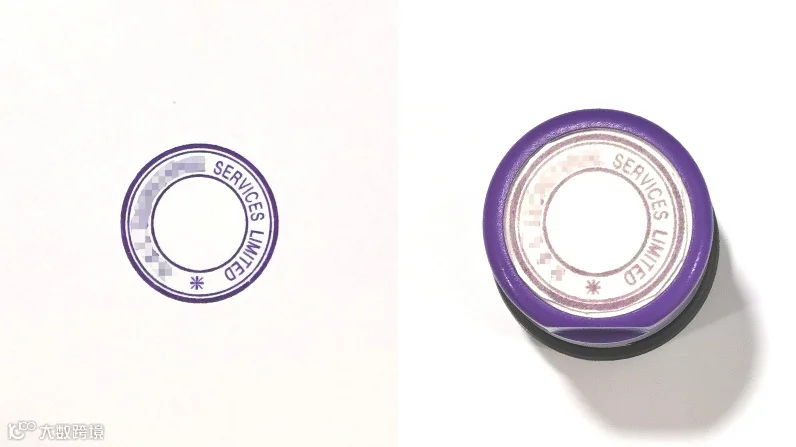
- 外观:圆形,直径约2cm,外圈英文,内圈中文公司名称。
- 效力:一般(★),主要用于日常行政确认。
- 场景:快递签收、收货/入库单、合同修改确认、报价单、形式发票(PI)等非正式文件。
- 注意:不可用于银行开户、政府登记或正式合同签署。
03 钢印

- 外观:金属材质,按压形成凹凸印记,含公司名称及“COMMON SEAL”。
- 效力:最高(★★★),代表公司法人意志。
- 场景:章程修订、并购、发行股票、房产买卖、抵押担保、大额资产转让、海外融资及公证认证文件。
- 保管:由董事会指定高管保管,启用需严格遵循授权程序并登记,严禁随意使用。
四、香港三大税种简介
01 利得税(企业利润税)
- 性质:类似内地企业所得税,针对应评税利润征收。
- 税率(两级制):
- 首200万港币利润:8.25%
- 超过200万港币部分:16.5%
- 注意:并非按营业额全额征税,而是基于净利润。
02 薪俸税(个人所得税)
- 性质:针对个人工作收入征收。
- 税率:采用累进税率,分别为2%、6%、10%、14%、17%。
- 免税额:以2026/27课税年度为例,基本免税额为14.5万港币,另有其他专项免税额。
03 厘印税(印花税)
- 适用情形:非普遍缴纳,仅在股权转让、股票买卖、物业交易等特定环节涉及。
- 税率:股票转让从价印花税为0.2%,买卖双方各承担0.1%。
- 提示:涉及股份转让时需提前评估税费成本。
五、香港公司后续维护
香港公司注册并非终点,每年需完成两项核心合规事项:
01 公司年审

- 定义:公司年度身份续期,向注册处及税务局申报。
- 内容:
- 更新商业登记证(BR);
- 提交周年申报表(NAR1)。
- 时间:每年一次,依据公司成立日期办理。
- 后果:逾期罚款,长期未处理可能导致法院传票、公司异常乃至强制除名,影响董事信誉。
02 公司审计(核数/报税)
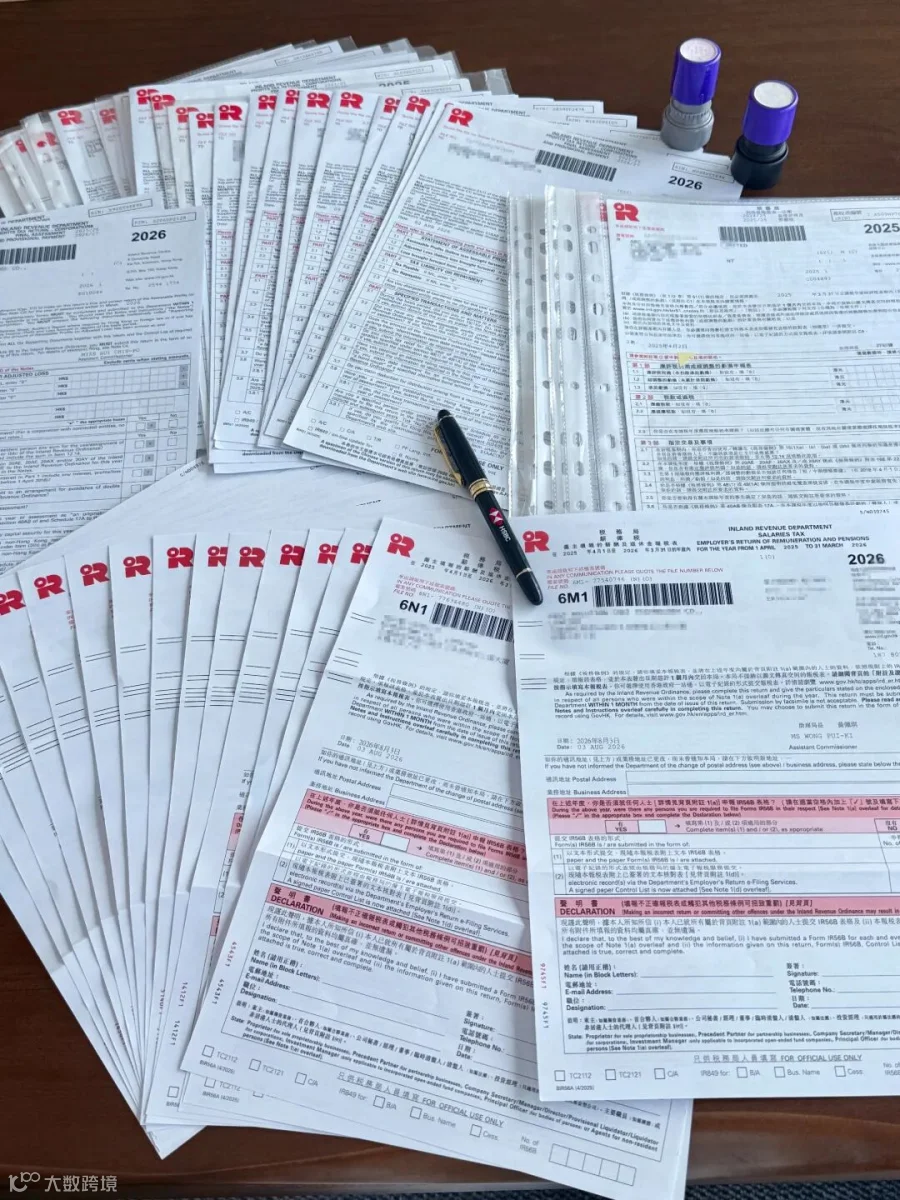
- 定义:由持牌会计师根据账务资料出具审计报告,用于税务申报。
- 流程:整理银行流水及单据 -> 编制财务报表 -> 审计师核数 -> 出具报告 -> 税务申报。
- 时间:
- 新公司:成立后18个月内完成首次审计;
- 后续:每12个月一次,年结日通常选3月31日或12月31日。
- 后果:有经营却未审计报税,面临罚款、追税及法律风险。
- 用途:税务合规、银行尽调、账户年审、融资及股权变更必备。
结语
香港公司绿盒内的CI、BR、NNC1、章程及印章是公司运营的基石,务必妥善保管。同时,请务必重视每年的年审与审计报税工作,确保公司合规存续,避免因逾期带来不必要的法律与经营风险。
免责声明:本文部分内容源自网络,文字及图片版权归原作者所有。如涉及版权问题,请及时联系我们处理。