



澳幸国际
全球中高净值家庭的跨境一站式服务平台
投保香港储蓄险时,计划书上的收益演示往往十分亮眼。然而,面对分红实现率、总现金价值比率、实际收益率等繁杂指标,投资者常陷入困惑:究竟哪个指标能真实反映保单的履约能力与预期收益?
结论明确:若要精准评估一张分红保单的真实表现,应核心关注总现金价值比率。这是还原保单真实收益、检验保险公司是否兑现承诺的关键标尺。
如何解读保单实际表现
市场常见的两大收益指标——“分红实现率”与“总现金价值比率”,虽看似相近,但参考价值截然不同。多数认知误区源于混淆二者。理解其差异前,需明确香港储蓄分红险的资金构成:
1. 保证现金价值:写入合同、刚性兑付的部分。
2. 非保证红利:包括复归红利和终期红利等,随保险公司投资表现浮动,不保证兑付。
分红实现率:仅衡量“非保证”部分
计算公式:实际派发的非保证利益 ÷ 销售时建议书演示的非保证利益
该指标的核心关键词是“非保证”。它仅衡量周年红利、归原红利及终期红利等未写入合同刚性兑付的部分,不包含保证现金价值。
它回答的问题是:保险公司承诺“可能”给出的浮动分红,实际兑现了多少?因此,即便某产品分红实现率达100%甚至更高,仅说明浮动分红达标,无法证明整张保单的总收益符合预期。
总现金价值比率:覆盖保单全部价值
计算公式:保单实际总现金价值 ÷ 投保计划书预期总现金价值
这是一个全局性指标,统计范围涵盖两部分:刚性兑付的保证现金价值以及浮动的分红收益。它完整囊括了投保人退保、部分取现或传承时真正能到手的全部金额。
该指标不拆分、不筛选、不美化,直观反映保单是否真正“履约”。

实例解析:透过现象看本质
通过职场薪资案例可直观理解二者差异:
假设两份Offer预期总收入均为100万:
A公司:底薪60万,预期年终奖40万。
B公司:底薪80万,预期年终奖20万。
年底实际发放情况:
A公司:年终奖实现率80%
B公司:年终奖实现率70%
若单看“年终奖实现率”,A公司似乎更优。但计算实际到手收入:
A公司:60 + 40×80% = 92万
B公司:80 + 20×70% = 94万
结果显示,B公司实际到手反而多出2万。
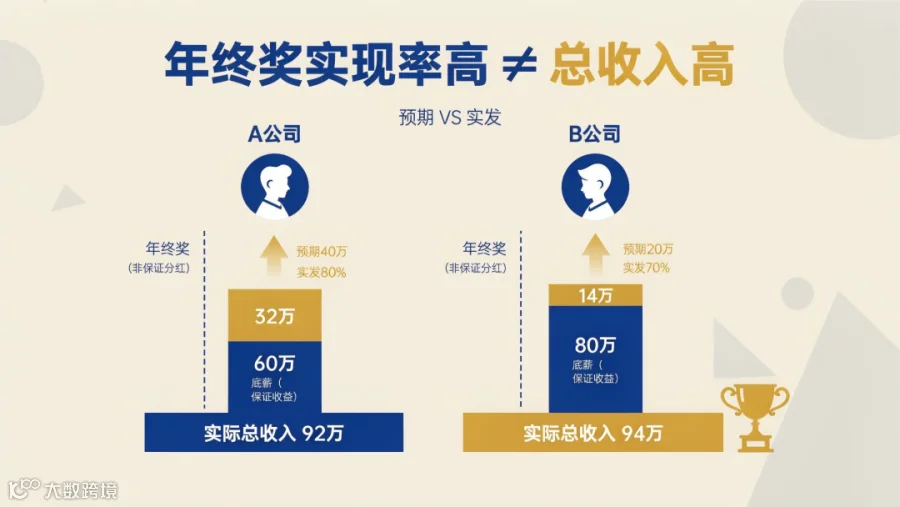
映射至香港保险:
底薪 = 保证收益
年终奖 = 复归红利 / 终期分红
总收入 = 保证 + 分红(即总现金价值)
评估收益应关注“最终到手总额”而非单纯的“浮动部分表现”。牢记口诀:红利实现率高不是高,总现金价值高才是真的高。

短期高分数据参考价值有限
市场存在另一误区:许多产品仅运行三四年,便以“分红实现率100%”作为卖点。需明确底层逻辑:对储蓄分红险而言,时间越短,分红数据往往越好看。
前期现金价值基数小,分红占比低,达成100%实现率相对容易。真正的考验在于后期。随着现金价值基数增大、增值幅度提高,对保险公司的投资能力、资产配置稳定性及风控能力要求急剧上升。
因此,短期数据漂亮并非核心竞争力。10年以上的总现金价值比率,才是剔除营销滤镜、真实反映产品长期盈利能力的硬核数据。

保单检视核心原则
普通投资者检视分红保单,无需钻研复杂理财知识,遵循以下核心原则即可:
第一,查对指标。在官网查询“分红实现率”和“总现金价值比率”,重点聚焦后者。
第二,只看长期。至少查看10年及以上的数据,3-5年的短期数字参考价值极低。
第三,横向对比。将同类产品、同一年度的数据并列比较。避免跨公司、跨年份、跨缴费期混合对比。鉴于实现率每年存在波动,观察多年趋势比单一年份数据更具意义。
第四,选人重于选品。
计划书数字基于精算假设,而保单存续长达数十年,跨越多个经济周期。真正影响体验的是长期服务:谁每年协助进行保单检视?谁在红利公告后解读波动原因?谁在资金需求时提供最优提取建议?
建议通过合规渠道投保,选择一位长期深耕行业、愿伴随客户走完整个周期的专业顾问。

本文完