

一张港卡到底能干什么?6 个高频使用场景与 2 个易被忽视的细节,为您一次讲清。
许多人赴港办卡后将其束之高阁,不仅闲置资源,更可能因长期无交易或资料未更新导致账户受限。港卡的价值在于“用”而非仅“持”。以下梳理港卡的六大核心功能及维护要点,助您高效管理跨境资产。
01|六大高频功能 · 真正用起来
1、转数快 FPS
转账无需记忆复杂账号。开通 FPS 后,可通过手机号或识别码进行即时转账,大幅提升日常朋友间转账、本地缴费及符合规定的资金往来效率。

效率提醒:开户后建议立即检查 FPS 登记情况及默认收款账户设置,以确保障碍无缝衔接。
2、转账额度设置 LIMIT
新开户的线上转账限额通常较为保守。为避免急需资金时受阻,建议在开户后主动核查并调整以下四项额度:

建议检查项目:
具体可调额度视银行及账户类型而定,有大额需求者应提前规划。
3、扣账卡 DEBIT CARD
多数香港银行账户支持申请扣账卡,可直接使用账户余额进行日常购物、线上支付及境外消费,免去频繁换汇转账的繁琐。
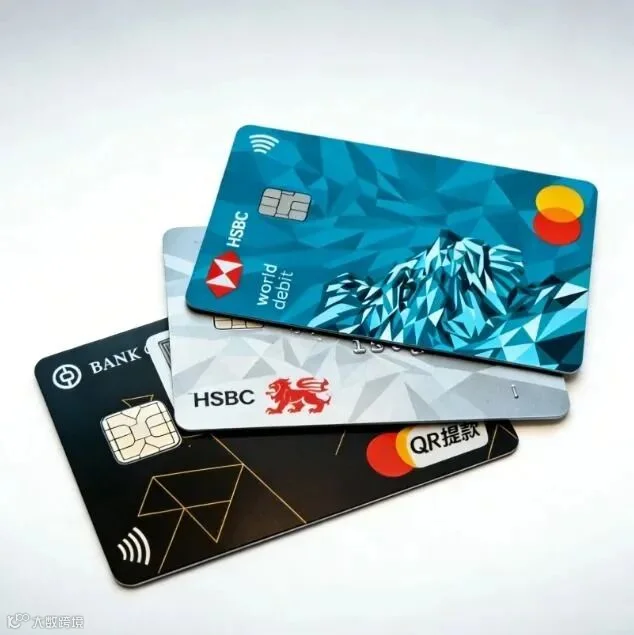
申请前必看:务必确认年费政策、ATM 手续费、支持币种及境外取现规则,不同银行规定差异较大。
4、绑定微信、支付宝 PAY
部分香港银行卡支持绑定微信支付和支付宝,实现内地日常消费(如餐饮、打车、网购)的直接扣款,极大便利往返两地人士。

5、对接券商 INVEST
对于有港股、美股等海外资产配置需求的用户,港卡是合规的资金出入通道。绑定持牌券商后,可便捷进行入金和出金操作,便于集中管理投资资金。
6、绑定港险 INSURANCE
持有香港保险的用户,可将港卡作为保费缴纳、理赔收款及保单管理的专用账户。支持自动扣款功能可有效避免逾期风险。
特别注意:涉及保费代缴、第三方转账等情形,务必遵循保险公司和银行的正规流程,严禁使用私人代付或借卡收款,以免触发风控。
02|账户也要"养" · 别只顾着办卡
香港银行对账户活跃度有严格的风控机制。长期无登录、无交易记录的“休眠账户”极易触发身份重新核实或账户限制。

建议:定期登录手机银行,进行符合实际需求的小额转账、消费或换汇,保持账户活跃状态。
严禁行为:切勿为“养卡”刻意刷流水,严禁出借银行卡、接收来源不明资金或进行与实际不符的大额快进快出,以免涉嫌洗钱风险。
03|两个细节 · 很多人都是吃过亏才知道
1、个人信息变更需及时更新
手机号或通讯地址变更后,务必通过银行认可渠道及时更新资料。否则在需要验证码接收或身份核实时,可能因联系方式失效而导致业务办理受阻。
2、区分卡号与账号
银行卡正面显示的卡号并不等同于银行账户号码。在进行跨境汇款、券商入金等业务时,对方通常要求提供账户号码及银行代码。填错信息将导致后续处理极其繁琐,请务必仔细核对。
04|小结 · 港卡真正的价值
港卡不仅是存储工具,更是连接跨境消费、资金往来、海外投资及保险缴费的关键枢纽。其核心价值在于“活用”,而非单纯的“持有”。只有充分挖掘其功能场景,才能真正发挥全球资产配置的优势。
免责声明:本文有部分转自网络,文字及图片版权归原作者及原出处所有。如涉及版权问题,请及时与我们留言联系,我们会在第一时间回复您并进行处理。
