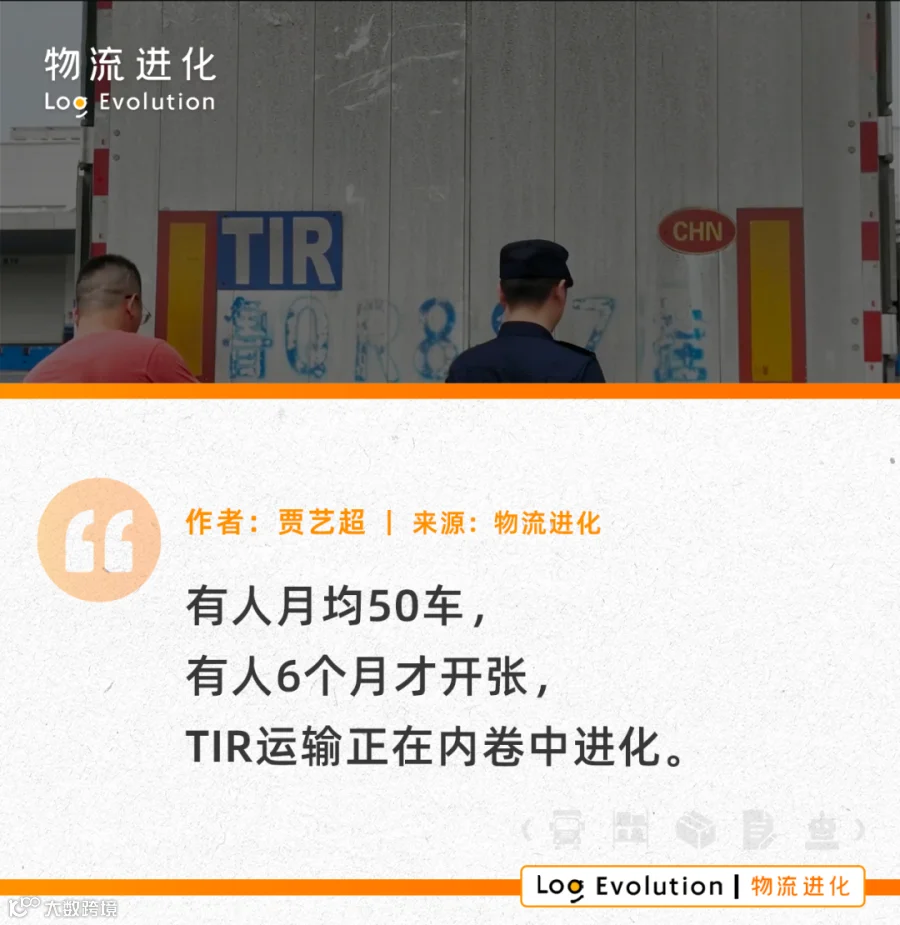
TIR又火起来了,这次是堵在回程路上。
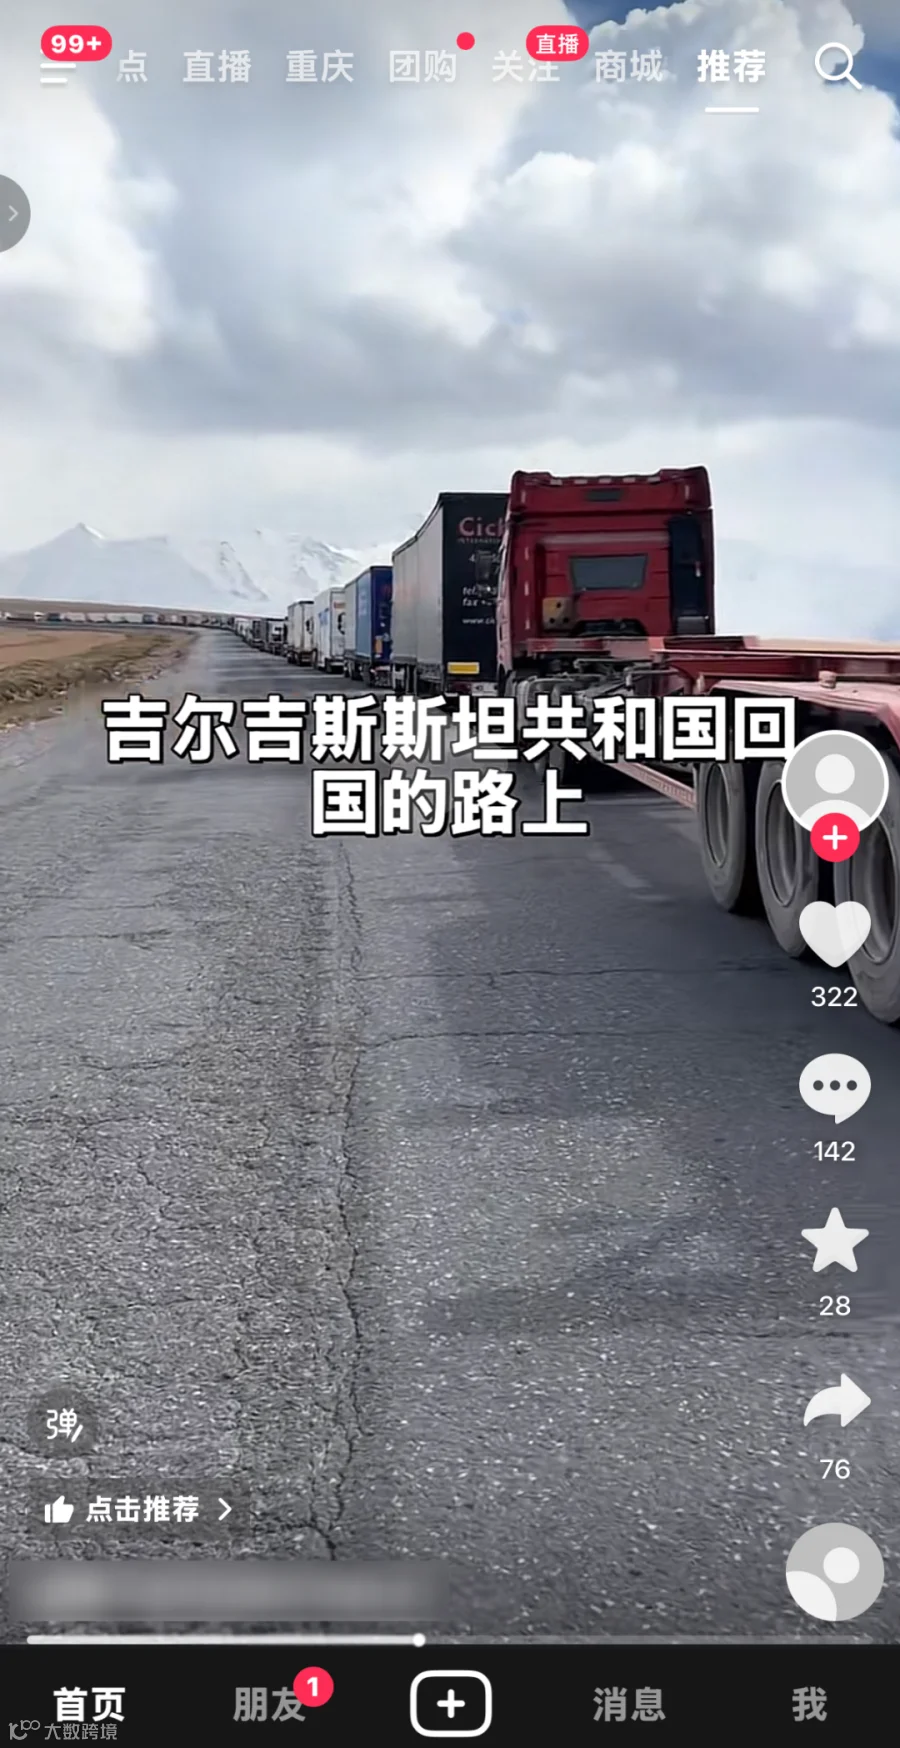
9月份,TIR运输价格有所回升。来到每年的旺季,尤其是在中亚场景,运价提升相对更明显。根据一些中亚TIR运输的物流人分享,在中亚市场,有关口的回程车已经堵到了50公里,直接导致国内运力短缺,带动价格上涨。
作为贯穿中亚、中欧的第四条通道,TIR跨境公路运输的性价比正在慢慢凸显,而受订单量、回程货、通关效率等影响,这依然是一件有门槛的生意。
中亚通道大爆发
但车被拦在了回程
最近,国内到中亚市场的运价,已经涨到了三万七八。
此前,TIR到中亚市场的运输更多是大型机械设备,服务于当地基建升级需求。而最近几年,随着TIR跨境公路运输的成熟,多条中亚、西亚新线路通车,越来越多外贸老板开始关注TIR运输的性价比。
从货源端来看,与此前中俄之间的TIR运输有类似的催化因素:
一方面,海运遇到安全性风险,外贸老板开始寻找中欧方向的确定性通路;
另一方面,海外本土需求进一步催化,从大宗贸易到跨境电商等需求都在释放。
这个过程中,三年前,中亚市场的TIR运输可能是依托于大型机械设备的运输;今天,中亚市场的类似汽配产业的需求暴增,地缘冲突下,中国至伊朗陆地通道的打通,使得汽配、工程机械、机电货源迎来红利释放期。
而与中俄TIR跨境公路运输同样的道理:回程,是大难题。
尤其是今年地缘冲突的影响,出货量激增,直接导致大量运力在外地滞留。过去的回程,可能还存在对回程货源的期待,但现在车辆困在海外端的接货效率、回程关口的通关效率,这也就形成了开头的提到的局面,有的回程关口甚至排出了50公里的长龙。
以往的场景中,海量订单的释放,往往伴随着运价的下滑;而如今发货量越多,意味着海外端的运力排队越长,造成国内运力的阶段性短缺。
这波浪潮中,TIR跨境公路运输不是困在订单里,而是困在了效率里。

仅用半年
超过2025年全年订单
无论是中亚,还是中俄市场,TIR运输通道越来越成熟。
根据中国道路运输协会披露的数据显示,今年前7个月的订单量,已经超过去年全年。
从数据维度来看:
1)过去三年,中国TIR证持证人完成的TIR订单分别为2023年前的153单、2024年完成1055单、2025年完成3086单、2026前8个月完成3723单。
不同于去年市场动辄倍数级的大幅波动,如今的TIR运输基本保持每月500-600单左右的业务规模。

2)中俄市场仍是主战场。
虽然中亚市场最近打的火热,但在今年前8个月完成的3723单中,有近2500单发生在中俄市场。
据一些头部玩家向物流进化透露,之前中俄市场的TIR运输更多是外贸,而今后相当长一段时间将会变成跨境电商占主流,外贸业务次之。
3)TIR持证人数量增速放缓。
过去几年,TIR持证人的数量分别为2023年前的25家、2024年119家、2025年272家、2026年前8个月331家;过去几年的新增量分别为166家、81家、59家,活跃玩家的数量分别为12家、63家、103家、119家。
而今年新增的59家企业中,45家的订单量还是0。也就是说,订单不是新进入者驱动的,而是集中到了老玩家手中。
虽然过去两年玩家数量激增,但市场运价的波动正在劝退跨界而来的新手,尤其是随着市场逐渐向成熟期培育,新玩家的准入门槛实际上在慢慢变高。
4)山东稳坐C位,广东、浙江、黑龙江增长最快。
今年完成的TIR订单中,山东企业完成的订单占比近1/3,而新生力量中,广东、浙江从持证人数量、订单数量上都呈现出翻倍式的高增速。
过去政策驱动的格局中,订单集中在类似郑州弘依运输有限公司这样先入场的玩家中;而如今,TIR运输的性价比使得其快速进入市场驱动阶段,订单开始集中在运营能力突出、外贸集中度相对较高的区域。


有人月均50车
有人6个月才开张
跨境TIR运输刚火,头部格局已经快速拉开。
过去几年,大多数企业的月发车量仅仅停留在个位数。笔者走访的过程中,一些企业提到一个观点:头部玩家的门槛,可能会达到100台车的运力规模。
而今年,这种趋势开始越发明显。
这个市场,不仅货源的淡旺季明显,企业订单的淡旺季程度也非常明显。
此前,大量TIR运输企业订单规模局限在个位数,尤其是在中俄线路上,可能一个半月才能跑一趟。去年大量企业涌入的情况下,运力激增、运价下滑,再次劝退了一批新玩家。
这就导致今年的TIR市场中,头尾差距拉得非常开,有人月均达到了50车,单月最高峰为112单,而有的老玩家6个月才开张发出全年的第一车。
这个市场中,控货的玩家,先吃到红利。
过去一年,市场涌现出大批黑马。比如华鹏飞物流、安达顺供应链、固德维运输等企业,一开始就做到了20车/月,类似华鹏飞物流这样运营属性、三方属性比较强的企业,开局就是30多车,如今也稳定在30-50车/月左右的订单规模。
这个过程中,月均发车量在30车以上的玩家,比如正辉物流、西海岸利达物流、临满欧物流、华鹏飞物流、瑞新欧国际物流等,逐渐组成一梯队。
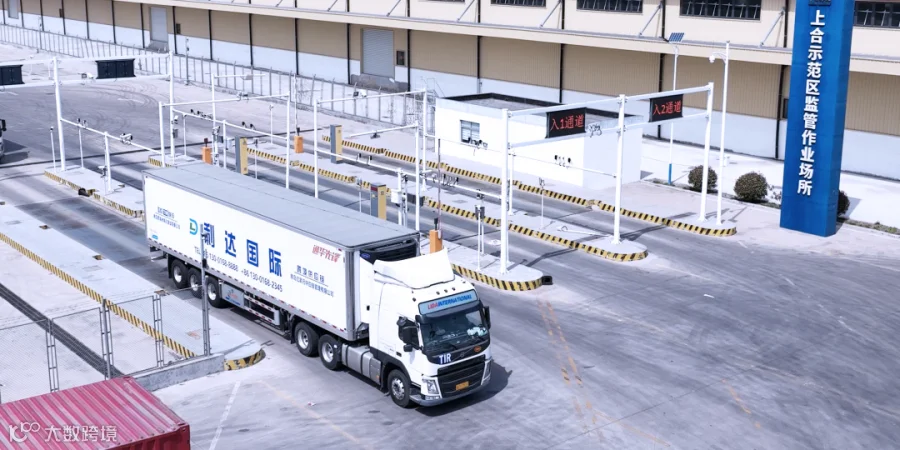
另外,随着TIR运输模式趋于成熟,市场上同样跑出一批企业,主营车辆挂靠、司机培训、海外救援等业务。
过去,TIR市场更多是海运、空运不确定性因素催化出的替补队员;而今天政策红利、基建完善、需求升级的多重利好叠加,主流市场场景发生偏移、业务类型更加丰富,而市场也正在内卷中进化。