
从关掉142家店到重开新店:拆解零售转型的四个顺序,与三个被误读的行业公式
2026 年 9 月 16 日,沃尔玛在成都温江开出第一家"新一代门店"新店——注意这个定语:不是改造,是新建。这意味着一套打磨了两年的店型,从"在旧房子里做实验"阶段,正式走向"按图纸盖新房"阶段。
而把时钟拨回五年前,这家公司在中国做的事几乎是相反的:关店、收缩、被反复质疑。大卖场门店从 2019 年的 420 家一路减至 2025 年末的 278 家,五年净减 142 家,降幅接近 34%。
一家公司先在物理上收缩三分之一,再在业绩上重回增长——这个反差里,藏着当下中国超市行业最需要被讨论的东西:不是"做了什么",而是"按什么顺序做"。
一、先看底盘:中国超市已经进入"缩店增收"周期
讨论单个企业之前,必须先看清行业。2026 年 7 月,中国连锁经营协会(CCFA)发布"2026 年中国超市 Top100"(采样 2025 年经营数据),其中有一组数字极具标志性意义:

数据来源:中国连锁经营协会《2026 年中国超市 Top100》(2026 年 7 月 2 日发布)。
销售额 +5.4%,门店数 −5.4%——这两个数字一正一负、绝对值几乎相等,是理解当下行业的钥匙。它说明:中国超市行业的增长,已经不再由"多开一家店"产生,而是由"把一家店做得更有效"产生。规模红利结束,单店效率红利开始。
同一份榜单里,企业的分化极其剧烈:
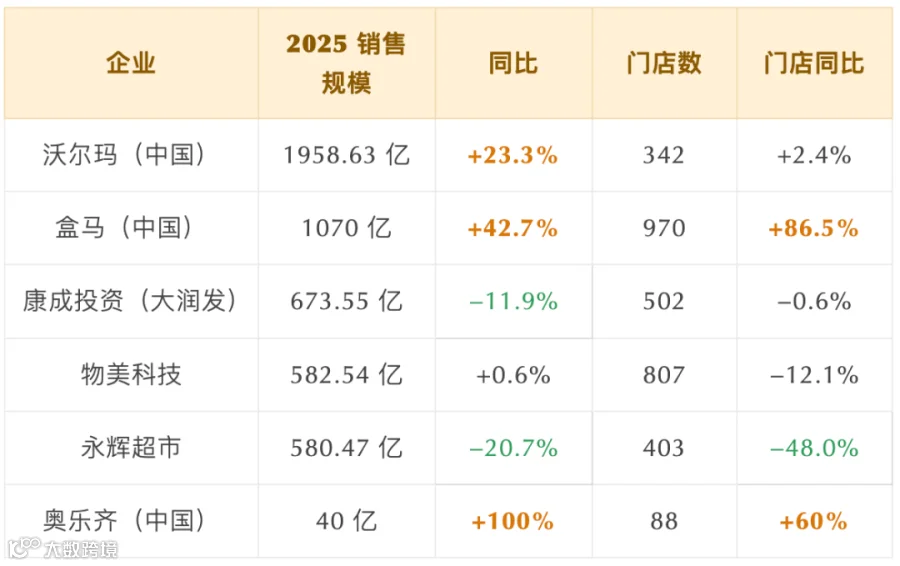
数据来源:CCFA《2026 年中国超市 Top100》。奥乐齐数据为协会标注的估计值。
值得注意的是:增长最快的两家(沃尔玛 +23.3%、盒马 +42.7%)走的是完全不同的路——前者门店几乎没增加,靠单店与业态结构;后者门店数近乎翻倍,靠业态复制。而下滑最明显的,恰恰是传统综合大卖场。
另一组对照更能说明"缩店"的代价。永辉超市 2025 年营业收入 535.08 亿元(同比 −20.82%),归母净利润 −25.52 亿元,全年关闭 381 家门店、调改 284 家;2021—2025 年累计亏损超 120 亿元。直到 2026 年第一季度,才凭借关店止血与供应链改革实现单季归母净利润 2.87 亿元(同比 +94.40%)。注:永辉此处为上市公司合并报表口径,与榜单含税销售额口径不同,两者不可直接比较,但门店数从 775 家降至 392 家的趋势是一致的。
同样是"关店",存在两种性质完全不同的关店:一种是被动止血——砍掉亏损门店以保住现金流;另一种是主动重配——先明确不再服务谁,再把资源集中到确定的客群上。两者的短期财务表现可能相似,但三年后的走向完全不同。永辉属于前者向后者过渡,沃尔玛则走完了后者。
二、三个被误读的行业公式
过去三年,中国商超调改形成了几套被高频引用的"标准动作":做自有品牌、砍 SKU、找爆品、开小店。这些动作本身没错,错在被当成了目的。
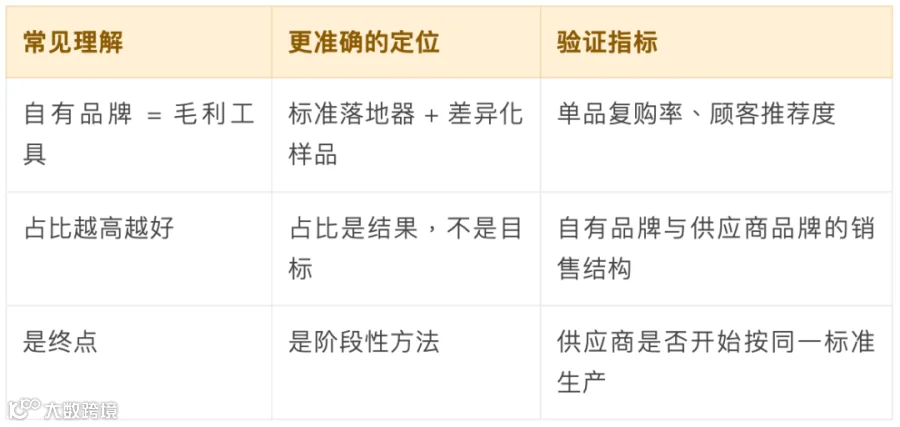
公式一:自有品牌不是解药,而是"标准落地器"
先看行业数据。据 CCFA 与波士顿咨询(BCG)联合发布的《拐点已至:2026 中国自有品牌发展报告》,中国商超自有品牌渗透率约为 8%,处于全球第三梯队;西欧成熟市场通常在 40%~50%,北美约 20%~30%。另据行业统计,2025 年全国商超自有品牌销售额突破 3800 亿元,同比增长约 17%。
这组数字常被解读为"中国自有品牌还有三到五倍空间,赶紧做"。但同一份报告里还有一组更值得注意的数字:表示愿意购买自有品牌的中国消费者占比已达 40%,远高于 8% 的实际渗透率;而在购买决策因素中,品质占 70%、健康占 61%、丰富度占 58%、品类全面占 56%、高端占 50%——价格并未单独占据主导。
8% 的实际购买与 40% 的购买意愿之间的落差,不是消费者不想要,而是零售商"给的不够好"。换句话说,自有品牌的瓶颈不在供给数量,而在商品定义能力。
沃尔玛门店业态总裁祝骏在近期交流中的表态,恰好回应了这一点:自有品牌占比从来不是团队 KPI,公司也从未追求占比数字;"顾客买的是能满足真需求的商品,而不是在意是否是自有品牌"。
这个判断的产业含义是清晰的:自有品牌的作用是"把新标准先做出样品"。当一家零售商想把"配料更简单、原料更鲜、质价比更高"这套抽象标准变成货架上的实物,自有品牌是最短路径——没有品牌方的历史包袱、可以反向定义供应链。但一旦标准被验证、被供应商接受,下一个阶段必然是供应商品牌商品的增加,而非自有品牌占比的无限提升。
公式二:少 SKU 不是目的,单 SKU 效率才是
"精选 SKU"几乎成了商超调改的通用动作。但沃尔玛新一代门店给出的是一个反直觉的数字组合:面积从上万平米压缩到约 3000+ 平方米,却仍保留近 1 万个 SKU。
如果"少 SKU"是目的,这个数字说不通。祝骏的解释给出了真正的顺序——"先有人群和商品,再确定大约 3000 平方米的店能较好地呈现这些商品,而不是先画一个小店模型,再把商品塞进去。"
这句话区分了两种截然不同的调改逻辑:
模型优先:先确定"小店 + 少 SKU"的物理形态,再往里填商品。风险是——为了满足 SKU 数指标,砍掉的可能恰恰是目标客群真正需要的长尾。
商品优先:先确定服务谁、需要什么,再倒推需要的面积与 SKU 数。面积与 SKU 是计算结果,不是设计前提。
参照系也能佐证这一点:山姆在 2012 年前后把 SKU 从约 1 万砍到约 4000,其目的不是"少",而是把采购量集中到少数商品上,从而逼出真正的品质与成本优势。少是手段,集中带来的议价能力与品控深度才是目的。
公式三:不做爆款,改做"顾客代言人"
第三个被误读的公式是"爆品逻辑"。祝骏的态度很明确:一般不跟团队讲宝藏商品、爆品,因为"这会让团队走到为了做而做的地步,动作会走形"。
替代方案是组织角色的重新定义——采购从"采购经理"变为"产品经理",更准确的说法是"顾客代言人"。判断标准极其朴素:你自己会买吗?你的家人会买吗?它到底解决了什么问题?
在这个机制下产生的商品细节,呈现出一种罕见的颗粒度:
一瓶水要考虑放进孩子书包侧袋会不会掉,以及拎回家是否太重;
杂粮袋加壶嘴可以防潮,但面粉不能照搬——因为残留面粉在壶嘴里可能生虫;
PDQ(陈列纸箱)的图案、卖点与箱内产品包装要求完全一致,且顾客从任何角度都能看到完整内容;
玻璃瓶装气泡水开瓶时有一声短促轻响,冰过之后适合秋天饮用,单瓶定价 5.99 元。
这些细节的共同点是:它们无法被 KPI 推导出来,只能被"代入顾客"推导出来。爆款指标会导向"什么火做什么",而顾客代言人机制导向"这群人还需要什么"——前者追逐需求,后者发现需求。
三、核心框架:零售转型的"四个顺序"
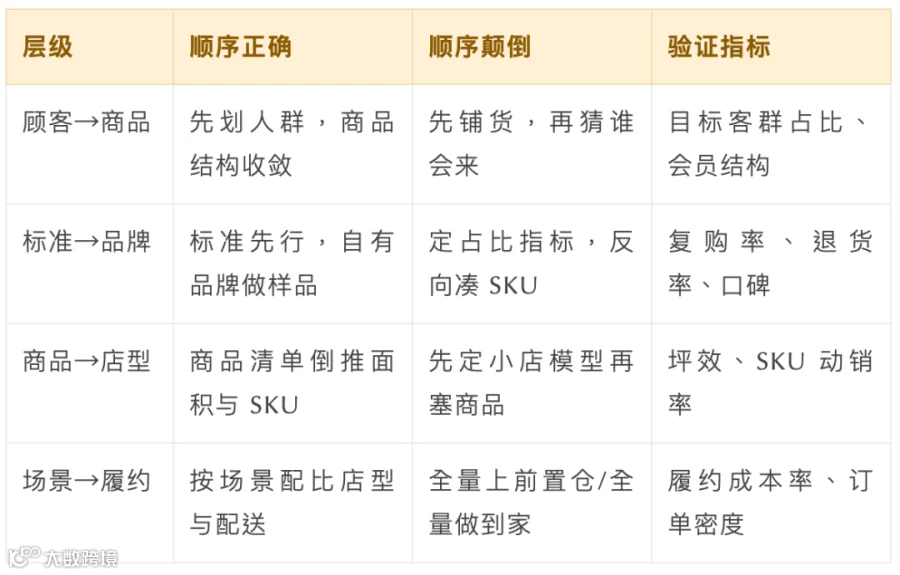
把上述三个"祛魅"合并起来,可以得到一个更一般的框架。零售转型的难点,往往不在于动作本身,而在于动作的先后顺序——顺序错了,每一步都对,结果仍然错。
四个顺序的共同特征是:每一层的答案,都是下一层的前提条件,而不是并列选项。下表给出"顺序正确"与"顺序颠倒"的可观测差异:
四、数据验证:客流曲线里藏着顾客画像
框架是否成立,需要数据检验。沃尔玛成都凯德广场金牛店(2026 年 4 月完成改造的老店改造类首店)提供了一个难得的观测样本。
改造后,该店呈现出一条与传统大卖场明显不同的客流曲线:白天客流平稳上升,18:00 之后客流曲线迅速抬高,高峰一直持续到 21:00 以后;同时线上订单大幅增加。
这条曲线的意义在于——它证明了"人群切换"真实发生了。传统大卖场的典型客群画像偏中老年、白天时段、低频大批量;而 18:00—21:00 的客流高峰,对应的是下班后的通勤人群,即城市小家庭与单身人群。客流曲线的形状,比任何问卷都更诚实地反映了"谁在进店"。
宏观数据的三重支撑
这一人群选择并非主观判断,而是有三组宏观数据的支撑:
支撑一:家庭小型化已成结构性趋势
国家统计局《2025 年全国 1% 人口抽样调查主要数据公报》显示:全国共有家庭户 51465 万户,平均每个家庭户人口为 2.52 人——较 2020 年七普的 2.62 人进一步下降,较 2015 年的 3.1 人减少 0.58 人。同时,全国城镇人口占比已达 67.74%。户均规模跌破"三口之家",直接决定了大包装、大批量、低频次的商品结构不再适配主流家庭。这也是"小包装、好吃不贵"成为商品标准的底层原因。
支撑二:即时零售把"快"变成了基础需求
商务部研究院《即时零售行业发展报告(2025)》测算:2024 年我国即时零售规模达 7810 亿元,同比增长 20.15%;2025 年预计达 9714 亿元;2026 年将突破 1 万亿元,2030 年有望达到 2 万亿元,"十五五"期间年均增速约 12.6%。报告同时显示,31—45 岁消费群体占比达 55%(较 2023 年提升 5 个百分点)。
这意味着:即时零售已经从"应急选项"变为"日常方式",且主力客群正是沃尔玛所锚定的城市中产年龄段。
支撑三:全渠道能力已成行业生存线
CCFA 数据显示,2025 年超市 Top100 企业网上销售占销售额比重已达 19.7%,同比提升 2.8 个百分点。沃尔玛中国 2027 财年二季度(截至 2026 年 7 月 31 日)财报则显示:中国区净销售额 70 亿美元,同比增长 20.7%;可比销售额增长 9.7%;电商净销售额同比增长 26%,占整体销售额比例提升至 55%。
沃尔玛中国电商占比 55%,是行业平均(19.7%)的近 2.8 倍。这并非单纯"线上做得好",而是门店被重构为履约节点的结果:重货与高频商品靠近拣货区,包装与陈列同时考虑员工能否快速找到和配送,门店周边五公里内 App 提供最快 30 分钟送达。线上线下不是两个渠道,而是同一盘货的两种交付路径。
五、全渠道的三层结构:一盘货,三种交付
沃尔玛目前的全渠道体系由三个层次构成,其关键在于背后是同一盘货、同一群人,仅在丰富度与品类侧重上有所差异:
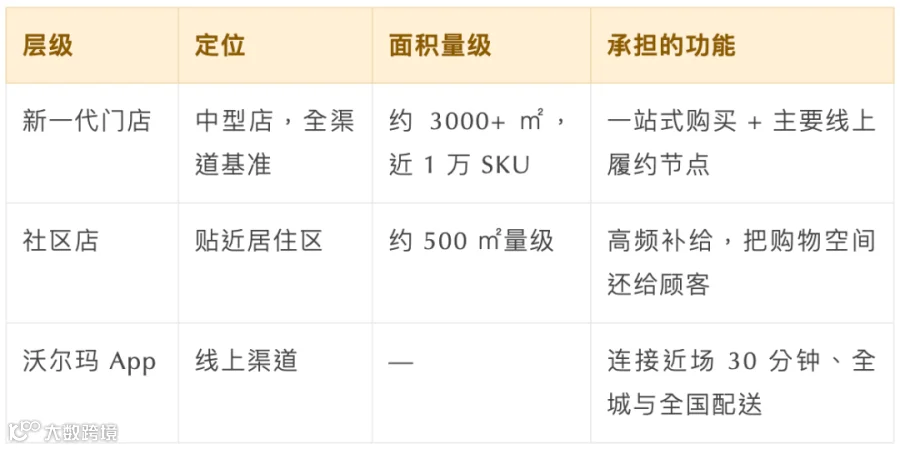
注:社区店首店于 2025 年 1 月在深圳龙华开出,目前已在深圳开出 20 余家,并逐步进入苏州、广州、杭州等城市。
在店型选择上,沃尔玛同样没有套用固定公式。其判断标准只有两条:顾客需求在哪,以及能拿到的点位条件是否契合。购物中心能提供三四千平方米就开新一代中型门店;场地更小、周边需求更适合高频补给就开社区店。
据公开信息,以新一代店型为标准,沃尔玛 2026 年计划完成超过 100 家存量门店焕新,春节前还将开出约六七家新一代门店新店;南宁、深圳、柳州、北京等地已进入新店名单。
六、仍然开放的三个问题
严谨地说,沃尔玛的转型目前只完成了一半:单店模型已被验证,规模化复制尚未被验证。以下三个问题仍无确定答案,也是判断这套方法能否成立的关键观测点。
问题一:单店模型的跨城市一致性
成都金牛店的客流曲线证明模型在成都成立。但不同城市的人口结构、通勤节奏、竞争格局差异显著——18:00 后的客流高峰能否在南宁、柳州等地复现?这决定了"新一代门店"是区域模型还是全国模型。
问题二:质量与速度的排序能否兑现
祝骏给出的排序是"先是质量,然后是速度"。这在逻辑上无可挑剔,但在实际经营中,开店节奏往往由物业合同、竞争窗口与总部目标共同驱动。当 100 家存量门店焕新与六七家新店在半年内同时推进时,采购、营运、培训体系的承载深度,是真正的压力测试。
问题三:即时零售的履约成本结构
对于是否自建前置仓,沃尔玛并未给出确定路线。祝骏的表述是"我也在学习,学习的目标是理解顾客到底需要什么",但给出一个确定结论——"顾客希望快一点";至于手段,"需要用大店履约就用大店,小店能满足就 why not,必须前置仓就做前置仓"。
这种"先确认问题、再调整手段"的灵活性是优势,但也意味着履约成本的长期结构尚未定型。在即时零售行业普遍面临"增收不增利"压力的背景下,这会直接影响扩张的可持续性。
七、结语:零售是简单问题的长期回答
回看这五年,沃尔玛做的事可以压缩成一句话:先把"服务所有人"改成"服务一群人",再把这一群人的功课做透。
从"大而全"收缩到明确的人群与商品标准,再在其上叠加时令(抹茶季、桂花季)、审美与情绪;先把旧店缩小焕新,再根据商圈尝试新一代门店与社区店;全渠道从"门店加电商"走到店仓一体,接着解决更快的履约。每一步都不是新发明,而是同一个问题的重复回答。
2026 年是沃尔玛入华 30 周年。这家公司反复提及的使命仍是那句老话——"Save money, Live better"(为顾客省钱,让他们生活得更好)。而祝骏在多次交流中反复强调的一句话,或许更能概括这套方法论的内核:
真正稀缺的从来不是方法,而是顺序——以及在顺序面前,抵住行业公式诱惑的定力。当自有品牌、爆款、少 SKU 被视为标准答案时,它们就从"工具"退化成了"教条"。而零售的经营对象始终是人,人的需求会变,所以答案也必须持续被重新推导。
对中国超市行业而言,2026 年这份"销售额 +5.4%、门店 −5.4%"的榜单已经给出了明确的时代信号:靠开店赚钱的阶段结束了,靠理解顾客赚钱的阶段开始了。
本文为基于公开信息的行业研究分析,不构成任何投资建议。