


-
知识星球
过去二十多年,中国家庭积累财富的路径其实相当清晰:买房、持有房产、等待资产升值。
这套逻辑曾经非常有效。房地产不仅是居住品,也是中国家庭最重要的财富载体。房价上涨带来的财富效应,又进一步影响消费、投资乃至整个经济周期。
但今天,这套逻辑正在发生变化。
高盛发布的《中国家庭资产负债表:去杠杆持续,财富从房地产转向金融资产》报告中指出,中国家庭资产负债表正在经历一场结构性变化:房地产在家庭财富中的占比下降,而现金、存款、股票、债券、保险等金融资产的重要性正在上升。
这可能比单纯的房地产市场变化更值得关注,因为它意味着,中国家庭庭财富正在重新洗牌

01
中国家庭财富正在“换锚”
如果回到几年前,中国家庭谈论财富,很多时候绕不开房子。
房产既满足居住需求,又承担财富储存功能。对于很多家庭来说,房子甚至就是最大的资产。
但高盛的数据显示,这一格局正在改变。
报告估算,2021年年中,也就是房地产市场资产规模达到高点附近时,房地产、现金及存款、其他金融资产分别约占中国家庭总资产的67%、16%和17%。
到了2026年一季度,这三个比例已经变化为:
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
五年左右的时间里,房地产占比下降了15个百分点,而现金及存款占比提高了9个百分点,金融资产占比也进一步提升。
这不是简单的“房地产不好了,所以大家卖房”。
更值得注意的是,家庭财富配置的底层逻辑正在发生变化。
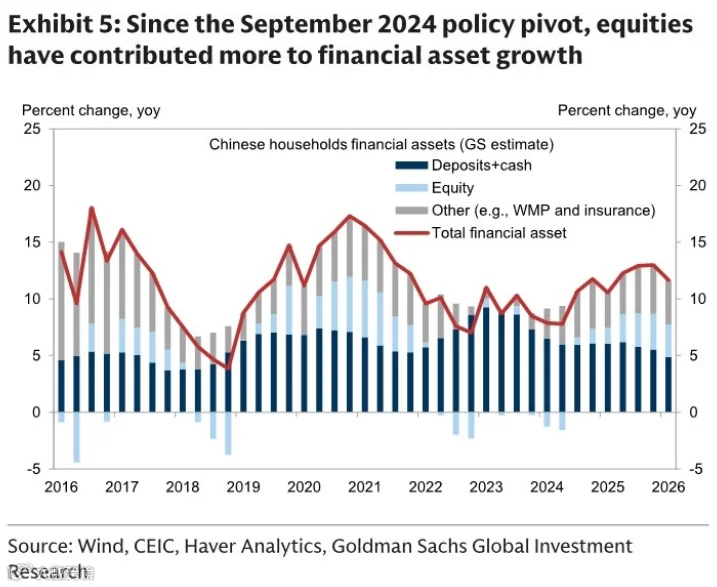
过去,家庭资产增值更多依赖房地产价格变化;现在,越来越多家庭开始面对一个新的资产配置环境——房产回报预期下降、存款利率走低,而金融资产的配置价值逐渐提高。
所以,中国家庭财富正在从过去相对集中的房地产模式,走向更加多元的资产配置模式。
这可能才是未来几年值得关注的大趋势。
02
账面不跌,赚钱逻辑换了
根据高盛测算,中国家庭总资产规模约730万亿,在2023年年初触及阶段高点后,经历六个季度左右的调整,近几个季度基本止跌走平。
过去很长时间里,房产一直是居民财富增长的核心支柱,现在金融资产已经接下这根增长接力棒。
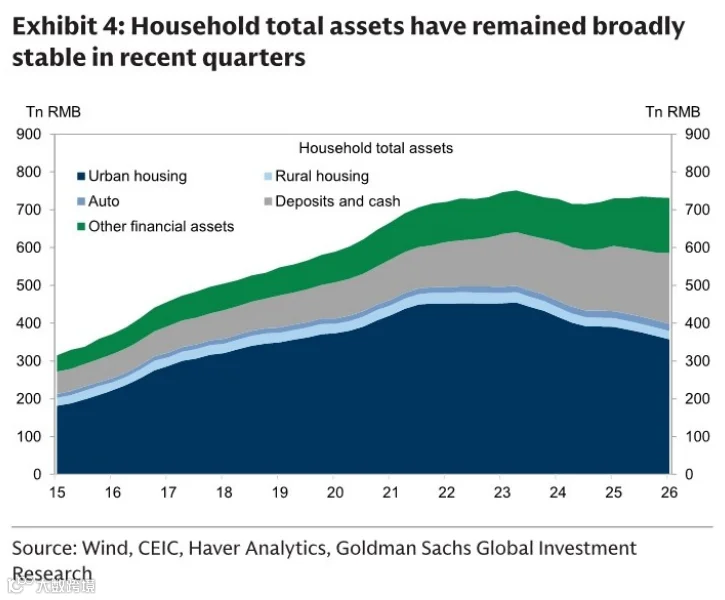
从高盛追踪的中国家庭资产配置季度数据来看,2021年年中楼市处于阶段性高位时,国内家庭的财富结构仍呈现典型的“不动产主导”特征:房产在总资产中的占比高达67%,是绝对的财富压舱石;现金及存款占比为16%,承担日常流动性与安全垫功能;股票、基金、保险、理财等其他金融资产合计占比仅15%,其中居民直接持股的比例为5%,权益类资产的配置权重整体偏低。
而到2026年第一季度,这套延续了二十余年的资产结构已经发生了清晰的趋势性偏移:房产占比累计回落15个百分点至52%,曾经作为财富增长核心引擎的不动产权重持续收缩;现金及存款占比提升9个百分点至25%,成为不少家庭在市场调整期优先增厚的安全缓冲;其他金融资产占比提升5个百分点至20%,其中居民直接持股的比例也小幅上行1个百分点至6%,金融资产对财富增长的支撑作用正在稳步抬升。
值得注意的是,这种结构变化并非完全来自居民主动“卖房炒股”的激进调仓,其中既包含部分房产估值调整带来的权重被动稀释,也反映了低利率环境下家庭资产逐步从单一不动产向多元金融资产迁移的长期方向。

03
存款减少,股票、保险在增加
国内存款利率下行的趋势仍在延续,当前三年期定期存款的主流利率已经回落至1.52%,靠长期定存锁定稳定收益的传统路径,收益空间已经被大幅压缩。这种变化直接打破了过去很多家庭“存钱吃息”的惯性配置逻辑,大量从低息存款中溢出的资金,不得不跳出单一储蓄的框架,重新在全市场寻找能提供合理回报的资产。
对应的资金流向变化已经在数据中得到印证:非银行金融机构的存款规模持续攀升,沉淀在银行体系的居民储蓄,正逐步向理财、公募基金、商业保险、权益类资产等多元领域分流,形成一轮持续的居民资产再配置浪潮。
从美日等发达经济体走过的低利率周期经验来看,这类大规模的家庭资产结构转移,从来不是一蹴而就的快速切换,而是一个推进节奏偏慢、内部结构分化明显的长期过程。在这个过程中,高收入群体凭借更成熟的投资认知、更丰富的信息渠道和更灵活的资产调整空间,往往能更早完成配置切换,优先享受到金融资产扩容带来的收益红利。

对普通家庭而言,这个过程也并非简单的“卖掉存款买权益”,更多是在固收类资产打底的基础上,逐步提升权益类、长期类资产的配置比例,在确定性和收益弹性之间找到适合自身风险承受能力的平衡点。

高盛曾在2026年之前发布的研报中,对2025年末的中国家庭资产结构做出过预判:到2025年底,房产在家庭总资产中的占比将从2026年一季度的52%回落至42%,居民直接持股占比从6%升至11%,保险资产占比从6%升至10%,银行存款的整体份额则基本保持平稳。从当前已披露的2025年季度数据来看,这一预判的结构方向与实际走势基本吻合,仅部分品类的占比变化节奏略慢于模型预期。

家庭财富重新洗牌中,股票和保险可能成为中期受益方向。
这并不是说资金会突然大规模进入股市。
现实情况更可能是一个渐进过程。
第一阶段,家庭降低房地产新增配置;
第二阶段,资金进入存款、货币类资产等低风险品种;
第三阶段,在收益率持续下降之后,部分资金开始寻找新的长期回报;
第四阶段,股票、基金、债券、保险等金融产品在家庭资产中的比例逐渐提高。
这其实是一场非常漫长的财富迁移。
也因此,与其问“房地产之后哪个资产一定上涨”,不如关注一个更重要的问题:
中国家庭的资产配置结构,会不会从房地产主导逐渐走向金融资产多元化?
如果答案是肯定的,那么未来受影响的绝不仅仅是房地产。
银行、券商、基金、保险、财富管理等行业,都可能因此迎来新的市场空间
04
中国家庭仍然在去杠杆
如果只看到金融资产增加,很容易得出一个过于乐观的结论。
实际上,高盛同时指出,中国家庭目前仍然处于去杠杆阶段。
报告数据显示,家庭未偿还抵押贷款余额以及短期消费贷款都在下降。
这意味着家庭正在减少负债。
从长期来看,降低杠杆能够改善家庭资产负债表的稳定性。
但从短期来看,去杠杆也意味着家庭会更加谨慎。
因为家庭需要把一部分收入用于偿还债务,而不是消费或者投资。
高盛特别指出,中国家庭的债务/GDP比例看起来相对于其他经济体并不算特别高,但如果考虑家庭可支配收入,债务收入比依然较高。
这意味着:
中国家庭真正需要消化的,不只是房地产资产价格变化,还有过去积累下来的债务负担。

这也是为什么未来居民财富修复不会简单等同于“房价重新上涨”。
家庭资产负债表真正健康起来,需要同时看到几个变化:
房产风险下降;
债务负担下降;
金融资产增加;
收入预期改善;
消费信心逐步恢复。

只有这些因素共同改善,家庭资产负债表才会真正进入扩张阶段。
05
中国家庭财富的“第二曲线”
过去二十年,中国家庭财富增长很大程度上与房地产周期绑定。
但下一阶段可能不同。
当房地产从“财富创造者”逐渐变成“财富配置中的一个组成部分”,中国家庭财富的增长逻辑也需要重新建立。
这也是这份报告最值得关注的地方。
高盛认为,房地产在家庭财富积累中的作用正在减弱,而金融资产的重要性正在提高;与此同时,家庭仍处于去杠杆过程中。

把这几个变化放在一起看,会得到一个很清晰的判断:
中国家庭财富正在经历一次从“房产时代”向“资产配置时代”的过渡。
这并不意味着房子不重要。
房地产依然是中国家庭最大的资产之一,2026年一季度仍约占家庭总资产的52%。
真正发生变化的是:
过去大家更习惯把财富集中在房地产;
未来则可能越来越重视资产之间的组合。
房子依然是房子,存款依然是存款,股票、基金、保险也依然各自承担不同的功能。
但它们在家庭财富版图中的位置正在重新排列。
所以,如果把时间拉长来看,中国家庭财富真正的“第二曲线”,可能不是下一轮房价上涨,而是金融资产在家庭财富中的重新崛起。
房地产时代留下的是巨大的家庭资产存量。
而接下来十年,中国家庭需要解决的,是如何管理这笔庞大的财富存量,并让它进入一个更加多元的配置体系。
房子改变了过去二十年的中国家庭财富结构。
金融资产,或许正在开始改变下一个十年的财富结构。
这场变化,才刚刚开始。
注:本文内容仅供参考,不构成投资建议。市场有风险,决策需谨慎。
相关报告已上传知识星球,免责声明: 本文内容基于公开研究报告整理,仅供参考,不构成任何投资建议。市场有风险,投资需谨慎
我们组建了研究报告知识星球社群,加入后您可以享受以下服务:
更多细分领域报告请查看网站。目前网站的报告已经按资料类型、细分行业、发布机构进行了整理,目前已经整理了150000+精品报告,也持续更新了1800+天。
『公众号并非行业报告搜索引擎,下方一键解锁20W份报告』
免责申明:报告研究社收录的资料版权归原撰写/发布机构所有,若版权方认为有侵权问题,请立即通知删除。报告研究社——行业研究报告、行业调研报告、行业数据报告、券商研报、产业链图谱等全行业报告一网打尽,仅供行业科普学习。