


大家好,我是王先生。
今天不聊别的,就帮你把这100块港币算清楚:汇丰One账户里那100港币,到底是怎么被扣走的。
2026年1月1日以后,拿内地身份证新开的汇丰One,多了一条规矩——账户资产达不到标准,每个月100港币的低额结存服务费,照收。
几乎每个被扣的人,看到扣款通知的第一反应都一样:
我账户里明明存了1万啊。
问题就在这儿。你以为钱存进去就算数了,银行看的根本不是这个。
先把结论放前头:大概率没扣错,你算的那1万,跟银行算的那1万,压根不是一回事。
这100块到底是什么
它的正式名字叫低额结存服务费,不是手续费,也不是罚息,就是一个账户管理费。
汇丰官方的规则分三档,我照着官网原文整理成表:
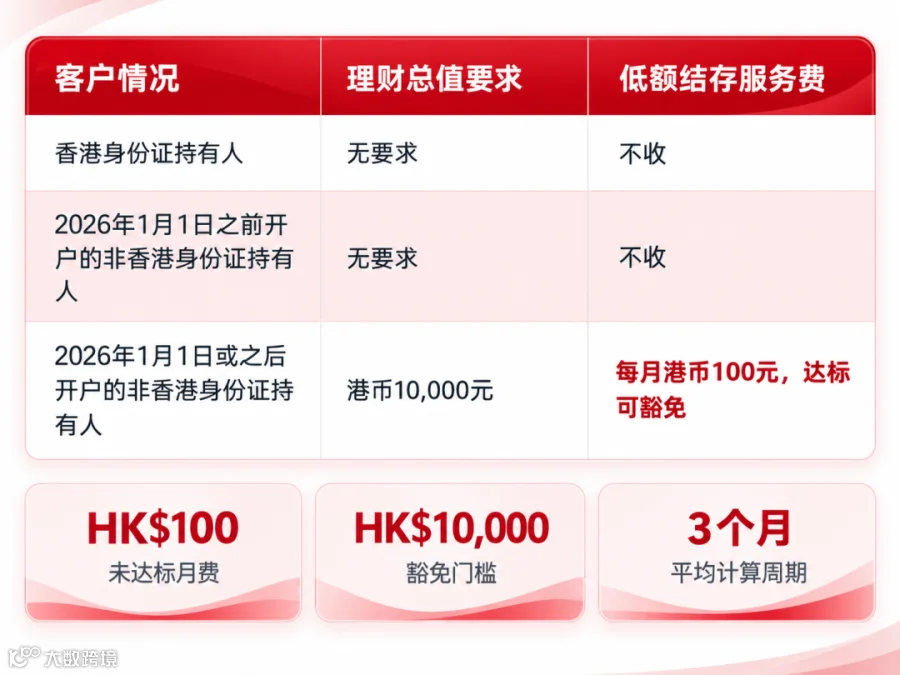
说白了,这笔钱只跟一类人有关:2026年1月1日当天或之后,用内地身份证(非香港身份证)开的汇丰One。
如果你是用香港身份证开的,或者2025年12月31日之前就已经开了户,那这一节可以直接跳过,跟你没关系。
来源:汇丰香港官网手机开户页面的全面理财总值及低额结存服务费表格;汇丰《汇丰One新客户欢迎手册》及《汇丰One常见问题》官方文件。金额与生效日期以银行官方最新公布为准。
为什么存了1万还是被扣
❶ 看的是过去三个月的平均,不是你今天的余额
这是最要命的一条,也是九成争议的来源。
汇丰官方的原话是:如您的全面理财总值在过去三个月低于特定户口类别的最低要求,本行会收取有关的低额结存服务费。
注意是过去三个月,而且是平均。
很多人的操作是这样:9月20号想起来要存钱,转了1万进去,10月一看还是被扣了100——因为他7月、8月、9月大部分时间账户里是零。
月末余额 ≠ 平均余额。你手机截图上那个1万,跟银行系统里那个三个月平均值,是两个数字。
❷ 要连续三个月达标,不是存进去当月就免
官方文件里的写法是:连续三个月的平均全面理财总值达到港币10,000元或以上,月费才可获豁免。
很多人就是在这儿理解错的:
我开户那天就把1万存进去了,凭什么还扣我钱?
因为你的「过去三个月」里,开户之前那段时间账户根本不存在,平均值会被拉低。这不是银行算错,是平均数本身的算法决定的。
所以心里要有个数:开户当天就存够,然后稳定放着,通常要等到第四个月左右才真正进入免收状态。具体从哪个月开始免,以你账户的实际扣费记录为准。
官方建议
汇丰在官方常见问题里,自己也是这么建议客户的:我们建议您在成功开立或转换至汇丰One户口后尽快存入最少港币10,000元并维持全面理财总值在该水平或以上,以避免被收取低额结存服务费。
❸ 你以为的1万,和银行算的1万,不是一回事
银行看的不是你储蓄账户里的现金余额,而是全面理财总值。
人民币算不算?算。美元算不算?算。基金、股票、定存、保险呢?大部分也算。
但有两样,官方明确说不算——而且很多人默认它是算的:
信用卡欠款 —— 不算
按揭贷款 —— 不算
❹ 投资入账有延迟
官方在同一份文件里明确写了:部分投资交易(股票、债券、开放式基金、存款证的新股认购)和人寿保单的价值,因为处理需时,可能不会即时计入理财总值。
所以你买了基金、扣款成功了,别以为当天理财总值就涨上去了,它可能要等几个工作日才反映出来。
什么算进全面理财总值
下面这些是汇丰官方列出的计入项,我照抄:

💡 一个可以省力的点:你名下所有个人户口 + 联名户口的理财总值可以合并计算。汇丰官方举过一个例子:名下两个个人户口加一个联名户口,全面理财总值就是这三个户口加在一起。前提只有一个——这些户口的登记姓名和身份证明文件号码必须完全一致。
这笔钱什么时候扣、怎么扣
下面这几条,全是官方常见问题里的原文,很多人在细节上吃过亏:
01扣费日是下一个月的第四个工作天
原文是这么写的:如您过往连续三个月的平均全面理财总值达不到指定要求,我们会在下一个月的第四个工作天从您的户口扣除低额结存服务费。
02余额不够,也会一直扣到零
原文是:我们仍然会从户口结余中扣除金额,直至户口结余为零。」
说白了,账户里只剩30块,这笔钱照扣,不会因为你余额不足就跳过或者免掉。
03汇丰智安存户口不设这个要求
官方原话是:汇丰智安存的户口,不设全面理财总值要求,也不收低额结存服务费。
三个动作,让这100块不再出现
按腾讯 TenPay 汇率即时查的数(1 港元 ≈ 0.8553 人民币,2026年9月29日),港币10,000元 ≈ 人民币8,553元。
门槛说高不高,但拖一个月就多付100港币。开户当天转进去,是最省事的做法——这也是汇丰自己在官方文件里给的建议。
既然看的是三个月平均,那「月中存、月底转走」这种操作,等于把平均值往下拉。
如果要放,就稳定放着。真有急用,也尽量留够1万港币以上再动。
打开汇丰香港的手机银行 App,或者网上理财,就能看到当前的全面理财总值。汇丰官网还专门出过一份说明,教你在哪儿看这个数。

手机银行 App 中「全面理财总值」显示位置截图
自查清单:
☐ 当前全面理财总值 ≥ 港币10,000
☐ 近3个月没有大额转出
☐ 个人户口与联名户口的姓名、证件号一致(可合并计算)
☐ 近期买的基金/股票/保单,是否已计入
☐ 记住扣费日:下一个月的第四个工作天
这100块跟谁无关
再强调一遍,下面这两种情况,完全不用管这笔钱:
用香港身份证开的汇丰One → 无要求、不收费
2026年1月1日之前已开户的非香港身份证持有人 → 无要求、不收费(按官方表述,此前的客户「可继续享受豁免」)
最后说两句
这笔100港币的月费,说明银行在筛一种人:开了户、但没往里头放钱的客户。
对个人来说它其实是个好消息——门槛只有1万港币(约8,553元人民币),而且存款、外币、基金、定存、保险都能拿来凑。搞清楚三个月平均这个算法,这笔钱完全可以一分不交。
接下来我会继续写:港卡开完以后怎么用、汇丰红狮子与蓝狮子到底差在哪、跨境转账的实际成本怎么算。
你现在汇丰One里放了多少?有没有被扣过这100?评论区告诉我,我挑几个典型情况算给你看。
免费资料包
需要开户流程和材料清单的朋友,找我 dwwx0503,备注【开户】,免费资料包直接发你。
免责声明:本文所引金额、日期、门槛均来自香港汇丰官网及官方《汇丰One新客户欢迎手册》《汇丰One常见问题》公开文件,查询日期 2026年9月29日,具体以银行官方最新公布及你账户实际扣费情况为准。港币折人民币按腾讯 TenPay 汇率即时查当日参考价 1 港元 ≈ 0.8553 元换算,仅供参考。账户开立与使用请走银行官方合规渠道,如实申报资金用途。本文不构成任何投资建议。