

 ▲ 陈红天,深圳祥祺集团创办人。近日他本人被法院采取限制高消费措施。(图源:祥祺集团官网)
前几天,一条新闻把我刷停了:深圳祥祺集团被法院列为被执行人,创始人陈红天被限制高消费。
朋友圈里转发的语气大多是“又一个地产老板倒了”。
但我看完的感受不太一样——这不是一个“楼市看错”的故事,是一个“财务结构”的故事。他输的不是判断,是结构。
先把两个词翻译成人话。
“被执行人”——公司或个人输了官司、又不主动还钱,法院可以强行处置它的财产;“限制高消费”(简称“限高”)——不能坐飞机高铁、不能住星级酒店、孩子不能读高收费私立学校。
说白了,这是一张“你个人不许高消费”的封条。
判断看错,顶多少赚一点;结构出错,你会把已经赚到的,全还回去。
一、八年账本:数字比故事更冷
先把公开信息摆一遍(据媒体公开报道,金额与时间为媒体披露口径):

▲ 香港山顶歌赋山道15号。2016年21亿港元买入,2025年以7.9亿港元卖出。(图源:星岛头条)
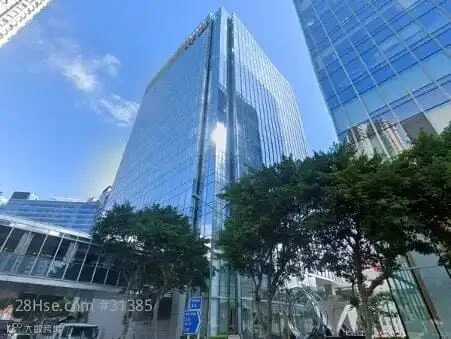
▲ 红磡祥祺中心,曾是祥祺集团香港总部,2024年底被香港都会大学以26.5亿港元买入。(图源:28Hse)
伦敦那两栋楼也没扛住:20 Canada Square 尚欠约2.75亿英镑贷款,而债权人挂牌价只有约2.5亿英镑——挂牌价已经低于欠款,行话叫“负资产”;市场预计最终成交可能只有约2亿英镑,相比当初4.1亿英镑的买入价,跌超一半。

▲ 东半山傲璇(OPUS)。2023年该单位以约4.2亿港元售出,比招标价低近38%。(图源:网络资料)
香港、伦敦的物业一起塌——这不是运气不好,是同一个剧本在三座城市同时上演。
二、他算错的四笔账,今天很多老板还在算
第一笔:把“估值”当成了“现金”。
2023年事发时,祥祺对外说:香港三个核心物业按银行委托评估约值98亿港元,对应贷款略高于50亿,“负债比率不到60%”。这话放在报表上是对的。
但市场给的是另一套答案:评估里的一栋,最终26.5亿成交;21亿买入的那栋,7.9亿卖掉。
估值,是银行在你好的时候给你的数字;成交价,是市场在你不好的时候给你的答案。 两者的距离,顺境里是零,逆境里是40%到60%。
这是高资产老板最爱的错觉:用资产负债表的厚度,去脑补现金流的厚度。 资产不能付利息、付律师费、付员工遣散——现金才能。
一句话:资产是你富有的证据,现金流才是你安全的原因。
第二笔:把“租金覆盖利息”当成了永动机。
2017年买伦敦楼时逻辑很漂亮:租客是英国石油、标普这个级别,租金回报率约5.35%,贷款利率极低,租金足够覆盖利息。这个假设只在“利率不动”时成立。然后——英国脱欧、疫情、远程办公常态化、加息轮番上阵,伦敦写字楼空置率一度冲到21.9%,租金和市值较高峰跌逾一半。
真正致命的不是利率涨了多少,而是他把一个“会变的变量”,写进了“不会变的前提”。 借贷模型里,利率是唯一你完全控不了的甲方。租金你能谈、装修你能做、团队你能换,央行你换不了。
任何一份“租金覆盖利息”的测算,都该做一次压力测试:利率翻倍、出租率掉到七成、租金打七折,三件事同时发生,我的现金流还剩多少? 如果答案是“借钱补”,那你不是在投资,是在和时间赛跑——而且裁判不是你。
第三笔:把“三个地方”当成了“分散”。
香港、深圳、伦敦、上海——三个法域、四种货币、十几栋地标,看起来极度分散。但换个坐标轴看:资产类别几乎全是不动产,风险来源其实是同一个——利率+杠杆+不动产周期。
分散的是地理,不是风险。 真正的分散,是在“不同的风险因子”之间分散:有的怕加息,有的怕通胀,有的怕衰退。
他那套组合里,所有东西都怕同一件事——钱变贵。 所以“钱变贵”一来,不是跌一部分,是全部一起跌,还因为互为抵押品而互相踩踏。
这里有个词要记住:交叉违约——你签的合同里,只要有一处违约,其他贷款的债权人也能立刻要求你全额还钱。
它是那条把老板从“一处出问题”拖成“全部出问题”的传送带。很多老板签字那一刻,根本没意识到自己签了什么。
第四笔:把“公司”当成了防火墙。
公司归公司、个人归个人,这是很多老板嘴上的认知,却不是他们笔下的现实。现实是:银行给你公司放款,通常要老板个人连带担保。 你签字那一刻,有限责任公司在你身上就退回到了无限责任。
于是才有今天这一幕:被执行的是公司,被限高的是陈红天本人。 公司的风险,最后以“个人生活方式”的方式兑现。
三、本质:进攻和防守,用的不是同一种能力
我不想把这篇写成“你看他多惨”。恰恰相反——从200元做到数百亿,他的判断力、执行力、抗压能力都远超绝大多数人。正因为能力强,这件事才更值得警醒。
问题不在能力,在于:那些让你赚到钱的特质——乐观、敢下注、相信自己的判断、习惯用杠杆放大自己看对的部分——恰恰也是让你在防守上失分的特质。
防守要的是相反的一套性格:承认自己可能塌方式地错;接受“方向看对了也可能死于时间”;愿意为一件可能永远不发生的事,现在就付成本。于是那句老话成立:进攻决定你能赚多少,防守决定那些钱最后是不是你的。
话说回来,也不必把这件事读成“高杠杆必死”的恐吓。汇生国际资本总裁黄立冲就分析,这次山顶个案“跌超60%”是“银行急售+特殊个盘”双重叠加,属极端情形;香港豪宅整体自2021年见顶后普遍跌约30%。结构不保证你不亏,它只保证——亏了之后,你还有得选。
四、三条防线,和一张今晚就能填的自检表
注意,我说的是结构,不是产品。产品只是填料;顺序错了,买什么都白买。
顺手给一张自检表,今晚拿张纸就能填:
这7条里任何一条你答不上来,你的风险不是“可能”,是“只是还没被触发”。
五、最后
我最喜欢的一句关于财富的话是:财富不是一个数字,是一个结构。 数字会被周期抹掉,结构不会。
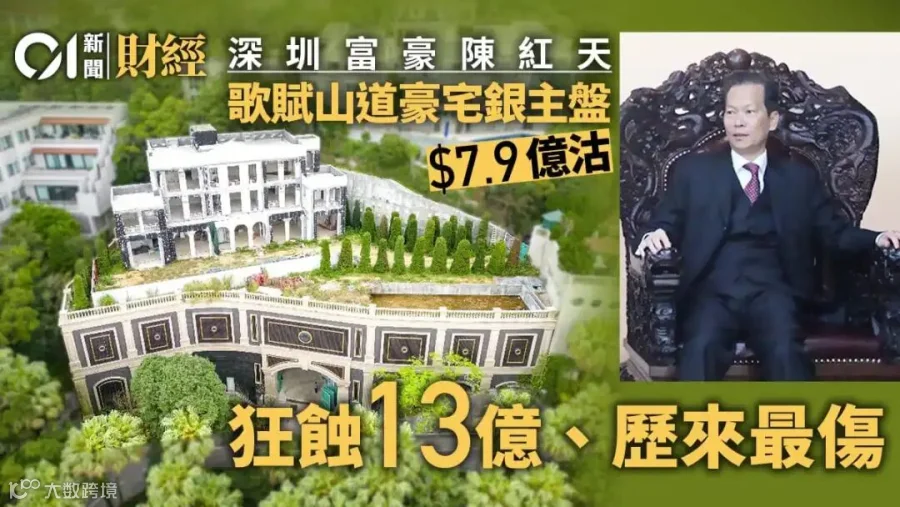
▲ 同一栋房子,21亿港元买进、7.9亿港元卖出。打折的不是房子的价值,是“你现在就要钱”这件事本身。(图源:香港01)
陈红天今年67岁。他的故事始于200元,而200元起家的人,从来不怕从头再来——怕的是这一次,连本钱都不在自己手里了。
所以,留一个问题给你:如果明天风停了,你家里能撑几个月?这个问题的答案,才是你真正的身家。
免责声明
本文为财经评论与财富管理科普,不构成任何投资、税务、法律建议,亦不推荐任何具体产品或机构。文中企业与个人信息均来自公开媒体报道(含南方+、网易、新浪财经、香港01、星岛日报、联合早报、东方财富等),金额与时间为媒体披露口径,如有出入以司法机关、银行及当事人披露为准。正式税务意见须由注册会计师/税务师出具,正式法律意见须由执业律师出具。联系方式: HK51067879。