


导读:亚洲主要港口拥堵持续加剧,大量集装箱船因靠泊等待、码头作业受阻陷入周转停滞。最新数据显示,已有约 300 万 TEU 运力被港口延误占用,全球班轮准班率跌至近 4 年低位,拥堵压力甚至可能延续至 2027 年春节出货旺季。外贸、货代朋友们务必提前做好出货规划!

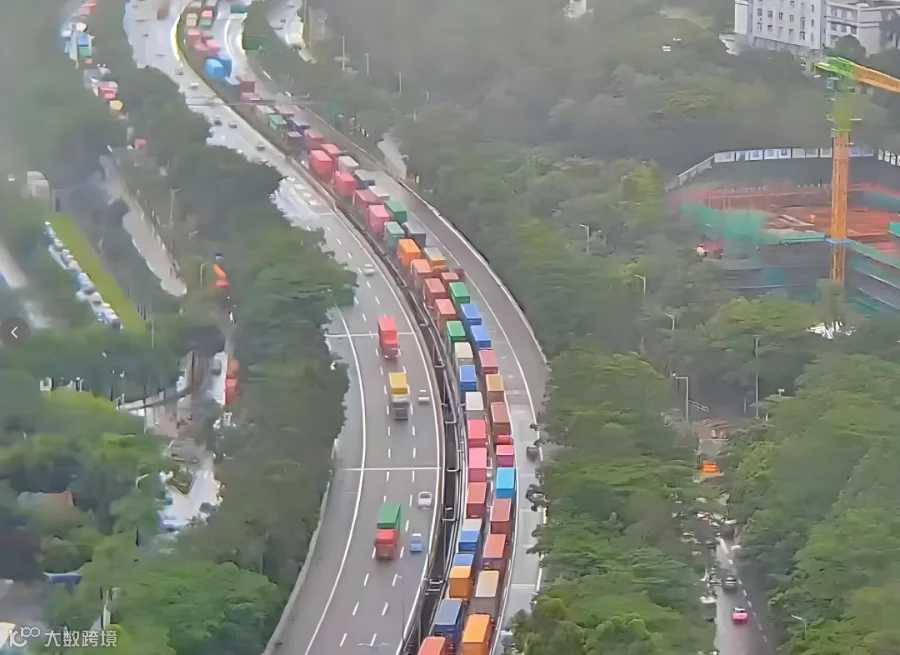
亚洲港口拥堵,正在搅动整个全球集装箱航运网络。 受国内主要港口作业积压、船舶集中到港等多重因素叠加影响,大量船舶被迫滞港等待,船舶周转效率大幅下滑。最新行业数据显示,当前有约300 万 TEU 集装箱运力被港口延误消耗,占到全球集装箱船队总量的 8.5%。若拥堵缓解速度不及预期,本轮运力损失或将持续数月,直接冲击 2027 年春节前出货旺季。
📊 300 万 TEU 运力被 “卡住”,相当于一家头部船公司船队
据 Kuehne+Nagel 援引 Lloyd's List、Sea-Intelligence 分析报告: 受亚洲港口持续拥堵、船舶连环延误拖累,被港口延误占用的运力已经达到 300 万 TEU,对比 8 月中旬的 170 万 TEU,增幅超 75%。
⚠️这里需要厘清:这 300 万 TEU并不是船舶永久退出市场。 而是大量集装箱船受等待靠泊、码头作业延迟、前序航次晚点影响,班期周转失灵,市场实际可用运力被动缩水。Sea-Intelligence 打了个形象比方:这部分运力规模,大致相当于全球第五大班轮公司船队,体量介于中远海运与赫伯罗特之间。
📉 8 月全球船期准班率跌破 50%,延误天数创近年新高
港口拥堵最直观的结果,就是船期可靠性大幅跳水。 Sea-Intelligence 数据显示: ✅2026 年 8 月全球集装箱船舶准班率仅49.9%,环比下滑 5.9 个百分点,创下 2022 年 9 月以来新低; ✅晚到船舶平均延误时长升至6.81 天,环比增加 0.6 天,为 2022 年 3 月以来最高。
本轮船期恶化的核心源头集中在亚洲港口。 回顾 7 月数据,亚洲 14 个主要港口准班率全线走低,其中上海港准班率仅 21%,宁波港 34.6%。港口延误具备传导效应,单点码头积压,会顺着航线持续拖累后续航次,从单一港口问题演变为全球性航运网络周转危机。
🌪️台风引发连锁积压,拥堵正向东南亚、印度港口扩散
今年夏季多轮台风,成为引爆本轮港口压力的导火索。 上海、宁波等核心港口经历临时封港、码头作业中断,台风过后积压船舶和货物集中抵港,泊位、堆场、内陆拖车资源瞬间承压。 Kuehne+Nagel 跟踪数据显示,9 月初宁波、上海依旧存在大量待泊船舶,部分上海码头船舶等待时间甚至超过 9 天。
为规避拥堵,不少船公司采取跳港、调整挂靠顺序的操作。但此举只是转移压力,拥堵正在向外传导,东南亚、印度次大陆中转港口逐步承接积压,连锁延误范围持续扩大。
⏳拥堵何时能缓解?或将持续影响 2027 春节出货季
参考历史拥堵周期,本轮港口消化压力并不乐观:
-
疫情大拥堵时期:运力占用峰值 13.8%,花费约 16 个月回落; -
红海危机阶段:运力占用最高 6.5%,耗时约 6 个月逐步缓解。
Sea-Intelligence 测算: 如果按历史恢复节奏,想要回到 2025 年 6 月相对顺畅的水平,需要 7–10 个月;就算只恢复到 2025 年底状态,也需要 6–8 个月。
2027 年春节是 2 月 6 日,这意味着亚洲港口拥堵短期内很难完全消化,很可能持续影响春节前的出货高峰期。
📦货代 & 出口企业实操提醒,这些风险一定要提前规避
港口拥堵带来的,绝不只是船晚到几天。 船舶连环延误容易引发一系列连锁问题:船期混乱、船舶扎堆到港、船公司跳港、甩柜、中转衔接延误、集装箱设备周转变慢。
给到外贸和货代伙伴几点实操建议:
- 预留充足时间
:上海、宁波等主力出口港船期波动大,拖车、进港、截关、中转环节全部拉长预留时效,不要卡截止时间出货; - 警惕舱位与成本波动
:有效运力被动减少,一旦货量维持高位,后续舱位紧张、运费上涨风险抬升; - 备选方案提前准备
:同步备选港口、备选船期方案,关注船公司跳港通知,避免货物卡在中转港; - 持续跟踪天气动态
:台风季仍是影响亚洲港口作业的关键变量,密切关注港口靠泊、堆场作业实时状态。
✍️写在最后
当前航运市场再次进入不确定性周期。港口积压、船舶连环延误正在重塑全球集装箱供应链。 对于外贸出口企业和国际物流从业者而言,不能只盯着运价,船期稳定性、设备周转、中转风险都需要纳入出货评估。建议提早规划出货计划,和货代、船司保持密切沟通,尽量避开高峰风险。
💬欢迎转发给身边做外贸、供应链的朋友,提前做好出货预案!
