

同一批货卖到五个国家,税率能差出一倍?VAT 税率适用的判断点、低税率陷阱与申报口径
同一个链接、同一款货,卖到不同国家,适用的增值税税率可能差出一大截。很多卖家以为系统里配一个"欧洲税率"就完事,实际上每个国家对每个品类都有自己的税则——用错方向,一边是多交的钱退起来慢、占着资金,另一边是少交被追着补,还带利息。
一、税率不是"一个数",是一张按国家×品类展开的表
档位 |
大致适用 |
最常见的错法 |
标准税率 |
绝大多数商品与服务的默认档 |
把该按标准交的按低税率交,等着补税加利息 |
低税率(优惠税率) |
各国指定品类,如食品、书籍、儿童用品等 |
以为"日用消费品都能用低税率",凭感觉套用 |
零税率 |
特定跨境或出口场景,通常需凭证支撑 |
把零税率当"不用申报",漏掉申报义务 |
要记住的是:低税率的品类名单是各国自己定的,同样的货在 A 国能用低税率,在 B 国可能要按标准税率交。没有任何一张"通用税率表"可以照抄。
二、用错税率的三种典型现场
·照搬平台默认类目:平台类目是为了方便买家搜索和平台归集,不是按税则设计的。两个体系对不上的情况非常普遍,而税率是按税则走的。
·促销、赠品与组合装:满减、买赠、套装拆卖,涉及"折扣后金额怎么判""赠品是否视同销售""组合装按哪个税率",用一个税率一算了之,误差会随销量持续累积。
·上新与换供应商之后没复核:同一品类换了个材质或用途,HS 归类可能就变了,税率跟着变——但系统里还是老配置,这类错误往往一查就是一整年。
三、怎么对税率,别靠猜
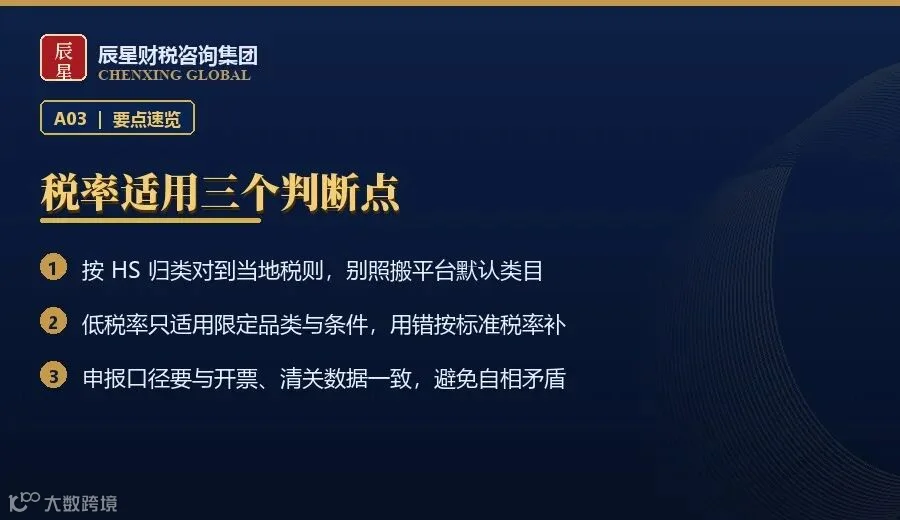
·先归类,再查表:第一步按 HS 编码归到当地税则,第二步查销售国的税率表,两级都要对,跳过任何一级都容易错。
·拿不准就书面确认:归类存在争议的品类,可向当地税务机关申请预先裁定或书面确认,手里有一份官方依据,比事后解释有力得多。
·系统按"国家 + 品类"配置:一个全局税率值是所有计税错误的源头。上新、换供应商时把税率核对放进流程,别等财务对账才发现。
四、申报口径必须一致,三处要对得上
·开票税率、清关申报、平台交易数据:这三处的税率与金额要能互相印证。对不上就是最典型的问询触发点——稽查往往从"这三个数为什么不一致"开始。
·定期抽样自查:每个申报期抽几笔订单核对税率适用,重点看新品类与促销季订单。
·错了主动改:发现税率用错,主动更正申报的成本,远低于被稽查之后再算的总账。多交的部分及时申请调整,少交的部分补足并说明,别拖着等对方发现。
五、跨境的叠加情形,别漏判
·本地仓与远程销售:货在哪个国家、卖给哪个国家的消费者,决定的是"申报义务在哪",而税率仍按销售发生地的规则判断,两件事要分开想。
·B2B 与 B2C 的处理不同:反向征税等机制会改变由谁申报、怎么开票,但并不意味着可以忽略税率本身。
·留抵与退税:低税率、零税率用对了才能形成可退的留抵,用错了连退款路径都堵住。
写在最后
税率适用是 VAT 里最琐碎、也最容易被忽视的一环。注册义务解决"在哪申报",税率适用解决"按多少交"。前者错了是资格问题,后者错了是每天每单都在滚利的问题——而且它不吵不闹,直到对账那天一起爆发。
👉 在公众号后台回复「税率」,获取欧洲主要市场品类税率适用自查表。
CHENXING GLOBAL
全球设立,合规经营|Build Globally. Operate Compliantly.

免责声明:本文为一般性信息分享,不构成针对任何具体情形的税务、法律或审计意见。各国及地区的政策、申报要求、费用标准与办理时效可能发生调整,实际操作应以当地现行法规、主管部门要求及专业机构核实结果为准。