

审计师递来一沓声明书,签了就背锅?管理层声明的性质、范围受限的信号与三种应对方式
审计收尾阶段,审计师会拿来一沓"管理层声明书"让你签字。很多老板看到密密麻麻的条款就发怵:这是不是把责任全推给我了?先说结论:声明书是审计准则要求的固定程序,真正的风险从来不在"签"这个动作,而在"明明知道有问题还签没问题"。
一、管理层声明书到底是什么
·固定程序,不是审计师的自由发挥:审计准则要求审计师取得管理层书面声明,确认对财务报表的编制与真实完整负责、已提供全部相关资料并披露了全部关联方与重大事项。
·它不能替代审计程序:函证、监盘、检查这些实质程序一个都不能少,审计师也不能拿声明书当"兜底证据"。反过来说,你也不能指望"签了字就没事"。
·它确认的是既有责任:对报表负责本来就是管理层的法定义务,声明书只是把这件事落在纸面上,便于将来责任划分清楚。
二、常见的声明条款,逐条翻译一下
条款表述 |
它实际在确认什么 |
你要留意什么 |
财务报表真实、公允地反映财务状况 |
你对报表本身负责,不是审计师替你背书 |
有没有你知道但没入账的事项 |
已提供全部会计记录与资料 |
账外账、小金库这类情形不能再出现 |
有没有未提供的合同、补充协议 |
已披露全部关联方及交易 |
关联交易是审计与税务的共同关注点 |
股东、董事亲属控制的主体是否都列了 |
不存在未披露的违规与诉讼 |
涉诉、处罚这类事项要主动说明 |
有没有已发生但未了结的争议 |
三、为什么会有"签了就背锅"的感觉
·条款覆盖面极广:一份声明书动辄几十条,"所有交易均已完整记录"这类绝对化表述,读起来确实有压力。
·责任其实来自隐瞒:如果你知道有账外账户、有关联交易没披露,却在声明里确认"无",这才是真正的责任放大器——你等于书面否定了自己知情的事实。
·配合度反过来决定风险:资料给得全、问题说在前面的公司,声明书基本是例行公事;遮遮掩掩的公司,签什么条款都有隐患。
四、范围受限的信号,藏在细节里
·反复要资料却不进场:审计师迟迟不开展实质程序,却不断让你补确认、补说明——这通常说明某些环节推进不下去。
·关键程序被跳过:不愿对重要余额函证、不愿到现场监盘,却又要求你签"记录完整、无重大遗漏"的条款,责任转嫁的意味很明显。
·这时候更不能含糊签:范围受限还确认完整,将来一旦出事,你的解释空间几乎没有。反之,如果确实是客观原因受限,让审计师在报告里体现出来,对双方都更诚实。
五、三步应对,把主动权拿回来
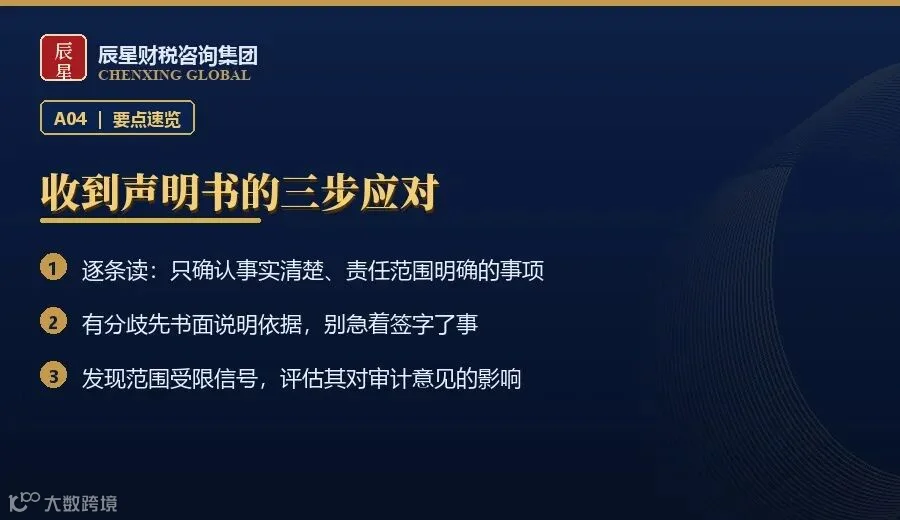
·逐条读,读不懂就问:只确认事实清楚、责任范围明确的事项,把每条当成"我在作证"来读,含糊的条款要求解释清楚再签。
·分歧书面化:对某些表述有不同看法,先书面说明依据和保留意见,留痕再谈。口头说过没留下痕迹,等于没说。
·该保留就保留:要求修改措辞,或让审计师出具保留意见——一份诚实的保留意见,远好过一份"漂亮"的无保留加一纸隐患。银行与投资人看的是解释得通的结果,不是好看的字面。
六、提前做的三件功课
·平时把关联交易台账建起来:谁和谁交易、价格怎么定、有没有交付凭证,平时记,审计时就不用临时回忆。
·年末自查账外事项:未入账的费用、未确认的收入、口头承诺的担保,先内部过一遍。
·和审计师早沟通:有争议的处理方式在进场前讨论,比在报告定稿前夜争论有效得多。
写在最后
声明书不是"背锅书",也不是走形式的签字纸。它是管理层最后一次以书面形式确认报表质量的机会,也是将来责任划分的起点。签之前把每一条都当成"我在作证"来读,就不会有大问题;真正危险的是"签了就算了"这种心态。
👉 在公众号后台回复「声明书」,获取管理层声明书逐条审阅要点与沟通话术。
CHENXING GLOBAL
全球设立,合规经营|Build Globally. Operate Compliantly.

免责声明:本文为一般性信息分享,不构成针对任何具体情形的税务、法律或审计意见。各国及地区的政策、申报要求、费用标准与办理时效可能发生调整,实际操作应以当地现行法规、主管部门要求及专业机构核实结果为准。