


2026 年 8 月杭州汽车市场呈现乘用车分化运行、商用车高景气上行的整体格局,国产乘用车进入存量调整周期,进口豪华乘用车持续萎缩,商用车受基建、城配政策拉动实现爆发式增长,新能源已经深度重塑杭州本地汽车消费结构,国产高端新能源持续挤压传统进口豪华车生存空间,不同细分赛道、品牌、技术路线冷暖分化十分突出。
国产乘用车方面,8 月销量 35.0k,同比下滑 18.40%,环比小幅上涨 6.56%,环比回暖属于短期修复,没有改变市场需求偏弱的大环境,1‑8 月累计同比‑9.86%,整体处于下行通道。从车型大类看,SUV 是市场最大板块,销量 19.1k,占比 54.63%,抗跌能力最强;轿车销量 14.1k,同比大跌 24.31%,是拖累大盘的主要板块;MPV、交叉型乘用车体量偏小,同步承压。
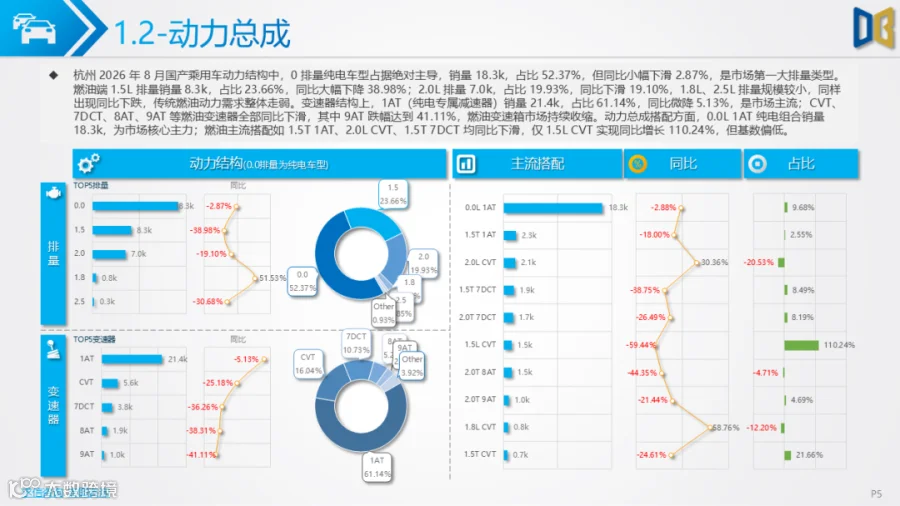
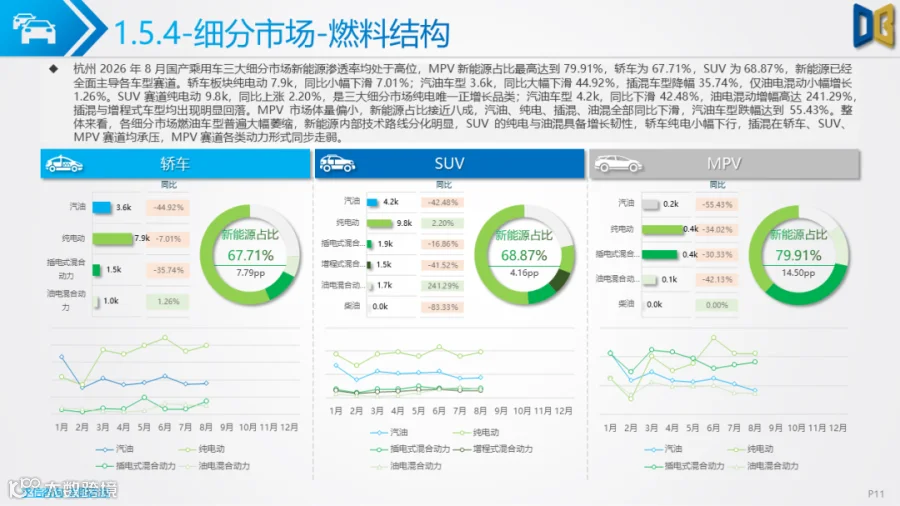
能源结构上国产乘用车新能源渗透率达到 68.82%,已经牢牢占据市场主导,纯电动是第一大品类,但同比小幅下滑 2.87%,插混、增程式需求降温,仅油电混合动力逆势增长 66.20%,汽油车型销量 8.0k,同比大幅下滑 43.98%,燃油车市场快速出清。车型级别上消费升级特征显著,市场向中高端车型集中,B 级轿车份额大幅提升,A00 入门微型轿车跌幅高达 67.77%;SUV 当中 C 级、D 级大尺寸高端 SUV 保持正增长,B 级 SUV 大幅萎缩;MPV 市场 C 级车型是主力,D 级 MPV 实现增长,微面品类近乎崩塌。
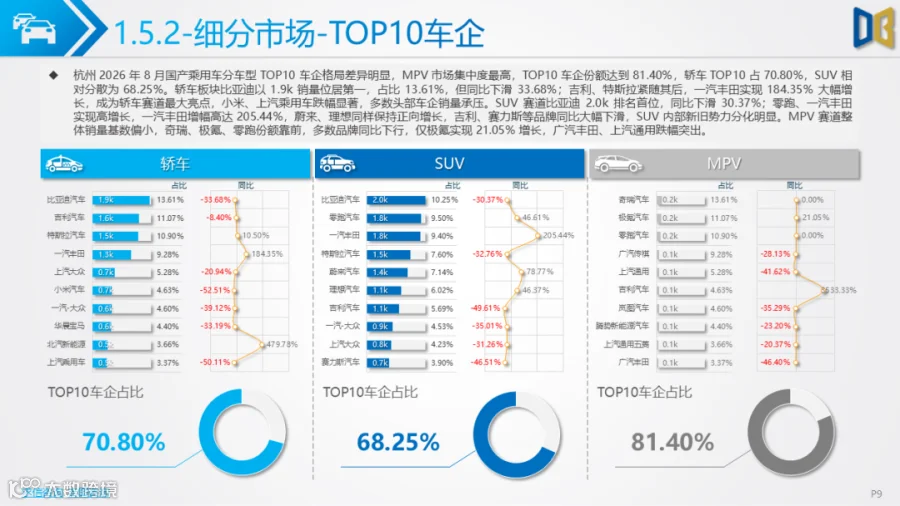
车企格局高度分化,TOP20 车企合计份额 85.48%,头部集中度维持高位,但内部表现两极分化。比亚迪虽然稳居销量第一,但同比下滑 32.15%;一汽丰田、大众安徽、北汽新能源实现爆发式增长,其中大众安徽同比增长 1000%,成为市场黑马;零跑、蔚来保持正向增长,小米、广汽丰田、赛力斯、小鹏等主流品牌出现大幅下滑。车系维度自主品牌份额 61.75%,但整体销量同比下降 19.31%,内部强弱分化明显;日系是唯一实现同比正增长的合资车系,德系、美系、韩系普遍销量下滑。细分赛道榜单上新旧车型更替节奏快,大量全新车型快速上榜,传统燃油老款车型跌幅显著,轿车、SUV、MPV 赛道都出现热门新能源车型热度回落的现象,MPV 市场格局处于快速重塑阶段。
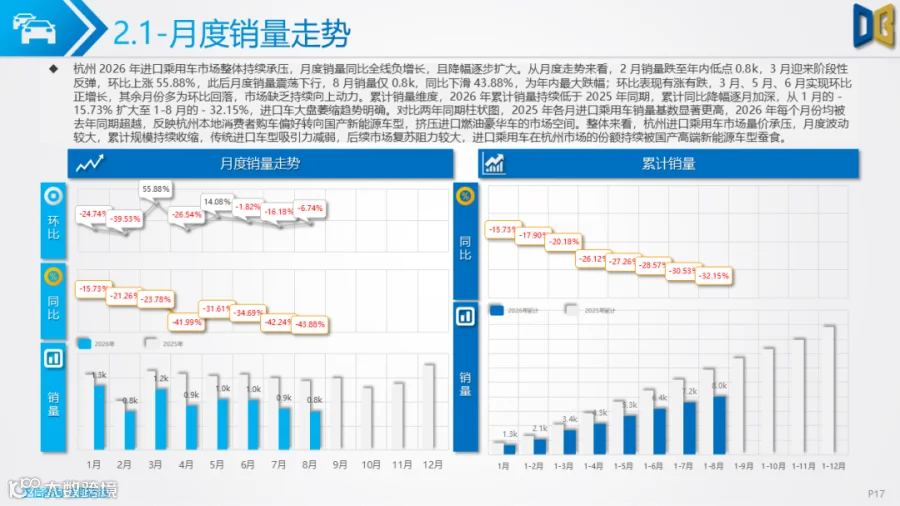
进口乘用车市场延续持续收缩态势,8 月销量仅 0.8k,同比下滑 43.88%,为年内最大跌幅,1‑8 月累计同比‑32.15%,各月度销量全部低于 2025 年同期水平,国产高端新能源对进口豪华车的替代效应十分突出。市场结构以德系、日系双强主导,两者合计占据九成以上市场份额,但两大阵营均同比大幅下滑,小众车系如瑞典、韩系市场近乎萎缩。
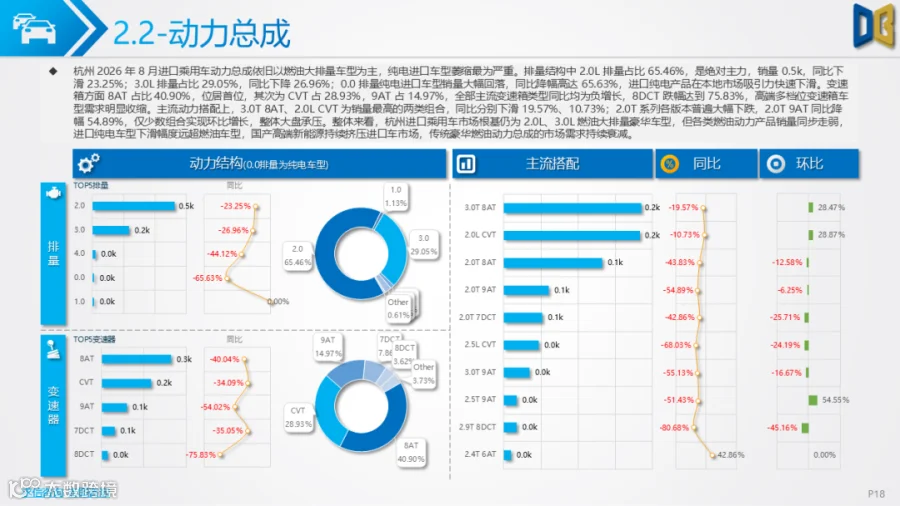
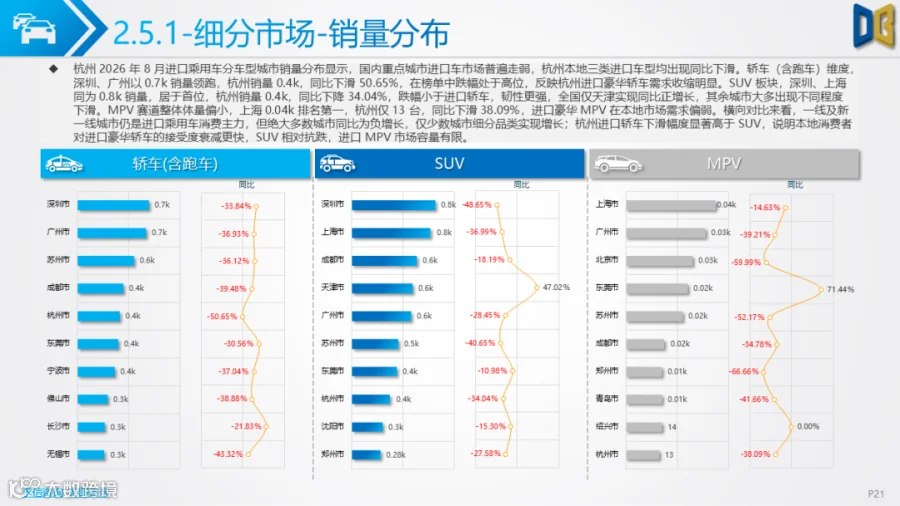
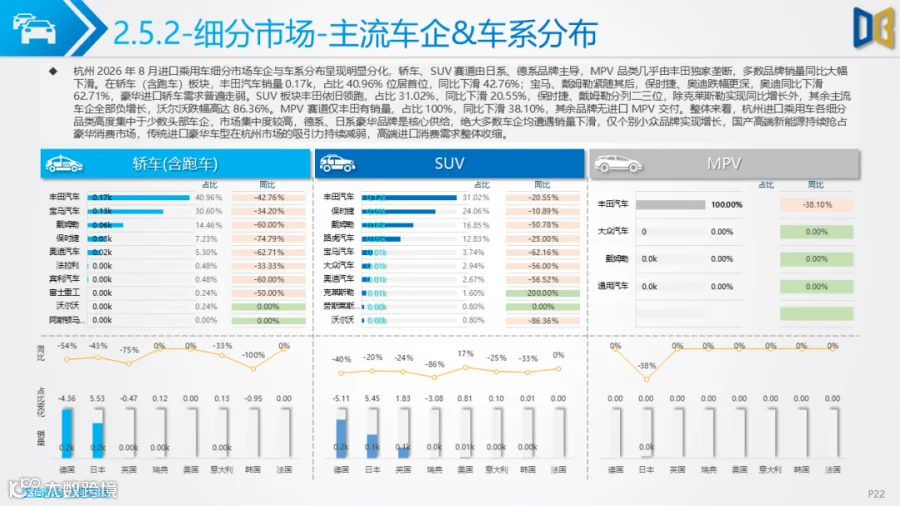
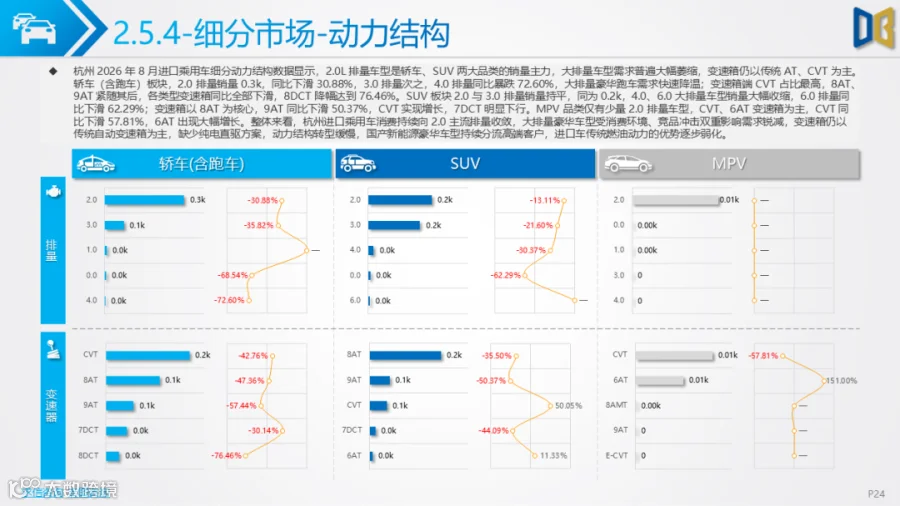
车型上轿车、SUV 构成市场主体,轿车同比跌幅达到 50.65%,衰退最为严重;SUV 相对具备韧性,MPV 体量微乎其微。燃料结构高度依赖汽油车型,占比 83.17%,进口新能源渗透率极低,纯电、插混进口车型持续萎缩,电动化转型进度远远落后本地大盘。动力总成以 2.0L、3.0L 大排量燃油车型为主流,8AT、CVT 传统自动变速箱占主导,纯电进口车型同比跌幅远超燃油车型。
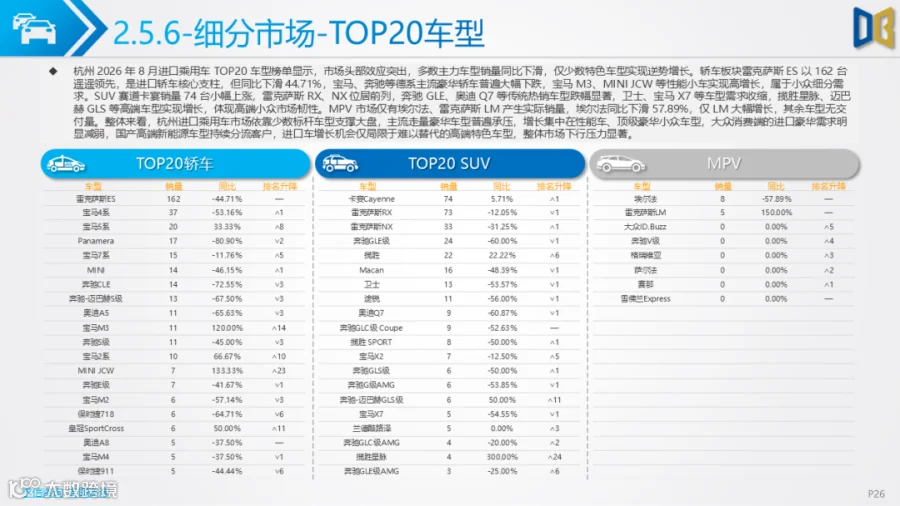
车型级别高度集中于 C 级中大型豪华车型,D 级、跑车等顶级豪华品类需求明显降温,消费趋于谨慎。榜单层面市场依靠雷克萨斯 ES、卡宴等少数标杆车型维持大盘,大众向进口豪华需求明显减弱,仅部分性能、顶级小众豪华车型实现逆势增长,整体市场复苏阻力较大。
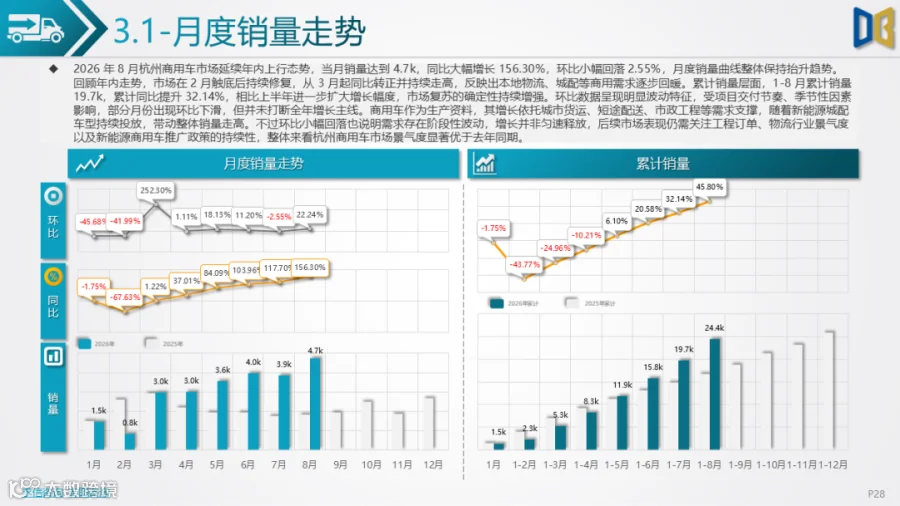
商用车市场与乘用车形成鲜明反差,景气度全面走高,8 月销量 4.7k,同比大幅上涨 156.30%,1‑8 月累计同比提升 32.14%,2 月触底之后持续修复,基建投资、城市城配更新、新能源商用车推广政策共同驱动市场增长。货车占据 77.21% 份额,重型货车同比暴涨 548.90%,是拉动大盘的核心力量,轻型货车同样保持高增长;客车以轻型客车为主体,大中型客车基数较低。
燃料结构上纯电动车型占比高达 75.03%,同比暴涨 407.45%,已经成为商用车第一动力类型,柴油车型保留基本盘,汽油车型需求持续萎缩。市场格局头部效应突出,TOP20 品牌合计份额 82.59%,高于车企集中度,徐工领跑市场,远程等新能源商用车品牌增速亮眼,传统重卡、城配车企同台竞争,市场资源持续向头部聚拢,中小品牌生存空间被挤压。排量结构中零排量纯电车型占据绝对主流,燃油仅留存部分轻卡、重卡细分需求,新能源彻底重塑本地商用车排量结构。
综合对比三大板块可以看到杭州车市结构性矛盾十分清晰。乘用车端,国产大盘整体走弱,但新能源渗透率维持高位,消费向中高端升级,市场由增量转入存量博弈,新品迭代成为拉动销量的关键;进口豪华燃油车受国产高端新能源产品冲击,规模持续萎缩,进口新能源供给不足,找不到破局路径;商用车受益政策与基建需求,迎来高增长周期,电动化转型进度远超乘用车市场。
往后看,国产乘用车需要持续依靠新品投放激活需求,进口乘用车若不加大新能源产品导入,份额会继续被挤压;商用车需要持续关注工程订单释放节奏、城配置换政策持续性,警惕阶段性需求波动风险。















附件下载请识别下方二维码查看:

点赞
分享
在看