


2026年9月,上海金司南金融研究院与绿色金融60人论坛发布《货主绿色航运支付意愿研究报告——如何从先行试点到全面常态》(以下简称“《报告》”)。《报告》基于对头部百余家货主的公开信息梳理及19家机构的问卷调研与深度访谈,系统梳理货主端对绿色航运溢价的支付意愿、决策逻辑与落地障碍,并提出多方协同的破局建议,为后续政策设计、行业倡议与航运减碳行动提供参考。
01
航运脱碳进入“合规时代”,货主成为关键力量
航运业承担着全球约80%的货物贸易,年碳排放约10亿吨,占全球人为排放总量的近3%。排放规模与增长趋势推动航运减排从行业议题上升为全球性监管议程,国际国内政策持续加码,航运业正加速向低零碳系统转型。
绿色甲醇、绿氨等替代燃料的溢价高低、能否向下传导、减排价值如何确权,共同决定货主低碳运力采购决策。货主的付费意愿与决策逻辑,由此成为推动绿色航运规模化的关键变量之一。但目前,这一意愿尚未充分转化为行动。
02
从97家到30家:绿色航运的“承诺-付费”落差
《报告》采用案头分析与定向调研相结合的方法。案头分析以公众环境研究中心(IPE)2025气候行动CATI指数排名前100位的气候治理领先企业为样本,覆盖纺织服装、消费电子、汽车制造、新能源等高海运依赖度行业。
通过三层递进式研判框架,《报告》逐层检视货主绿色航运行动进展。结果显示,101家样本企业中,97家已设定并披露范围三减排目标;其中69家进一步提出航运专项脱碳愿景;最终仅30家开展可核验的绿色运力采购或减排属性付费行动。三层逐级收窄,折射出从“顶层承诺”到“实质付费”的结构性落差。
报告进一步分析30家付费企业的采购模式。整体看,直接选购班轮公司提供的绿色航运产品(即将绿色燃料的减排属性作为一种可购买的运输服务,出售给有降碳需求的货主)为占比最高的采购模式,占付费企业总数的43.3%;以零排放海运买家联盟(ZEMBA)为代表的买家联盟与欧洲汽车行业承运人行动则呈现区域、行业聚集特性,通过聚合下游长期需求激励早期绿色燃料市场需求形成,或通过统一招标获得更强的议价能力。此外,还有货主通过货代渠道采购可验证的低碳海运服务,或自主安排航线与船队燃料替换实现减碳。尽管形式各异,其共同点在于:货主为获得特定减排权益而承担额外成本,本质上是需求侧为绿色属性付费的行为。

图:货主绿色航运行动的漏斗分布
03
溢价承受能力偏低,回报诉求务实
《报告》的一手调研聚焦货主的溢价承受能力与决策逻辑,对接40家产业链相关机构并完成19家问卷调研与深度访谈。结果显示,货主溢价承受能力整体偏低,超过60%受访者不接受高于15%的绿色运费溢价,其中约有四成货主对运费成本上升高度敏感,其余则依赖下游成本分担或强力减排政策支持方可落地。
货主并非缺乏付费意愿,而是在付费之前需要看到一条清晰的回报路径。调研显示,货主开展绿色航运行动的主要驱动力,来自企业自主ESG承诺与外部合规压力的共同作用——前者为开展绿色航运提供了内部推动力,后者则通过欧盟航运减排规则、未来国际航运碳约束及客户供应链要求,不断强化外部行动压力。技术可靠性、客户与品牌要求、成本管控等因素,也会影响企业能否将战略意愿转化为实际采购,但各驱动因素之间差距较小,没有单一因素主导决策,意味着激活货主需求需要多个维度协同发力。
货主的持续支付意愿,则更取决于合规价值与商业价值能否被量化和兑现。在激励措施偏好上,货主最迫切的诉求集中于通过外部机制分担或对冲溢价成本——政府差价补贴与碳市场/碳定价机制位列前两位,差价合约紧随其后。

图:货主视角下各项激励措施的优先级排序
04
四重结构性障碍叠加,制约绿色溢价在产业链下游传导
市场机制、产业链协同、企业内部治理与外部环境四重障碍叠加,成为当前绿色航运形成商业闭环并实现规模化推广的主要瓶颈。
《报告》指出,市场端,商业价值闭环尚未形成,绿色航运溢价无法嵌入终端产品碳标签,增量成本在产品定价中无法体现;产业链端,缺少标准化的分摊规则与传导机制,尚无任何一家受访货主表示能够通过碳标签实现溢价回收;企业内部,ESG承诺与采购预算权责脱节,物流部门的绿色采购需求与财务预算、利润管控要求存在结构性矛盾;外部环境,政策与地缘双重不确定性持续压缩成本空间,燃料技术路径不确定性与地缘冲突风险推高货主的观望情绪。
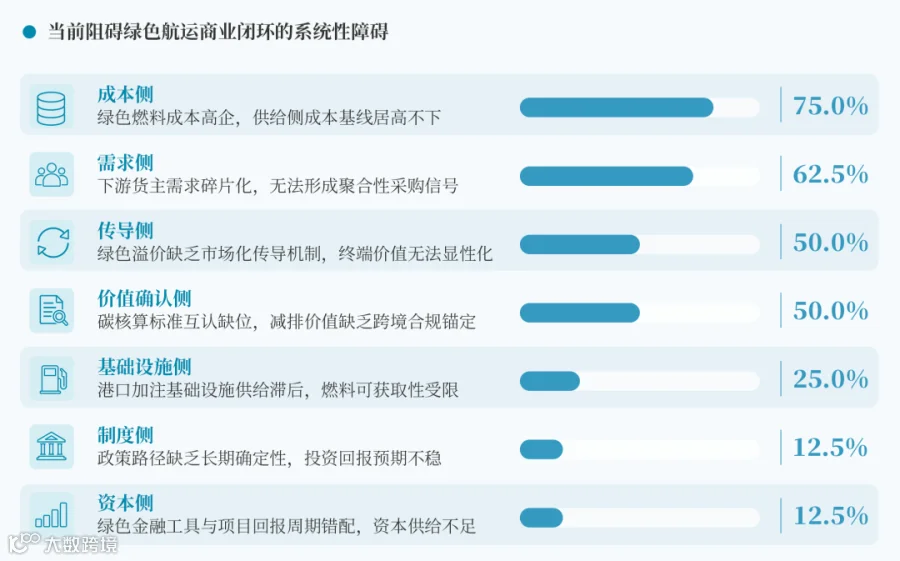
图:当前阻碍绿色航运商业闭环的系统性障碍
05
四方协同,激活货主绿色航运付费意愿
破解这一行业性难题,需要政策制定者、货主、航运公司与第三方机构的深度协同。《报告》据此提出以下建议:
政策端,应建立与减排绩效挂钩、可逐步退出的需求侧激励机制,降低早期货主的“先行者溢价”风险;鼓励央国企、大型出口企业将绿色航运纳入采购评价体系,在重点航线和绿色航运走廊形成锚定需求;并在枢纽港开展MRV(监测、报告与核查)、减排属性登记、联合采购等制度组合试点。
货主端,对于航运在物流体系中占比较高的货主企业而言,应摸清航运碳足迹基线,设定涵盖航运板块的量化减排目标,强化供应链、物流与ESG等部门之间的协同,并探索联合采购等需求聚合机制,提升议价能力。
航运公司端,应搭建绿色燃料供需匹配平台,开发与货主碳减排目标相适配的差异化产品,提供可核验的减排量核算报告与合规归属证明;同时推出标准化绿色航运产品,降低中小货主参与门槛。
行业组织与第三方机构端,应依托中立平台建立绿色航运买家联盟,将分散货量聚合为可投资的需求信号;建立面向货主的碳减排属性核算与认领体系,推动与国际规则衔接;定期发布绿色运价溢价与绩效区间,形成市场基准。
多方协同打通溢价传导通路,绿色航运方能构建可持续的商业体系。
⬇️点击文末“阅读原文”下载完整版研究报告


* 转载授权请添加@绿色金融60人论坛微信号(ID:GF60_111)
2026年9月,上海金司南金融研究院与绿色金融60人论坛发布《货主绿色航运支付意愿研究报告——如何从先行试点到全面常态》(以下简称“《报告》”)。《报告》基于对头部百余家货主的公开信息梳理及19家机构的问卷调研与深度访谈,系统梳理货主端对绿色航运溢价的支付意愿、决策逻辑与落地障碍,并提出多方协同的破局建议,为后续政策设计、行业倡议与航运减碳行动提供参考。
航运业承担着全球约80%的货物贸易,年碳排放约10亿吨,占全球人为排放总量的近3%。排放规模与增长趋势推动航运减排从行业议题上升为全球性监管议程,国际国内政策持续加码,航运业正加速向低零碳系统转型。
绿色甲醇、绿氨等替代燃料的溢价高低、能否向下传导、减排价值如何确权,共同决定货主低碳运力采购决策。货主的付费意愿与决策逻辑,由此成为推动绿色航运规模化的关键变量之一。但目前,这一意愿尚未充分转化为行动。
《报告》采用案头分析与定向调研相结合的方法。案头分析以公众环境研究中心(IPE)2025气候行动CATI指数排名前100位的气候治理领先企业为样本,覆盖纺织服装、消费电子、汽车制造、新能源等高海运依赖度行业。
通过三层递进式研判框架,《报告》逐层检视货主绿色航运行动进展。结果显示,101家样本企业中,97家已设定并披露范围三减排目标;其中69家进一步提出航运专项脱碳愿景;最终仅30家开展可核验的绿色运力采购或减排属性付费行动。三层逐级收窄,折射出从“顶层承诺”到“实质付费”的结构性落差。
报告进一步分析30家付费企业的采购模式。整体看,直接选购班轮公司提供的绿色航运产品(即将绿色燃料的减排属性作为一种可购买的运输服务,出售给有降碳需求的货主)为占比最高的采购模式,占付费企业总数的43.3%;以零排放海运买家联盟(ZEMBA)为代表的买家联盟与欧洲汽车行业承运人行动则呈现区域、行业聚集特性,通过聚合下游长期需求激励早期绿色燃料市场需求形成,或通过统一招标获得更强的议价能力。此外,还有货主通过货代渠道采购可验证的低碳海运服务,或自主安排航线与船队燃料替换实现减碳。尽管形式各异,其共同点在于:货主为获得特定减排权益而承担额外成本,本质上是需求侧为绿色属性付费的行为。
图:货主绿色航运行动的漏斗分布
《报告》的一手调研聚焦货主的溢价承受能力与决策逻辑,对接40家产业链相关机构并完成19家问卷调研与深度访谈。结果显示,货主溢价承受能力整体偏低,超过60%受访者不接受高于15%的绿色运费溢价,其中约有四成货主对运费成本上升高度敏感,其余则依赖下游成本分担或强力减排政策支持方可落地。
货主并非缺乏付费意愿,而是在付费之前需要看到一条清晰的回报路径。调研显示,货主开展绿色航运行动的主要驱动力,来自企业自主ESG承诺与外部合规压力的共同作用——前者为开展绿色航运提供了内部推动力,后者则通过欧盟航运减排规则、未来国际航运碳约束及客户供应链要求,不断强化外部行动压力。技术可靠性、客户与品牌要求、成本管控等因素,也会影响企业能否将战略意愿转化为实际采购,但各驱动因素之间差距较小,没有单一因素主导决策,意味着激活货主需求需要多个维度协同发力。
货主的持续支付意愿,则更取决于合规价值与商业价值能否被量化和兑现。在激励措施偏好上,货主最迫切的诉求集中于通过外部机制分担或对冲溢价成本——政府差价补贴与碳市场/碳定价机制位列前两位,差价合约紧随其后。
图:货主视角下各项激励措施的优先级排序
市场机制、产业链协同、企业内部治理与外部环境四重障碍叠加,成为当前绿色航运形成商业闭环并实现规模化推广的主要瓶颈。
《报告》指出,市场端,商业价值闭环尚未形成,绿色航运溢价无法嵌入终端产品碳标签,增量成本在产品定价中无法体现;产业链端,缺少标准化的分摊规则与传导机制,尚无任何一家受访货主表示能够通过碳标签实现溢价回收;企业内部,ESG承诺与采购预算权责脱节,物流部门的绿色采购需求与财务预算、利润管控要求存在结构性矛盾;外部环境,政策与地缘双重不确定性持续压缩成本空间,燃料技术路径不确定性与地缘冲突风险推高货主的观望情绪。
图:当前阻碍绿色航运商业闭环的系统性障碍
破解这一行业性难题,需要政策制定者、货主、航运公司与第三方机构的深度协同。《报告》据此提出以下建议:
政策端,应建立与减排绩效挂钩、可逐步退出的需求侧激励机制,降低早期货主的“先行者溢价”风险;鼓励央国企、大型出口企业将绿色航运纳入采购评价体系,在重点航线和绿色航运走廊形成锚定需求;并在枢纽港开展MRV(监测、报告与核查)、减排属性登记、联合采购等制度组合试点。
货主端,对于航运在物流体系中占比较高的货主企业而言,应摸清航运碳足迹基线,设定涵盖航运板块的量化减排目标,强化供应链、物流与ESG等部门之间的协同,并探索联合采购等需求聚合机制,提升议价能力。
航运公司端,应搭建绿色燃料供需匹配平台,开发与货主碳减排目标相适配的差异化产品,提供可核验的减排量核算报告与合规归属证明;同时推出标准化绿色航运产品,降低中小货主参与门槛。
行业组织与第三方机构端,应依托中立平台建立绿色航运买家联盟,将分散货量聚合为可投资的需求信号;建立面向货主的碳减排属性核算与认领体系,推动与国际规则衔接;定期发布绿色运价溢价与绩效区间,形成市场基准。
多方协同打通溢价传导通路,绿色航运方能构建可持续的商业体系。
⬇️点击文末“阅读原文”下载完整版研究报告
* 转载授权请添加@绿色金融60人论坛微信号(ID:GF60_111)