


2026年9月28日,商务部公布中美“300亿对300亿” 对等降税框架相关安排。双方约定,对各自约300亿美元规模的进口产品,在符合本国法律程序前提下,对等降低关税,超90%商品将取消相互加征关税,适用最惠国税率。从清单内容来看,美方将对玩具、家电、婴儿用品、厨卫用品、节日礼品等约300亿美元中国进口商品降税;中方降税清单覆盖农产品、个人护理品、医疗器械、煤炭等约300亿美元美产商品。本次清单将豆粕、豆油纳入降税范围,但市场高度关注的原料大豆并未上榜,大豆被保留为后续农业谈判的重要筹码。
美豆进口现状:关税压制,采购以政策性为主
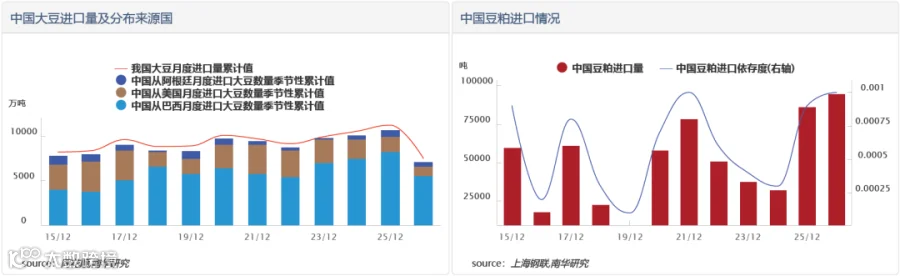
本次框架安排的信号意义大于清单本身,大豆仍被保留为后续谈判筹码。若农业工作组按计划在2026年底前召开首次会议,大豆能否纳入免税框架,将成为年末至明年初最大的政策变量。中国的豆粕供应主要依赖进口大豆压榨,直接进口豆粕占比极小(近年维持在进口大豆的1%以下)。2024年、2025年及2026年至今,豆粕直接进口量均低于10万吨。当前美国大豆较南美大豆仍有10%的额外关税,美豆综合税负约13%,而巴西大豆仅约3%,这使得民营榨油厂进口美豆时面临较大的利润损失,商业性买船动力不足。目前中国已进口约1000多万吨美国大豆,已完成中美约定每年2500万吨目标的约四成,接近一半。但采购主体以国有企业为主,属于政策性采购,未来可能通过拍卖方式投放市场。当前油厂压榨利润深度亏损,美豆与巴西大豆盘面榨利均为负值,远期商业买船受限,油厂挺价意愿增强。美豆压榨利润较南美大豆低约500元/吨。

美豆关税轮回:加征、停采到当前13%税率僵持

2025年以来,中美大豆贸易经历了一轮“加征—飙升—回调—僵持”的完整周期。2025年3月4日中国因芬太尼问题反制美国,对美大豆加征10%关税,使综合税率升至13%。4月12日关税螺旋升级,中方对美商品加征税率一度提高至125%,美豆对华进口基本停滞。5月14日内瓦协议后关税回落至13%,但6月至10月中国完全停止采购美豆,进口来源加速转向巴西和阿根廷。
11月10日,中国取消3月加征的10%,却保留了4月加征的10%“对等关税”,美豆综合税率仍为13%,而巴西大豆仅3%。9月至12月没有一粒美国大豆进入中国。进入2026年,尽管9月28日中美公布“300亿对300亿”对等降税清单,玉米、小麦、高粱、豆油、豆粕均在列,大豆却被单独排除,关税维持13%不变,贸易休战延长至2027年1月10日。关税的差异使得美豆到岸成本仍比巴西大豆每吨高出约60—70美元,私营榨油厂缺乏采购动力,中国对美豆采购主要依靠国有企业政策性执行,美豆对华出口的恢复仍受制于这一结构性关税差和谈判进展。
豆粕后市研判:供给充足,成本端仍存支撑

当前中美之间成立了政府间的“中美贸易理事会”,该理事会的任务之一便是此次的“300亿对300亿”,除此之外,理事会还有一个任务是“按照构想,贸易理事会也将考虑优化双边贸易的其他潜在安排”。而且农业工作组计划在2026年底前召开首次会议。中方将通过工作组会议继续推动美方解决中方农业领域关切。所以不排除将来将大豆纳入免税框架的可能。但就目前的情况来说,南美大豆完全可以弥补美国大豆的缺口。同时目前进口大豆10月预期到港854万吨,11月预期到港870万吨,12月预期到港950万吨,到港总量充足。关税压力只会影响进口美豆的数量,但不会影响进口南美大豆的总量。因此后市应更加关注南美大豆的库存情况、巴西雷亚尔的汇率和阿根廷的出口税政策。需要注意的是,虽然到港总量充足,但巴西旧作销售已近尾声,贸易流偏紧,升贴水偏强,进口成本端仍有支撑。

巴西农户已销售约85%的2025/26年度作物,旧作供应趋紧,近期升贴水趋稳偏强,雷亚尔小幅升值进一步支撑升贴水。预计2026年巴西大豆出口量达1.13—1.15亿吨,其中约8600万吨流向中国,但四季度出口节奏可能因美豆上市而放缓。阿根廷维持24%出口税,计划自2027年1月起每月下调0.25个百分点、2027年底降至21%,2028年每月下调0.50个百分点,这将逐步降低阿根廷大豆出口成本,并对巴西升贴水形成压制。
综合来看,豆粕定价逻辑需分三层理解:成本端受进口大豆关税、升贴水和汇率支撑;供给端受进口大豆到港和油厂开机率影响;需求端受养殖需求和节前备货驱动。
作者:南华研究院 陈晨Z0022868
重要申明:本文内容及观点仅供学习和参考,不构成任何投资建议。市场有风险,投资需谨慎。

