

点击蓝字 关注我们
“
为推动行业更深入了解中国工业涂料市场现状,涂料经旗下涂料经产业研究中心近日正式发布《2026中国工业涂料产业研究报告》。该报告自2023年以来已连续4年发布,已成为中国工业涂料领域的重要风向标。
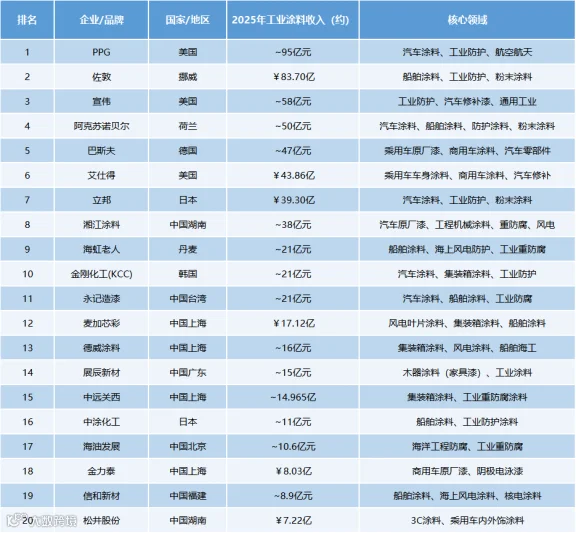
报告显示,2025年中国工业涂料市场在总量承压与结构分化中前行。中国涂料工业协会数据显示,2025年全国涂料总产量3460.2万吨,同比下降7.1%;主营业务收入3881.5亿元,同比下滑3.9%。在行业"量减利增"的背景下,工业涂料展现出显著的结构性韧性。涂料经产业研究中心测算,2025年工业涂料占全行业产量比重已升至约54%,整体市场规模约3024亿元。前20强品牌总销售收入607.53亿元,占比20.09%;前十强492.98亿元,占比16.30%。工业涂料正从"规模扩张"向"质量提升、结构优化、技术驱动"的新阶段跃迁。

需求端:下游应用场景结构性重构
工业涂料的需求结构,本质上是工业制造业景气度的镜像。按下游应用划分,市场可分为交通运输、装备制造、基础设施、能源电力、电子信息、一般工业六大板块。2025年各板块分化前所未有:与新能源、造船、出口强相关的赛道高增,与传统地产、基建绑定的领域承压,国产替代与绿色转型成为全年主线。
交通运输呈现冰火两重天。汽车涂料是最大的单一细分市场,2025年中国汽车产销分别完成3453.1万辆和3440万辆,同比增长10.4%和9.4%,新能源汽车产销1662.6万辆和1649万辆,同比增长29%和28.2%,汽车涂料产量约174万吨、产值645亿元。但价格战下单车涂料价值量承压,外资品牌约占汽车涂料市场60%份额,乘用车原厂漆份额超80%,国产化率不足20%。船舶涂料是最亮眼的赛道,市场规模约130亿元,同比增长约15%,佐敦在华市占率超40%、连续16年第一。集装箱涂料呈寡头格局,十大品牌占全国份额96.79%,前四强占81.67%,但价格从2022年2.19万元/吨降至2025年约1.51万元/吨。轨道交通涂料进入平稳增长阶段。
装备制造出口替代与内需收缩并存。工程机械涂料内需受基建放缓拖累,出口成为增量来源;3C涂料受益于3C电子市场规模突破6.8万亿元,龙头松井股份加速向乘用车涂料延伸;家电涂料受出口韧性支撑,家具漆则因地产后周期持续疲软。
基础设施与能源电力方面,钢结构涂料受益于基建集中交付与城市更新,2025年防腐涂料产量464万吨、产值667亿元,同比增长5.0%。风电涂料是增速最快的细分领域之一,2025年全球市场规模突破36亿元,中国约20亿元,占全球64.52%;麦加芯彩在风电叶片涂料领域市占率超40%,2025年新能源板块收入6.54亿元。储能及新能源汽车配套成为防腐涂料的新增长极。
一般工业量稳价升,2025年产量1004万吨,市场规模突破937亿元,同比均增长5.0%。
头部企业经营"外资稳健、内资分化"
2025年,工业涂料头部企业经营呈现"外资稳健、内资分化"的特征。PPG以约95亿元销售收入蝉联中国工业涂料品牌榜首,佐敦中国市场营收约85亿元、工业涂料收入约83.70亿元,海虹老人全年营收21.65亿欧元,阿克苏诺贝尔中国区全口径销售额约111.41亿元。本土企业中,湘江涂料以42.02亿元成为唯一跻身全球工业涂料品牌20强的中国品牌;麦加芯彩营收17.12亿元,新能源涂料收入增长66.41%至6.54亿元,占比升至38.21%;金力泰商用车电泳漆市占率约40%;松井股份乘用车涂料业务同比大增68.68%。
涂料经产业研究中心从需求端自上而下测算验证,2025年工业涂料市场规模约3024亿元。影响市场的核心变量有三组:一是制造业景气度,汽车、造船、风电提供支撑,工程机械与房地产形成对冲;二是出口替代与出海,2025年涂料出口量40.77万吨,同比增长21.99%,出口金额12.15亿美元,同比增长14.28%;三是产品结构与价格,绿色涂料占比提升推动均价上行,原材料成本整体可控。
值得注意的是,规模增速虽放缓,行业盈利能力反而改善。2025年全国涂料行业利润总额292.5亿元,同比增长11.5%。低端产能加速出清、价格战趋缓、原材料成本下降、头部企业向高毛利品类倾斜,推动行业从"以价换量"转向"以质提价"。
涂料市场呈现"大行业、小企业"特征
中国工业涂料市场呈现"大行业、小企业"特征,但集中度正缓慢提升。2025年百强企业营收占规模以上涂料企业总营收的43.9%,较上年提升约2个百分点;行业CR10为16.30%,CR20为20.09%,显著低于全球前十企业约42%的份额水平。
按营收规模,第一梯队(>40亿元)包括PPG、佐敦、宣伟、阿克苏诺贝尔、巴斯夫、艾仕得、立邦、湘江涂料,本土仅湘江涂料入围;第二梯队(10-40亿元)包括海虹老人、麦加芯彩、展辰新材、中远关西等;第三梯队(5-10亿元)以金力泰、信和新材、松井股份等专精特新企业为主。20强中外资品牌占13席、本土占7席,但营收上外资约占88%。内资已在通用工业防腐、钢结构、风电叶片、商用车涂料、木器涂料等领域实现主导,但乘用车车身涂料国产化率仍不足20%。
从区域看,中国工业涂料产能高度集中于广东、江苏、浙江、上海、山东、福建等沿海省份,其中广东、江苏、浙江三省的涂料企业数量与产量合计占全国超50%。长三角形成从树脂、助剂到成品的完整产业链;珠三角以家具漆、家电涂料、3C涂料为主;环渤海以防腐涂料、船舶涂料、汽车涂料为主。
展望"十五五":从规模扩张到质量跃升
展望"十五五"(2026-2030年),中国工业涂料行业将在3024亿元基数上进入深度结构调整期。
市场规模预计在3000-3500亿元区间波动,年均复合增速约3-5%。传统制造业需求放缓与贸易壁垒构成下行压力,新能源汽车、海上风电、储能、高端装备等新兴产业及国产替代进程则提供上行支撑。
行业集中度有望大幅提升,预计到2030年CR10从16.30%升至25%以上,CR20从20.09%升至35%,年营收低于1亿元的区域性小厂将加速出清,并购整合显著增加。
产品结构将从单品类走向场景化解决方案,水性、粉末、高固体分等环保型涂料占比将从约45%提升至60%以上。
技术路线上,国产替代将成核心主线,船舶、汽车OEM、航空等高端涂料进口依存度仍达70%-95%,本土企业正逐步打破外资垄断。
绿色低碳与出海同样关键。碳边境调节机制扩围、碳市场纳入建材行业、VOCs环保税试点扩容,将使低碳能力变为"必选项";出海则将从产品出口升级为海外建厂与本地化服务,东南亚、中东、非洲成为核心方向。
▌免责声明:本文文章内容转载来源:上市公司年报、中国涂料工业协会、买化塑研究院及涂料经产业研究中心调研与估算 。如涉及作品内容、版权和其它问题,请与我们联系,我们将在第一时间处理!感谢您的支持与理解!