提起Teenie Weenie小熊,很多80、90后女生都有专属青春滤镜。
十年前,它是商场专柜里的正统轻奢学院风,是精致、温柔、有质感的代名词,妥妥的国民服饰“白月光”。能穿一件小熊大衣,是很多女生学生时代、初入职场的精致标配。
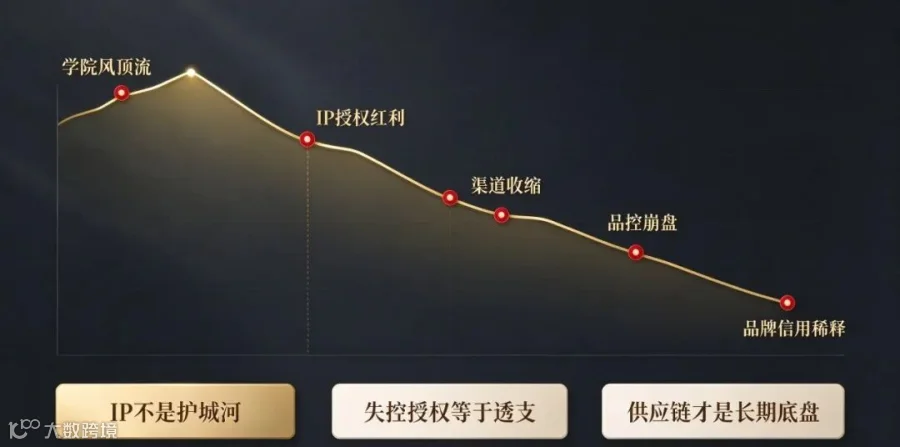
但短短几年时间,这个曾经的顶流学院风品牌,画风彻底跑偏。
如今的小熊,不再是高端服饰代表,反而沦为大众口中的“贴牌大户”,路子越走越像早年靠疯狂授权收割红利的南极人。
一边是IP授权收入暴涨、财报数据亮眼,一边是门店收缩、品控崩盘、用户口碑崩塌。
今天我们结合品牌十年发展轨迹、最新财报数据,从供应链和品牌运营的角度,深度拆解:曾经的国民轻奢白月光,是如何一步步透支自己、走下神坛的。
一、疯狂的IP变现:撑起集团八成收入,却熬死了线下渠道
很多人不知道,锦泓集团的核心营收,几乎全靠Teenie Weenie硬撑。
结合2026年上半年官方财报数据来看,小熊品牌贡献了集团77%的整体收入,是绝对的营收主力。而撑起这份业绩的核心,早已不是线下门店零售,而是IP授权业务。
数据不会骗人:品牌授权终端零售额同比大涨57%,授权费收入同比增长53.56%。复盘近五年数据,小熊的IP授权收入更是实现了爆炸式增长——从2021年的398万元,飙升至2025年的5672万元,五年涨幅超13倍。
靠着“小熊logo”的IP溢价,品牌轻轻松松赚得盆满钵满,但光鲜的财报背后,是线下实体的持续萎缩。
巅峰时期的2016年,Teenie Weenie全国门店高达1307家,遍布一二线城市主流商场,是妥妥的专柜顶流。可十年过去,门店数量大幅缩水,2025年已降至982家。
更关键的是,门店结构持续恶化,加盟店占比突破30%,直营专柜不断精简收缩。如今线下主流可见的小熊门店,大多集中在奥莱、折扣商圈,常年低折促销,彻底丢掉了曾经的高端专柜调性。
为了最大化收割IP价值,品牌彻底放开品类限制,打造出无所不包的“小熊宇宙”。早已跳出传统服饰赛道,从女装、男装、童装,延伸到内裤、家居四件套、凉席、蚊帐、箱包、鞋帽等各类日用品。
最直观的表现,每到大促节点,小熊家纺旗舰店常年霸占天猫床上用品榜单前列,服饰主业的存在感,反而被副业彻底盖过。
二、靠情怀收割市场,却用品控消耗口碑
即便品牌调性持续下滑,但时至今日,依然有大批消费者愿意为小熊买单。而支撑起这份消费的,从来不是产品品质,而是情怀与价格错位。
第一类是80、90后女性情怀党。年轻时买不起专柜正价,长大后有了消费能力,带着“弥补童年遗憾、取悦自己”的心态,为熟悉的小熊logo买单,买的是青春滤镜,而非产品本身。
第二类是下沉市场轻奢平替群体。偏爱学院风、简约精致的风格,但预算不足以支撑拉夫劳伦等高端轻奢品牌,于是把定价适中、风格相似的小熊,当作最优平替选择。
靠着这两类客群,小熊得以持续收割市场,但毫无底线的授权模式,最终让品控彻底失控,口碑全面崩盘。
如今消费者对小熊的吐槽早已铺天盖地:家纺四件套洗后破洞、掉毛起球、面料透底;成衣做工粗糙、线头泛滥;羽绒服跑绒严重、充绒量虚标、水洗变形。
黑猫平台相关投诉超300条,小红书、抖音等社交平台满屏“避雷帖”,曾经的轻奢好物,被网友狠狠嘲讽为“一次性衣服”“一次性家纺”。
多品类、多商家、多渠道分散授权,让市场上的小熊产品鱼龙混杂。消费者直言:到处都是小熊logo,却没人分得清哪家是正品、哪家是贴牌货。
繁杂混乱的生产供应链,持续拉低产品下限,一点点透支了品牌十几年积累的高端学院风口碑。
三、进退两难的自救:想收紧品控,却扛不住库存压力
很多人不知道,如今遍地贴牌的小熊,其实是本土资本接手后的“改造产物”。
2015年,锦泓集团(原维格娜丝)以近50亿的重金,从韩国衣恋集团手中收购Teenie Weenie,当年这场收购,堪称服装行业经典的“蛇吞象”案例。
接手后的前几年,品牌大刀阔斧改革:砍掉低效线下专柜、全面发力线上渠道,2020年入局抖音电商,短短一个月GMV破亿,线上流量红利彻底吃满。也正是从这一阶段开始,品牌正式走上IP授权变现的捷径。
但随着口碑崩盘、品牌调性下滑,锦泓也意识到了危机。2024年,品牌开始尝试自救,主动收紧授权体系,放弃全品类散授模式,改为单品类独家授权,目前仅保留家纺、家居服、童鞋、女包四大授权品类,试图从源头管控品控、重塑口碑。
可常年依赖授权变现的品牌,早已陷入两难困境:想高端,却扛不住库存压力;想维稳,又舍不得授权红利。
财报数据清晰暴露了核心痛点:小熊品牌库存周转周期高达300天,库存积压问题十分严峻。为了快速回笼资金、缓解业绩压力,品牌一边收紧旧品类授权,一边又在探索毛绒玩具等全新授权品类,继续靠贴牌增收,被行业诟病“饮鸩止渴”。
小熊新品依旧维持轻奢定位,大衣、外套等核心单品定价高达两千多元,试图守住高端调性。但消费者早已摸清套路:只需等待几个月,奥莱、折扣店就能三折入手。
久而久之,没人愿意为正价买单,品牌高端人设彻底立不住。
对比同样靠贴牌起家、如今全力转型自营、撕掉低价标签的南极人,Teenie Weenie卡在“高端轻奢”和“低价贴牌”中间,进退维谷,越走越被动。
四、行业复盘:IP是资产,失控的IP才是最大负债
Teenie Weenie的陨落,从来不是个例,而是当下很多中国服装品牌的真实缩影。
在电商红利、资本运作的浪潮下,太多品牌找到了“IP变现”这条捷径——不用打磨产品、不用优化供应链、不用深耕终端,仅凭一个logo,就能躺着赚钱。
小熊用十年时间证明:审美和IP可以让品牌快速出圈、收割溢价,但唯有供应链和品控,能守住品牌的长久生命力。
只靠IP透支变现,本质上就是消耗品牌信用。当轻奢学院风的“白月光”,沦为印满凉席、内裤的大众贴牌logo;当精致做工的口碑,换成粗糙廉价的品控,短期的营收暴涨,换来的是长期的品牌贬值。
IP是品牌最珍贵的资产,但脱离供应链支撑的IP,终究会变成拖死品牌的巨额负债。
风口永远会迭代,流量永远会迁移,唯有深耕供应链、把控产品质感、守住用户口碑,才是服装品牌的长久立身之本。
中国服饰供应链俱乐部,由一群深耕服饰供应链管理的从业者、企业家联合发起。
成立十年以来,我们累计落地近100场行业培训、沙龙与深度分享,服务3000+服饰企业,专注拆解品牌底层逻辑、供应链管控、门店运营与行业趋势。
我们始终坚持一件事:为服饰供应链同行,搭建一个分享、交流、互助、创新的垂直行业平台。
俱乐部创办人胡平主席,深耕服饰行业二十年,曾先后操盘UR、卡宾男装核心供应链业务;组委会汇聚十余位一线实战从业者,懂市场、懂工厂、懂品牌、懂落地。
在这里,你可以对接品牌老板、主理人、厂长、供应链总监等优质人脉,获取一手行业资源,同时可对接企业咨询、专项培训、人才推荐、供应链落地赋能等全维度服务。
👉 关注公众号,回复【入群】,进入俱乐部行业交流群。
注:本文部分数据、案例及行业信息整理自网络公开渠道,仅供行业交流参考,不做商业及司法依据。



 服饰供应链俱乐部