#本文仅代表作者观点,不代表四海远途SKYTO,未经作者许可,禁止转载#
来源:四海远途SKYTO(https://sky-to.com/)
如果年营业额低于7.5万澳元,GST注册不是强制要求。但有两个例外:一是你提供的是出租车或网约车服务(无论营业额多少);二是你希望就进项支出申请GST退款。如果客户主要是企业(他们需要GST发票来抵扣),建议主动注册,否则可以暂不注册。
标准GST税率为10%,适用于大部分商品、服务、租金和进口货物。如果你销售的商品直接出口到中国(且客户是海外消费者),通常属于GST-free(零税率)供应,不需要在销售价格中加收GST。但必须保留清晰的出口证据(提单、报关单等)。
GST原则上以发票日期(tax invoice)作为纳税义务发生的时间点,不以实际收款为准。即便客户一直未付款,只要你已经开具GST发票,就需要在当期申报并缴纳GST。如果确认坏账,可以在后续申报期内申请退款(降低N-Turnover),但需保留催收记录和坏账凭证。
从税务合规角度看,GST抵扣的核心是保留规范的tax invoice,支付方式本身不影响抵扣资格。但如果单笔交易超过1万澳元且以现金结算,澳洲税务局(ATO)会重点关注反洗钱风险。建议大额交易通过银行转账,并确保每一笔进项都留有明确编号的发票。
如果当前月和未来以官方实际周期为准的总营业额估计将超过7.5万澳元,必须在达到门槛后的以官方实际周期为准提交GST注册申请,否则面临处罚(包括罚款和利息)。注册生效后,你需要从达到门槛之日或之后的第一个次日起就正确加收GST。建议一旦预判超过阈值,立即启动注册流程。
GST抵扣的基本前提是费用用于澳洲境内的企业目的。境外发生的费用(如中国办公室租金),通常不涉及澳洲GST,因此无法在澳洲的GST申报中申请进项抵扣。不过,如果该境外支出与澳洲应税供应直接相关(如采购澳洲广告服务),则需要具体分析供应地点是否在澳洲境内。
如果你的年营业额低于2,000万澳元,默认按季度申报(以官方实际周期为准一次)。你可以申请改为按月申报(适合进项多、希望更快获退税的企业),但连续两个季度营业额低于7.5万澳元通常不能改。年营业额低于7.5万的GST注册者可选年度申报。选择频率影响现金流管理,建议一开始按默认季度进行。
非税务居民股东或董事不能直接以个人身份申报GST,必须以澳洲公司作为纳税主体注册。日常申报可以由公司指定的税务代理人(如注册税务师)代为提交,但责任主体仍是公司本身。如果公司无澳洲银行账户或董事不在澳,需要安排本地代理或秘书配合纸质申报。
可以。澳洲实行统一的企业活动申报表(BAS),在同一份表格中申报GST、PAYG预扣税、PAYG分期付款和燃油税减免等项目。建议每期BAS申报时,将GST也同步核对。如果你公司有工资代扣义务,务必确保PAYG预扣部分按时缴付,否则GST退款可能被ATO暂扣。
进口时缴纳的GST属于进项税,一般来说可以全额在当期的BAS中申请抵扣,前提是货物用于生产应税供应(即在澳洲市场销售)。但需要注意:进口GST的抵扣时间以海关放行单上的缴款日期为准,与付款日可能不一致;同时需要保留完整的海关进口文件(如进口申报单、海关税单)。
私人订制礼品、一般销售均属应税供应,需按10%收取GST;非营利活动的定义较严格,只有满足“慈善或公共福利目的”且ATO事先批准的活动才可能GST-free。如果你的非营利活动赚取利润,也可能被重新定性为应税供应。建议分开记账,并在活动开始前咨询税务师确认性质。
注销前必须先完成最终BAS申报,并结清所有应付的GST。如果公司有GST进项大于销项的情况,可以在最终申报中申请退税,但ATO会重点审核。注销后公司即无GST注册资格,无法再开具或接收GST发票。建议在注销过程中安排税务清算,且保留税务记录以官方实际周期为准备查。
ATO近年重点检查包括:GST发票是否合规(含ABN、GST金额、税率标识);跨境B2B服务是否错误地零税率化;娱乐、餐饮和私人费用的误抵;以及现金交易的高频GST申报企业。合规标准上,确保每张进项发票有ABN、日期、清单且与实际业务匹配;避免将私人用餐、交通、娱乐混入公司GST抵扣。
从2021年起,亚马逊、eBay等平台对销售到澳洲消费者的非居民卖家的GST负代收代缴义务,即平台在支付之前扣除GST。这种情况下,你的澳洲公司仍然需要正常申报GST,但可以将平台代收的GST作为进项抵扣(平台会提供GST发票)。注意区分“平台代收”和你自己开具发票的销售部分,避免重复或漏报。
B2B和B2C的关键区别在于发票要求和GST抵扣:B2B需要出具tax invoice(含ABN和GST金额)以便客户抵扣;B2C可以提供简化发票或收据(同样需显示GST金额)。税率上,两者都是10%标准税率或零税率适用。但如果你主要B2B,建议在系统设置中区分发票类型;B2C则注意保留消费者身份信息以应对退货等场景。
本文仅作知识分享,不构成法律意见。欢迎转发;转载需授权并注明来源,禁止擅自改写。
本文仅代表作者观点,不代表四海远途SKYTO,未经作者许可,禁止转载。
欢迎同行交流,敬请联系。
来源:四海远途SKYTO(https://sky-to.com/)
编辑:SKYTO 内容团队
校对:SKYTO 合规复核
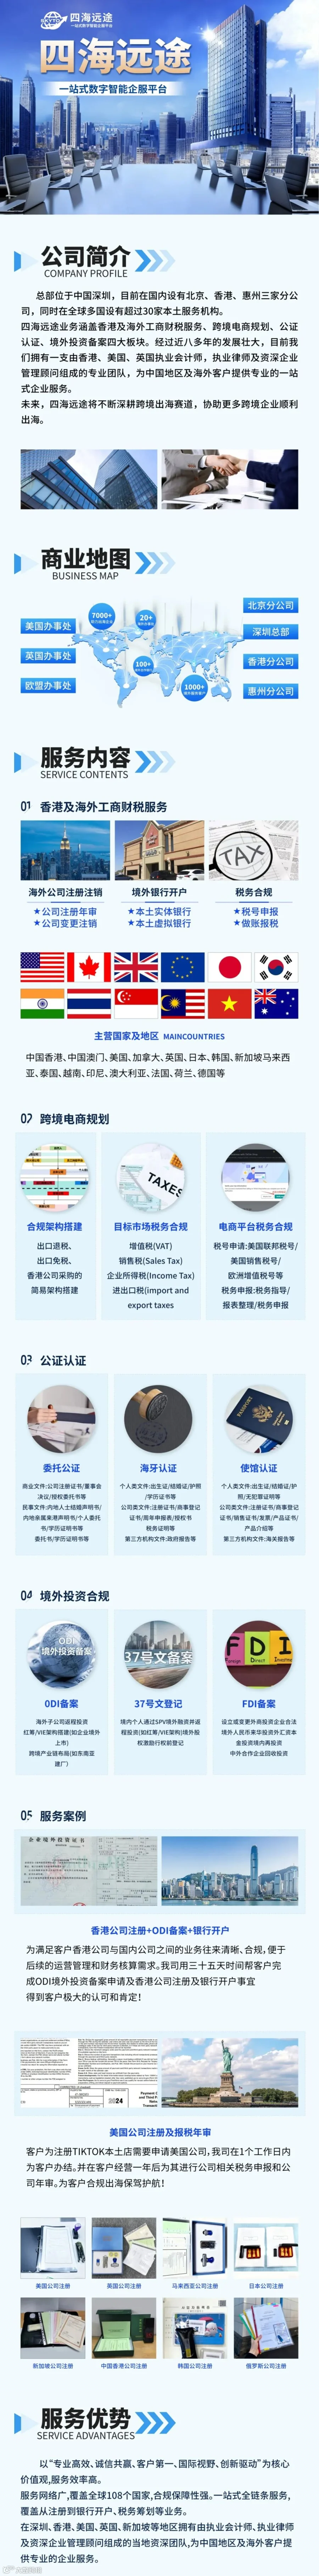
四海远途SKYTO 专注服务出海企业、跨境电商卖家与境外投资主体,提供公司设立、财税申报、公证认证、ODI 备案、知识产权与法律合规支持。