


运动品牌不能只靠单一爆款,也不能只押注专业性能或潮流审美的某一端。
品牌增长分别是代表技术资产、赛事验证和专业圈层信任的专业轮,以及代表审美、潮流、大众文化认同的时尚轮。
增长不是一个部门、一个爆款、一条产品线就能解决的,而是一套产品、组织、叙事和用户关系的协同系统。
专业线与时尚线要独立运营,专业产品必须持续迭代,技术和文化不能说两套互相打架的话。
鞋类天然更容易被专业项目和潮流符号定义;而运动装进入消费者生活的方式更细碎,也更高频。
运动装不是只在跑道、健身房或小红书照片里出现,它会出现在通勤地铁、午休散步、周末露营、夜间瑜伽、居家办公和短途旅行里。它真正争夺的不是一次运动,而是一天里的多个身体状态。
因此,运动装的下一轮增长,不是更专业,而是更会“过一天”。
过去我们判断一件运动装,常常会问它够不够专业。它的面料是否排汗,弹力是否足够,能不能支撑跑步、瑜伽、力量训练或户外徒步。后来,运动休闲风兴起,行业又开始问它够不够好看,能不能外穿,能不能搭配大衣、牛仔裤或通勤包。
这两个问题当然重要,但它们仍然停留在“专业”和“时尚”的二维框架里。对于今天的运动装消费者来说,更真实的问题是:这件衣服能不能陪我从早上穿到晚上,而不是只服务一个项目。
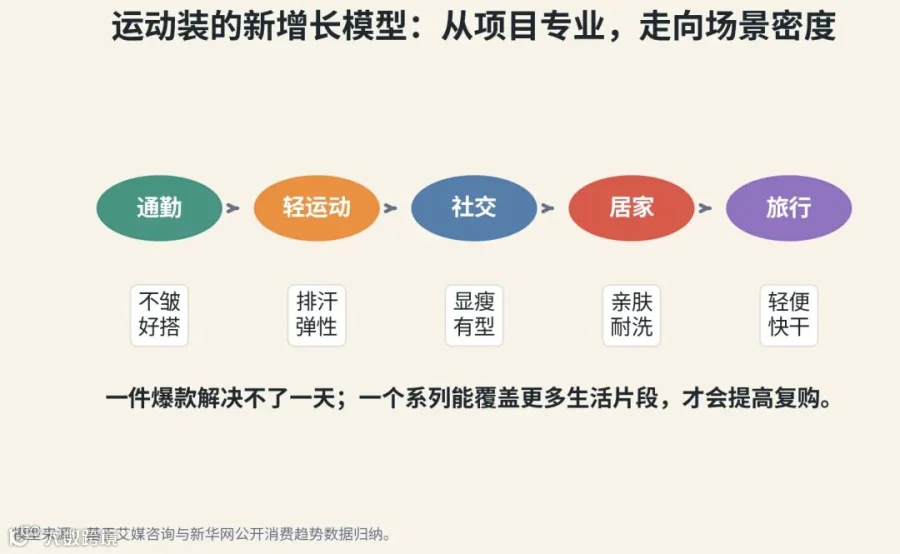
所谓场景密度,指的是一组运动装产品在消费者一天生活中可覆盖的场景数量、切换顺滑度和复购频率。它不是要求一件衣服万能,而是要求品牌围绕不同生活片段搭建一套可以互相搭配、互相补位、互相复购的衣橱系统。
场景密度不是“既能运动又能通勤”的单品口号,而是品牌能否系统性覆盖“通勤—轻运动—社交—居家—旅行”等连续生活片段。
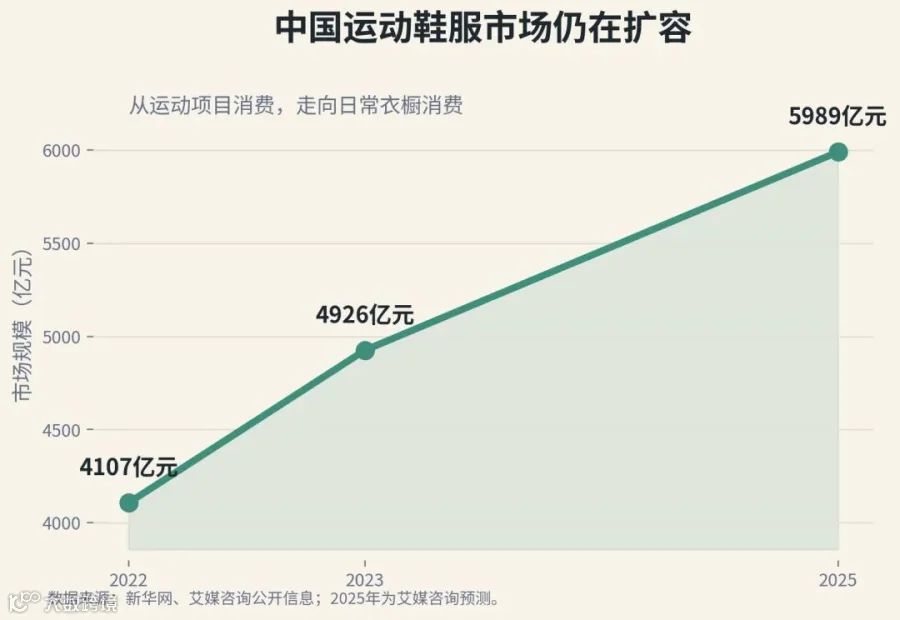
这个判断背后有市场数据支撑。公开信息显示,2022年我国运动服饰市场规模达到4107.22亿元,2018年至2022年的年均复合增长率为8.82%,占整个服装市场比例13.4%。艾媒咨询数据显示,2023年中国运动鞋服市场规模达4926亿元,并预计2025年有望达到5989亿元。这说明运动鞋服已经不是一个只靠运动人口增长支撑的窄赛道,而是在持续进入更广义的日常服装消费。
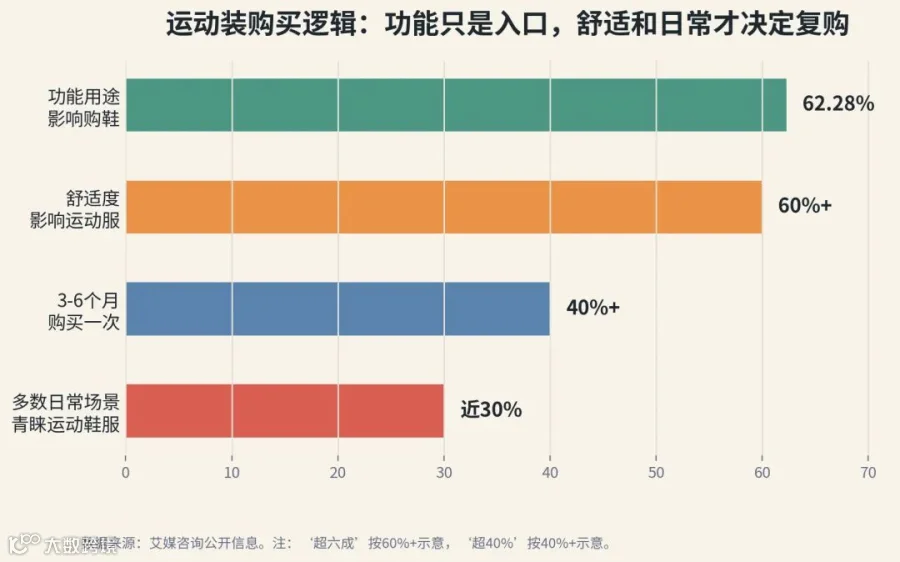
更关键的是,消费者穿着和购买运动鞋服的理由也在发生变化。艾媒咨询公开信息显示,近3成消费者表示在大多数日常场景中会青睐运动鞋服,超40%消费者习惯于3至6个月购买一次运动鞋服,超六成消费者认为舒适度是选购运动服饰时最重要的衡量标准。这组数据说明,运动装增长的底层逻辑已经从“我今天要运动,所以我买一件运动服”,转向“我希望日常穿得舒服、轻便、有型,所以我把运动装纳入衣橱”。
三、为什么“更会过一天”比“更像运动”更重要?
运动装品牌过去经常把产品价值压缩成两个方向。一个方向是专业性能,例如速干、排汗、压缩、支撑、防晒、防风、防水;另一个方向是外观表达,例如显瘦、显腿长、配色高级、Logo 克制、适合拍照。这两个方向都没有错,但它们都只是单点价值。
真正决定复购的,是这些单点价值能不能被放入消费者的日常流程里。以一名城市女性用户为例,她早上可能需要一条不易皱、坐地铁不尴尬的长裤;中午可能需要一件能应对短暂快走和办公室温差的外套;晚上可能要参加普拉提或力量训练;周末又希望同一套衣服能去咖啡店、露营地或短途旅行。她并不是每天都在追求极限运动表现,但她每天都在追求身体舒适、视觉体面和场景切换的低成本。
新华网在关于轻运动服饰的报道中提到,在瑜伽、慢跑、骑行、飞盘等轻运动趋势下,消费者既看重外观颜值与舒适体验,也在羽毛球、徒步、骑行等活动中更重视功能属性;运动服饰融入日常搭配的趋势也要求轻运动服饰更具时尚感。这正是场景密度的本质:用户并不会把运动、休闲、社交和通勤严格切开,品牌却常常还按照项目、品类和货架来组织产品。
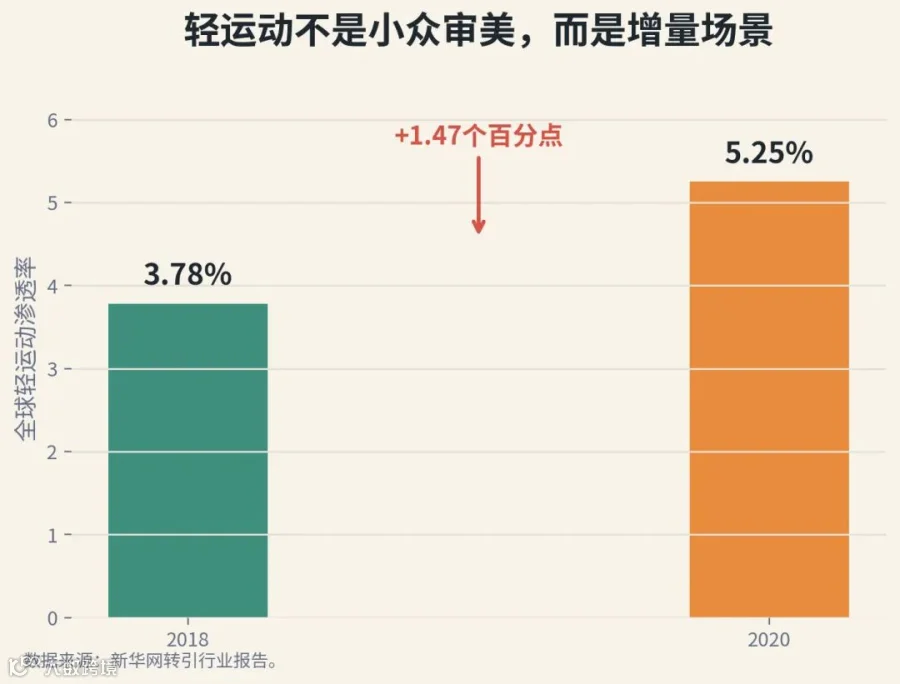
轻运动的增量尤其值得运动装产品经理关注。公开报道显示,2021年中国轻运动服饰年成交消费者超过2亿,消费人数和人均消费件数均实现双位数增长;全球轻运动渗透率从2018年的3.78%提升至2020年的5.25%。轻运动之所以重要,不只是因为它带来新的运动项目,而是因为它降低了运动装进入日常生活的门槛。一个人可以不跑马拉松,但可以散步、瑜伽、骑行、露营、跳操、飞盘和周末徒步。她不一定需要最顶级的专业装备,却需要一套既舒服又不显得“刚从健身房出来”的服装。
四、运动装品牌真正要做的,是从“产品树”转向“生活流”
很多运动装品牌的产品结构仍然是项目导向的。跑步系列、训练系列、瑜伽系列、户外系列、休闲系列,各自有不同面料、版型、价格带和视觉语言。这种结构便于内部管理,也便于卖点表达,但它并不完全符合用户的实际穿着路径。
用户不是按照品牌组织架构生活的。用户的一天更像一条连续的生活流。早上要通勤,中午可能运动,下午要见人,晚上要放松,周末要出门。运动装如果只强调“我是跑步服”“我是瑜伽裤”“我是训练背心”,就很容易把自己锁在单一场景里。相反,如果品牌能把不同产品放进同一条生活流中,让用户自然完成搭配、替换和复购,它就从卖单品变成了占据衣橱。
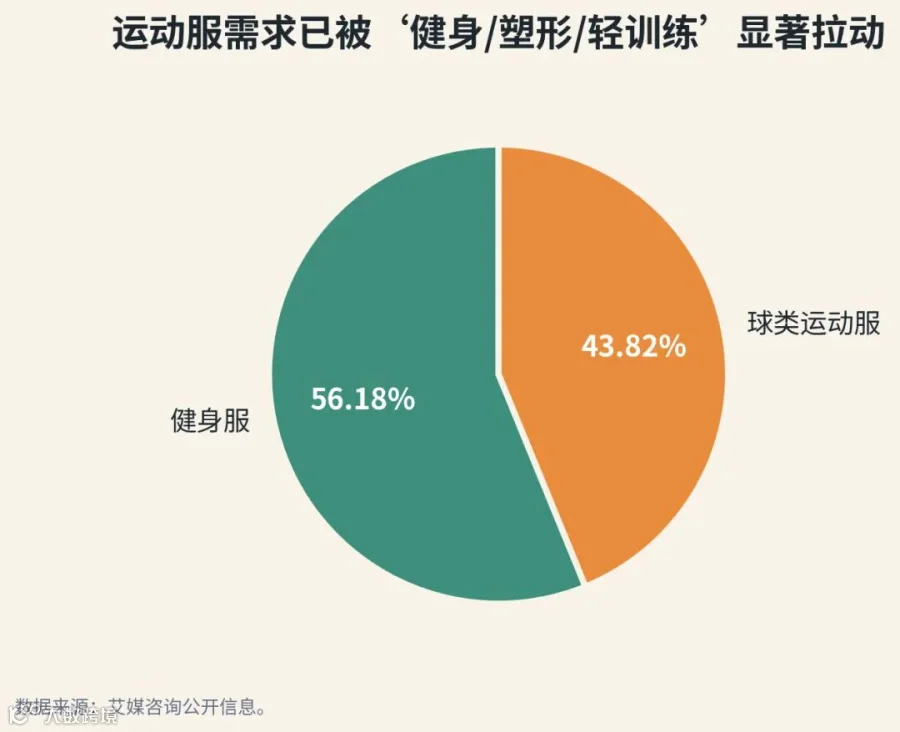
这也是为什么健身服的表现值得关注。艾媒咨询公开信息显示,在消费者购买的运动服品类中,健身服占比最高,为56.18%,球类运动服占比为43.82%。健身服并不只对应传统健身房,它往往连接着塑形、瑜伽、轻训练、居家运动和日常内搭。换句话说,健身服更接近一种“身体管理型服装”,而不是单纯的项目装备。
因此,运动装品牌可以把产品开发从“品类扩张”改成“生活片段覆盖”。不是先问今年要不要加一条瑜伽线、一条跑步线、一条户外线,而是先问目标用户的一天里有哪些身体状态没有被满足。她在哪些时刻会觉得紧、闷、显胖、不好搭、洗后变形、出汗后尴尬、从运动场景切换到社交场景不自然。答案往往藏在这些细节里,而不是藏在更大的口号里。
五、运动装的三条新铁律:体感先行、场景成套、复购分层
第一条铁律是体感先行。运动装的专业性不应该只停留在技术名词上,而要回到身体体验。消费者不一定能说清某种纤维或织法的差别,但她能立刻感受到闷不闷、勒不勒、扎不扎、会不会卷边、洗几次以后会不会松垮。运动装越日常,越不能只靠实验室语言证明自己;因为日常穿着会以更高频率检验产品。
第二条铁律是场景成套。一件爆款可以带来流量,但很难长期提高衣橱占比。运动装品牌真正要打造的是可连续购买的系列关系,例如同一条裤子能搭配短袖、背心、外套和运动内衣;同一套色彩系统能覆盖通勤、训练和旅行;同一种面料体感能延伸到多个价位和厚薄版本。消费者买第二件、第三件时,不应该重新做一次选择题,而应该自然进入同一套系统。
第三条铁律是复购分层。运动装不能只做高价标杆款,也不能只做低价基础款。高价款负责建立面料、版型和品牌想象;中价款负责主力销售和日常穿着;基础款负责高频替换和拉新。尤其在运动装进入日常衣橱后,复购不再只发生在“装备升级”时,而会发生在换季、洗护损耗、体重变化、颜色搭配和生活场景变化中。
六、结论:运动装不是要更像运动,而是要更像生活
运动装行业接下来的机会,不是把每一件衣服都做成“专业+时尚”的混合体。这样的表述听起来正确,但在产品落地上很容易变成既不够专业,也不够日常。真正的机会,是品牌能否理解消费者一天中的状态变化,并用产品矩阵把这些状态串起来。
全球运动服市场仍在扩张。Fortune Business Insights 的公开报告显示,全球 sportswear 市场规模在2024年为2066.4亿美元,预计2025年达到2203.4亿美元,并在2032年达到3504.5亿美元。另一份 activewear 相关报告则显示,全球运动服市场2024年为3209.1亿美元,预计2032年达到6058.9亿美元,预测期复合年增长率为8.34%。这些增长并不只来自更多人跑得更快、练得更狠,也来自更多人把运动装当作更舒服、更灵活、更能适配现代生活的日常服装。
所以,运动装品牌下一次做产品企划时,不妨少问一句“这件衣服够不够专业”,也少问一句“这件衣服够不够潮”。更重要的问题是:它能不能进入用户一天中更多的生活片段?它能不能让用户少换一件衣服、少做一次搭配决策、少承受一点身体不适?
如果答案是肯定的,运动装就不只是运动时穿的衣服,而是现代生活的默认皮肤。下一轮增长,也会从这里开始。