


从一份财报,看全球运动品牌增长逻辑的转折点
2026年6月,lululemon发布最新季度财报。
如果只看营收数据,这份财报似乎没有太大问题:
- Q1收入25亿美元,同比增长4%
- 中国市场增长23%
- 国际市场继续保持增长
- 全球门店达到861家
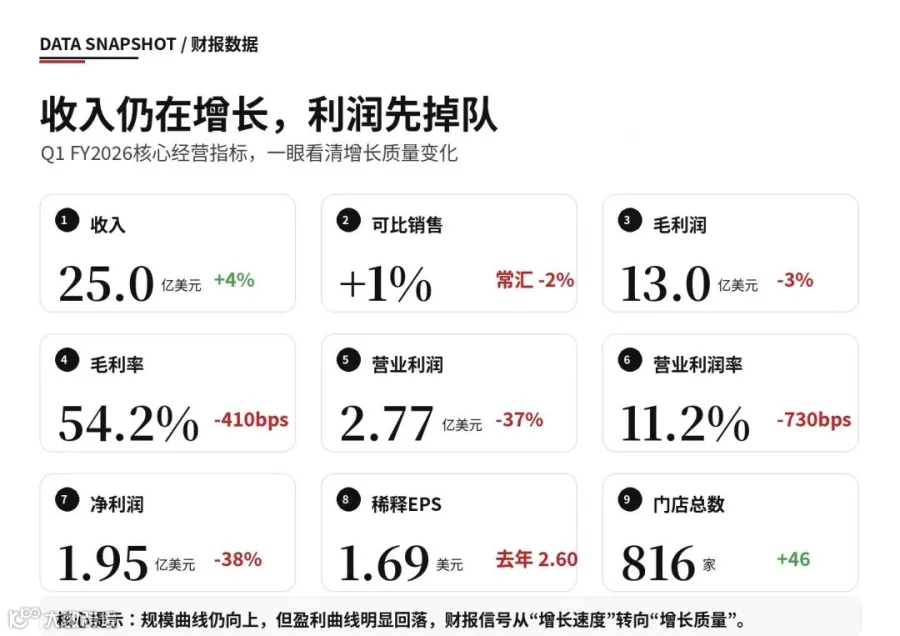
放在绝大多数消费品牌身上,这依然是一份优秀的成绩单。
但资本市场的反应却截然不同。
财报发布后,lululemon股价大幅下跌,市值短时间蒸发数十亿美元。
很多人第一反应是:
是不是消费者不买运动服了?
是不是瑜伽赛道不行了?
是不是经济环境影响了消费?
事实上都不是。
如果仔细研究这份财报,你会发现一个更值得行业关注的现象:
lululemon的问题不是增长消失,而是增长模式开始失效。
而这恰恰可能代表着整个运动行业正在进入一个新的周期。
第一部分
lululemon最危险的信号,不是收入增长变慢
过去十年里,lululemon几乎是运动行业最成功的品牌之一。
从一家瑜伽服公司成长为全球运动生活方式品牌。
从不足10亿美元规模成长到超过100亿美元规模。
期间几乎没有经历真正意义上的危机。
原因很简单:
它始终保持着两个能力:
第一,持续增长。
第二,持续赚钱。
而本次财报最大的变化是:
这两个能力开始出现分离。
收入增长:+4%
净利润:-38%
EPS:-35%
营业利润:-37%
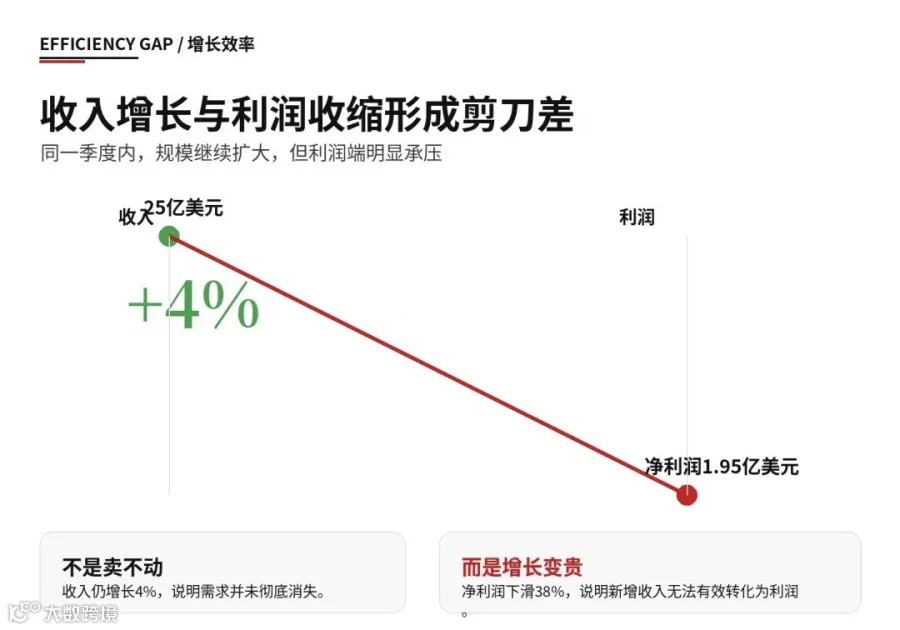
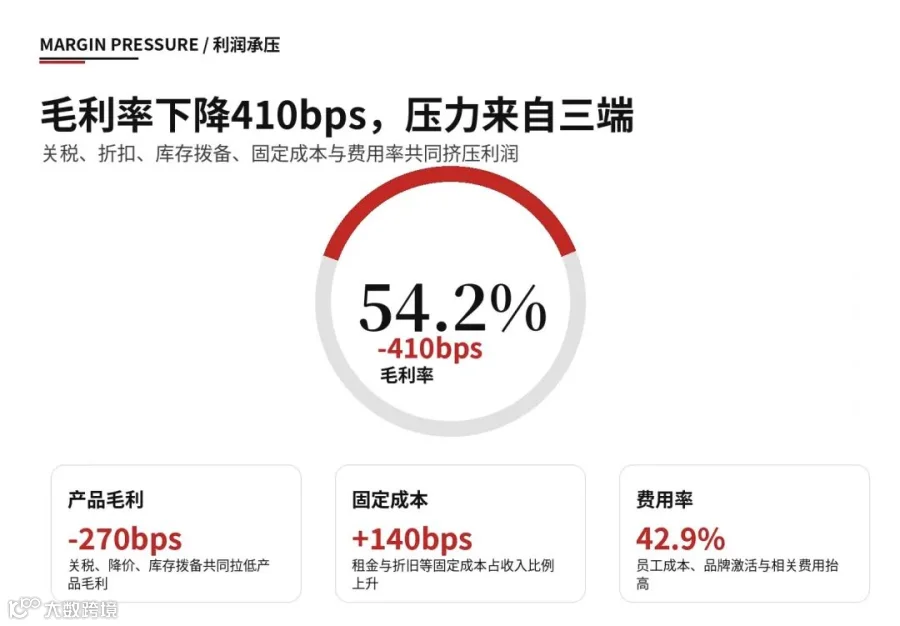

这意味着什么?
意味着公司依然能卖出产品。
但卖出这些产品所付出的成本越来越高。
对于资本市场来说:
收入下降未必可怕。
利润下降才真正危险。
因为收入可以通过开店、促销、营销获得。
但利润代表经营效率。
利润的下降意味着:
企业需要投入更多资源才能获得同样增长。
从经营角度来看,这往往是成熟品牌进入增长瓶颈的重要信号。
第二部分
lululemon真正的问题:消费者兴奋感下降
很多媒体把问题归结于宏观经济。
实际上宏观环境只是表层原因。
更深层的问题在于:
消费者对于品牌的新鲜感正在下降。
回顾lululemon过去十年的成长历程。
每一个增长阶段背后都有一个超级产品。
Align、Define、Scuba、Fast & Free、Everywhere Belt Bag
这些产品不仅卖得好。
更重要的是:
它们创造了消费文化。
消费者购买的不只是功能。
而是一种身份认同。
当一个女孩穿上Align的时候。
她购买的并不仅仅是一条瑜伽裤。
而是一种:
健康、自律、高品质生活方式。
这才是lululemon真正的竞争力。
但今天的问题是:
消费者对于新品的期待正在下降。
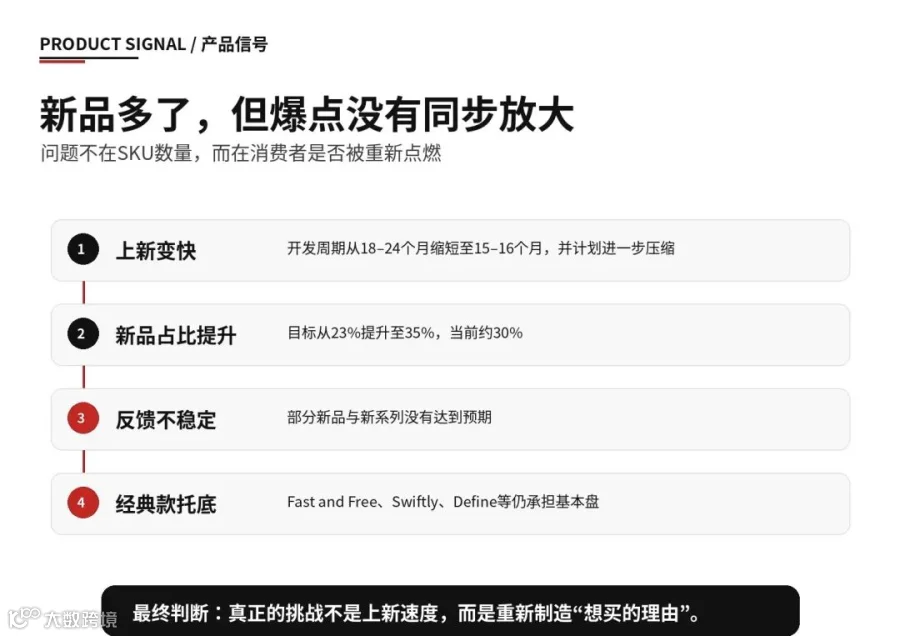
管理层在财报电话会议中已经明确表示:
部分新品市场反馈不及预期。
很多新品没有形成持续讨论。
没有形成社交传播。
也没有形成新的增长爆点。
这说明:
品牌依然强。
但产品创新的边际效应正在减弱。
第三部分
运动行业最难的问题:老用户已经买够了
很多品牌都会经历同一个阶段。
增长早期:最大的挑战是获得用户。
增长中期:最大的挑战是扩大品类。
增长后期:最大的挑战是让老用户继续购买。
今天的lululemon正处于第三阶段。
过去十几年时间里。
北美消费者已经被充分教育。
大量用户拥有:
3条Align
2件Define
若干运动内衣
若干训练服
若干外套
消费者的衣柜已经足够丰富。
此时品牌需要回答一个问题:
为什么还要再买?
这是所有成熟消费品牌都会遇到的问题。
苹果如此。
耐克如此。
lululemon也不例外。
因为市场从增量时代进入存量时代后。
竞争不再发生在品牌之间。
而发生在消费者衣柜里。
你的产品必须淘汰消费者已有产品。
才能获得新的销售机会。
难度远高于过去。
第四部分
中国为什么还能保持高速增长?
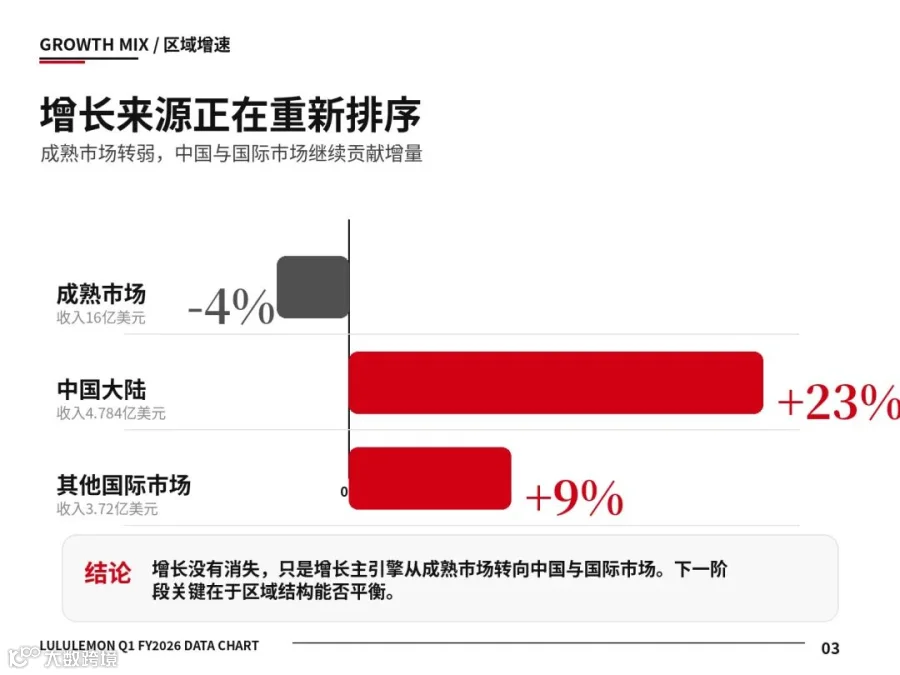
与欧美市场形成鲜明对比的是中国市场。
本季度中国市场增长超过20%。
依然是全球表现最好的区域之一。
很多人认为这是因为中国消费者更有钱。
实际上原因远不止如此。
本质上是品牌发展阶段不同。
在欧美市场。
lululemon已经是成熟品牌。
在中国市场。
lululemon仍然是成长品牌。
消费者对于品牌的认知还在持续深化。
过去:消费者把lululemon理解为瑜伽品牌。
后来:理解为运动品牌。
今天:越来越多消费者开始把lululemon视为一种生活方式标签。
这意味着:
品牌价值仍在扩张。
用户群体仍在扩大。
消费场景仍在增加。
跑步、网球、训练、通勤、旅行、户外、生活方式。
品牌仍然拥有大量可以继续渗透的空间。
这也是为什么中国市场依然保持高增长的重要原因。
第五部分
运动品牌正在从功能竞争进入情绪竞争
过去二十年。
运动行业主要竞争的是功能。
更轻、更透气、更快干、更舒适、更专业、谁拥有更强科技、谁就拥有更强竞争力。
但今天情况已经发生变化。
功能差距越来越小。
消费者越来越难感知。
市场竞争开始转向另一个维度:
情绪价值!
为什么很多消费者愿意花800元买一条瑜伽裤?
不是因为它比300元的产品功能强三倍。
而是因为:
它代表一种生活方式。
一种圈层认同。
一种身份表达。
这也是为什么:
大量新品牌虽然模仿了产品。
却无法复制lululemon。
因为他们复制了面料。
复制了版型。
复制了颜色。
却复制不了消费者心中的品牌认知。
第六部分
lululemon最大的挑战:如何找到下一个Align
事实上。
品牌现在并不缺产品。
也不缺渠道。
更不缺营销预算。
真正缺的是:
下一个超级爆款。
回顾品牌历史。
真正推动公司跨越式增长的。
从来不是门店扩张。
而是产品创新。
Align改变了瑜伽裤市场。
Define定义了女性运动外套。
Belt Bag创造了现象级配件。
这些产品不仅贡献销售。
更贡献品牌势能。
而今天的问题是:
市场已经很久没有看到同等级别的创新产品。
新品越来越多。
爆款越来越少。
这是所有成熟品牌都必须面对的问题。
第七部分
财报背后隐藏的行业趋势
对于国内运动品牌而言。
这份财报最重要的意义并不是观察lululemon。
而是观察行业未来。
未来五年。
运动行业可能出现三个变化。
第一阶段结束
渠道驱动增长时代结束。
开店越来越难带来高增长。
第二阶段结束
流量驱动增长时代结束。
投放成本越来越高。
第三阶段开始
产品驱动与品牌驱动重新成为核心。
谁拥有真正的产品创新。
谁拥有真正的品牌势能。
谁就拥有未来。
第八部分
中国运动品牌会迎来机会吗?
答案是会。
但不是所有品牌。
当lululemon增长放缓的时候。
消费者需求并没有消失。
需求只是变得更加分散。
未来市场将出现两种机会。
第一种:
专业运动品牌。
满足特定运动需求。跑步、骑行、户外、训练。
第二种:
生活方式品牌。
满足消费者身份表达需求。
而中间地带的品牌会越来越难。
因为既不够专业。
也不够有文化认同。
最终只能陷入价格竞争。
结语
很多人看到这份财报后得出的结论是:
lululemon不行了。
事实上恰恰相反。
lululemon依然是全球最优秀的运动品牌之一。
真正值得关注的不是品牌是否衰退。
而是:
品牌增长方式正在改变。
过去十年。
运动行业靠扩张增长。
未来十年。
运动行业靠效率增长。
过去十年。
消费者为功能买单。
未来十年。
消费者为认同买单。
过去十年。
增长来自更多产品。
未来十年。
增长来自更好的产品。
对于lululemon来说。
最大的挑战不是收入增长4%。
而是能否创造下一个改变市场的产品。
对于整个运动行业来说。
这份财报或许意味着:
一个旧时代正在结束。
而一个新的竞争时代,刚刚开始。