


一、为什么现在要谈“控折扣”?因为大盘还在,但普涨行情结束了
如果只看行业规模,运动鞋服仍然是一门好生意。艾媒咨询数据经公开转载显示,2023年中国运动鞋服市场规模达到4926亿元,预计2025年有望达到5989亿元;同一资料还提到,近3成消费者在大多数日常场景中青睐运动鞋服,超40%消费者习惯于3至6个月购买一次运动鞋服,超六成消费者认为舒适度是选购运动服饰时最重要的衡量标准。

从全球看,sportswear 也不是一个停滞市场。Fortune Business Insights 数据显示,全球 sportswear 市场规模2024年为2066.4亿美元,预计2025年达到2203.4亿美元,并在2032年达到3504.5亿美元,2025年至2032年复合增长率为7.84%。服装类目在 sportswear 市场中占据最大份额,原因在于它被广泛用于多种运动与健身活动。
但问题在于,市场规模增长并不意味着每个品牌、每个品类、每个渠道都会同步受益。2026年4月,可隆、Asics、FILA、阿迪、迪桑特等品牌仍保持较高或较稳增长,但李宁、耐克、361度等品牌出现负增长或明显承压。同一个月、同一个行业,品牌之间的差距已经不是“小波动”,而是结构性分化。
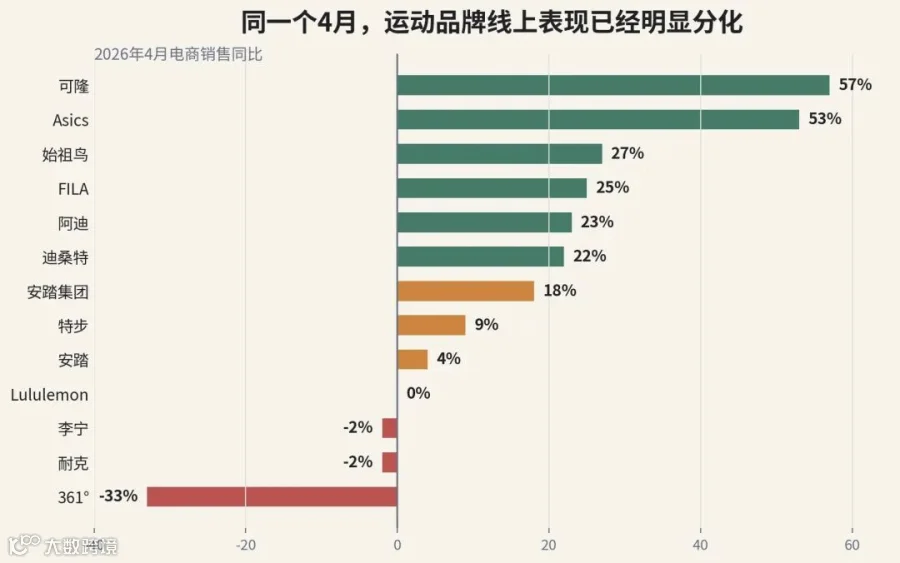
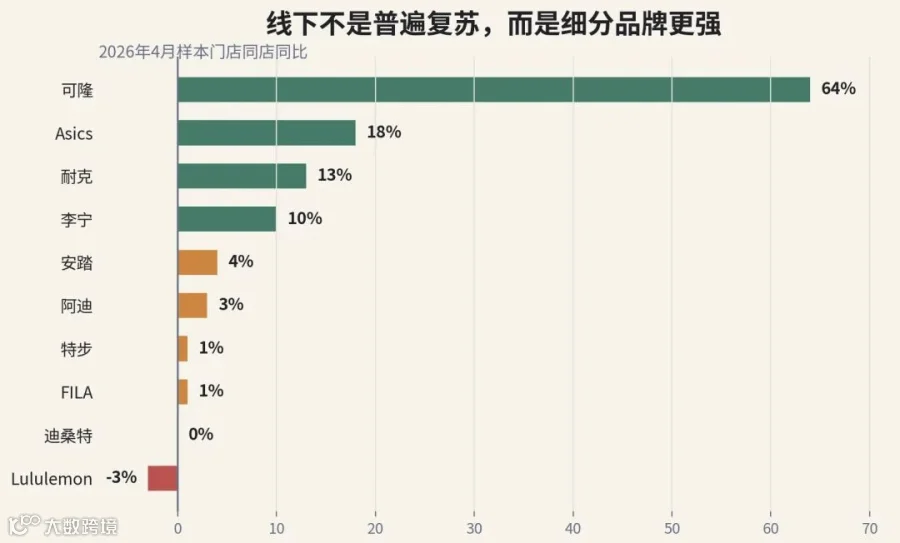
这组数据说明一个很现实的问题:运动装行业不是没有需求,而是需求开始挑品牌、挑渠道、挑价格、挑场景。过去行业扩张期,品牌可以通过开店、上新、投流、联名、大促来覆盖很多产品效率问题。现在增长仍在,但消费者不再轻易为“看起来像运动装”的产品买单。产品如果没有清晰场景,没有稳定体感,没有合理首发价格,没有可控生命周期,最后大概率只能靠折扣把库存推出去。
二、折扣不是销售手段,而是产品判断的“滞后成绩单”
很多服装团队习惯把折扣理解为销售问题。卖不动,就打折;库存高,就清仓;大促来了,就放券;渠道价格乱了,就再做一轮专供款。短期看,这些动作确实能带来流水,但长期看,它们会反向塑造消费者心智:用户开始等待打折,首发价失去可信度,常青款也被迫跟着促销节奏走。
对于运动装来说,折扣尤其危险。因为运动装的核心价值不是一次性审美刺激,而是身体体验和复购信任。用户一旦发现某品牌的瑜伽裤、训练T恤、防晒外套或运动内衣总是在大促时大幅降价,她就会重新评估这个品牌的原价可信度。折扣越频繁,首发价越像“虚标”;首发价越虚,品牌越难建立稳定毛利;毛利越不稳,产品端越难投入更好的面料、版型和工艺。
折扣不是销售末端的技巧,而是产品企划前端判断失误后的滞后结果。真正的爆款,不是大促时冲得最快,而是不大幅降价也能持续卖。
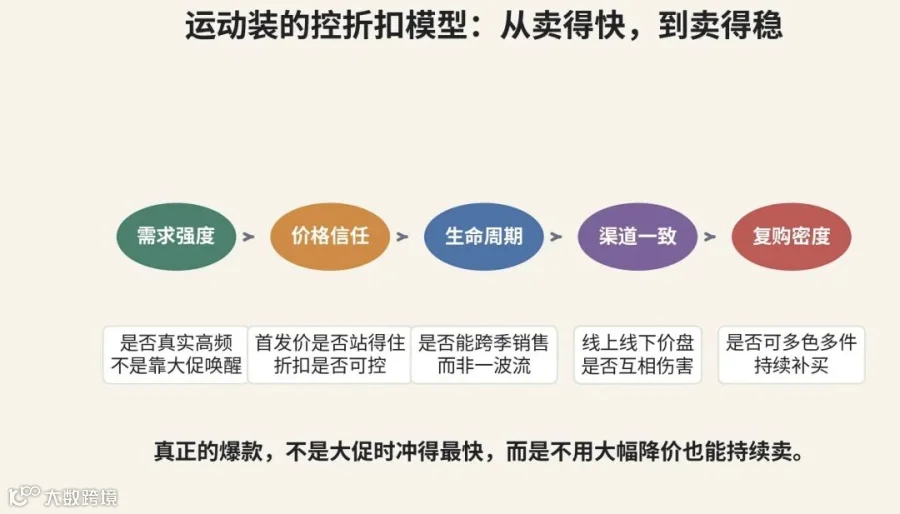
我把运动装的“控折扣能力”拆成五个指标。
第一个是需求强度,产品是否对应真实高频场景,而不是靠直播间话术临时唤醒需求。
第二个是价格信任,首发价是否能被用户接受,后续折扣是否在可控范围内。
第三个是生命周期,产品是否能跨季销售,而不是只靠首发窗口和大促节点。
第四个是渠道一致,线上线下价格是否互相伤害,是否导致用户只在最低价渠道购买。
第五个是复购密度,产品是否适合多色、多件、跨季补买。
三、运动装真正的爆款,不是“一天卖爆”,而是“一季不崩”
在流量逻辑里,爆款常常被定义为首发速度。一天卖了多少件,直播间冲了多少GMV,小红书种草带来多少搜索,首周售罄率是否漂亮。但在控折扣时代,爆款应该换一种定义:它不是卖得最快的款,而是卖得最稳、最少被折扣伤害、最能持续补单的款。
对于运动装来说,这个判断尤其重要。因为服装不同于鞋类,尺码、版型、颜色、面料手感、洗后状态都会影响复购。用户第一次购买可能被颜值吸引,但第二次购买一定来自体感确认。她会记住一件T恤出汗后是否贴身,一条瑜伽裤蹲起是否尴尬,一件防晒衣洗几次后是否变形,一件外套通勤时是否过于运动化。这些体验决定了产品能不能在不大幅降价的情况下延续生命周期。
艾媒咨询公开数据也能支撑这一点。资料显示,消费者购买的运动服品类中,健身服占比最高,为56.18%,球类运动服占比为43.82%;消费者购买运动鞋时,62.28%的人最看重功能用途,舒适度和款式设计也均接近60%。这说明消费者并不是只买Logo或情绪,而是在功能、舒适和设计之间做综合判断。对运动装品牌而言,越是高频基础品类,越不能把折扣当作唯一驱动力。
因此,运动装产品企划要从“首发爆发”转向“生命周期管理”。一款训练T恤如果只在618卖得好,过了大促就卖不动,它不是真爆款;一条瑜伽裤如果首发声量很高,但退货率、差评率、尺码纠纷和后续折扣都很高,它也不是真爆款。真正值得沉淀的是那些没有极端流量声量,却能稳定周转、稳定复购、稳定贡献毛利的款。
四、为什么细分品牌更有韧性?因为它们的折扣逻辑更清楚
可隆、迪桑特、Asics、FILA等品牌在部分渠道或月份表现相对更强。这不只是因为它们“更高端”或“更专业”,更重要的是它们的用户预期更清晰。用户知道可隆偏户外与城市穿搭,知道迪桑特偏专业运动与高端功能,知道Asics在跑步场景里有专业认知,知道FILA承担一部分运动时尚需求。定位清晰,意味着用户更容易理解价格;价格更容易被理解,折扣就更容易被控制。
这也是多品牌集团的真正价值。很多人理解多品牌,是把它看成规模扩张工具:多买几个品牌,多覆盖几个客群,多开一些店。但从运动装经营角度看,多品牌更重要的功能是区隔折扣弹性。高端品牌不能频繁大促,专业品牌要维持技术可信度,大众品牌要承担走量压力,户外品牌要管理季节和天气波动。不同品牌如果定位清楚,就可以把不同价格带、不同库存周期、不同消费者预期分开管理。
大多数人对安踏的乐观判断,也正来自这个逻辑。FILA基本盘稳定,迪桑特和可隆增长仍可观,两者占整体收入比重已经在20%左右;同时,安踏在狼爪、彪马等品牌上试图通过供应链、渠道、产品设计和组织能力进行重塑。这不是简单的“买品牌”,而是在买不同场景、不同价格带和不同经营弹性的可能性。
彪马中国的情景测算很好地说明了这个问题。彪马2025年在中国市场份额约1%,中国收入约4.88亿欧元,同比下降19%,利润率从2024年的16%降至2025年的6%。如果2030年中国市场份额提升至2%,收入有望达到12.6亿欧元,对应5年复合增速约21%;若份额提升至3%,收入可达18.9亿欧元,对应约31%复合增速。

这张图的启发不是“彪马一定会成功”,而是低份额品牌的修复路径已经很清楚:它不需要先成为全品类王者,而是要在足球、赛车、田径跑鞋、运动生活等细分心智里重新建立价格理由,再通过渠道和供应链把折扣控制住。对运动装而言,低份额并不可怕,怕的是定位模糊、价格不稳、库存失控。
六、给运动装产品经理的三个判断:从开发第一天开始控折扣
运动装产品经理经常把控折扣当成商品、渠道或零售团队的事。其实,折扣从开发第一天就已经被决定了一半。款式是否高频,颜色是否可复购,面料是否能跨季,尺码是否稳定,渠道是否会互相冲突,首发价是否合理,这些都是产品阶段的选择。等到库存堆在仓里,再讨论折扣,已经太晚。
第一,少做只适合首发的款,多做可长期补单的款。运动装当然需要视觉新鲜感,但基础训练、轻运动、通勤运动休闲、防晒、运动内衣等品类更需要稳定的版型和面料资产。一个能连续三季迭代的基础款,可能比一个首发很热但三周后沉默的联名款更有价值。
第二,少做只为大促准备的价格锚点,多做用户愿意原价购买的理由。价格不是越低越好,而是要让用户理解为什么值这个价。比如面料触感、支撑强度、洗后稳定性、显瘦版型、通勤适配度、耐磨耐晒、尺码包容性,这些都应该成为产品语言,而不是只留给详情页堆参数。
第三,少做宽泛的“多场景”,多做明确的使用频次定义。很多运动装都会说自己“可运动可通勤可休闲”,但用户真正关心的是:我一周会穿几次?每次穿多久?会不会出汗?会不会久坐?能不能机洗?能不能搭外套?能不能从健身房直接去咖啡店?产品定义越具体,库存风险越低,折扣压力也越小。
七、结语:控折扣不是保守,而是更高级的产品力
运动装行业仍然有增长,但增长方式变了。过去品牌可以靠行业红利、渠道扩张、内容种草和大促节点把产品推向用户;现在用户仍然购买运动装,却更懂得等待、更懂得比较、更懂得用身体体验筛选品牌。这个阶段,真正强的品牌不是永远不打折,而是知道哪些产品可以打折、哪些产品不能打折、哪些产品不需要靠打折也能卖。
所以,运动装的下一轮竞争,不只是专业科技、潮流审美和品牌故事的竞争,而是折扣纪律背后的产品系统竞争。谁能从开发阶段就想清楚需求强度、价格信任、生命周期、渠道一致和复购密度,谁就能把爆款从“一次性流水”变成“持续性资产”。
真正的爆款,不是卖得快,而是卖得稳。真正的产品力,也不是让用户在大促时觉得便宜,而是让用户在原价时觉得值得。