


69%
全球纤维产量为合成纤维占比
59%
全球纤维产量仅涤纶一项所占比例
当运动服饰行业持续讨论再生聚酯、天然纤维与循环材料时,PERFORMANCE DAYS 把视线进一步推向上游:如果高性能服装短期内仍离不开涤纶、尼龙和氨纶,那么真正值得追问的,不只是“能不能不用合成纤维”,而是“能不能不再依赖化石碳来制造它们”。
01|为什么 Bio-Based 会在此时加速?
这轮生物基材料热潮,核心并非“回归天然”,而是一次原料体系的重构。文章将推动力归纳为三点:化石资源有限、监管压力持续增强,以及品牌仍然需要高性能材料。换句话说,市场真正需要的是一种兼顾性能、规模化与减碳的新解法。
对运动服饰来说,这一点尤其关键。跑步、训练、瑜伽、户外等品类对速干、耐磨、弹性、轻量和尺寸稳定性的要求,使合成纤维很难被简单替代。因此,Bio-Based 的价值,不在于“把化纤变天然”,而在于把化纤背后的碳源逐步从石油转向生物质、回收碳或捕集 CO₂。
趋势关键词:不是“去合成纤维”,而是“去化石碳”。
02|先把几个最容易混淆的概念分清

Biosynthetic 生物合成:以生物基原料制造的人造纤维,本质上仍属于工程化合成材料。
Biodegradable 可生物降解:指材料能在特定环境条件下分解,与原料是否生物基并不是同一件事。
Renewable Carbon 可再生碳:来自生物质、捕集 CO₂ 或循环来源,用于替代化石碳。
Mass Balance 质量平衡:在同一生产体系中混合使用可再生与化石原料,再通过认证核算分配可再生成分。
这组定义非常重要,因为未来品牌的环保表达会越来越受到监管约束。仅仅写“环保面料”“生物基科技”已经不够,消费者、平台与法规会进一步追问:原料来自哪里?占比多少?是否认证?是否真的降低生命周期影响?
03|四代原料:真正的竞争发生在“碳从哪里来”
越往后,土地占用与“与粮争地”的压力通常越低,但技术成熟度、成本与产业规模的不确定性也越高。由此带来的结论是:不存在单一“最好”的原料。品牌需要在碳减排、成本、规模、土地利用、供应稳定和回收体系之间做组合决策。
04|哪些材料已经离运动服饰最近?
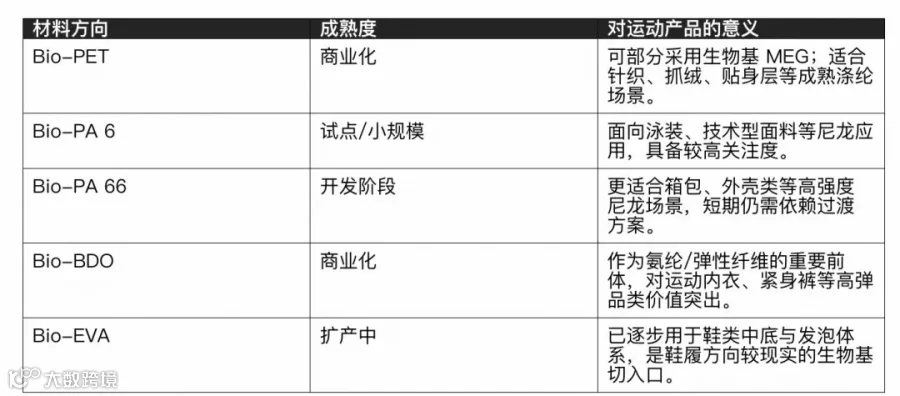
05|真正的门槛不是实验室,而是规模化
PERFORMANCE DAYS 特别强调:材料创新能否成为产业趋势,最终取决于产能、成本与供应链成熟度。当前生物基聚合物相较传统化石路线仍普遍存在成本溢价,同时面临生物基含量有限、生命周期数据不足、原料季节性与区域性、回收路径不完整等现实问题。
这意味着品牌在未来 2—3 年更适合采用“渐进式替换”思路,而不是追求一步到位。先在成熟聚酯体系、弹性纤维前体或鞋材发泡中导入,再逐步扩展到更高比例、更复杂的材料体系,可能比单纯追求概念领先更有商业可行性。
06|未来环保卖点,要从“故事”变成“证据链”
调认证与可追溯性的重要性。ISCC PLUS、RSB、REDcert²、Bonsucro、FSC 等体系,分别覆盖生物基、循环材料、甘蔗、森林来源等不同环节。它们的意义不是为产品增加一个 Logo,而是帮助品牌回答三个问题:原料从哪里来?可再生成分如何核算?供应链是否经过第三方验证?
与此同时,欧盟正在持续收紧泛化绿色宣称。未来“bio-based”“biodegradable”等词汇不能脱离具体比例、认证范围和产品边界被随意使用。对品牌而言,材料营销将从一句漂亮口号,转向一套可验证的数据表达。
07|对运动服饰品牌最实际的 5 个动作
1. 先用成熟方案 优先从可直接接入现有生产体系的生物基聚酯、弹性纤维前体等开始。
2. 用 Mass Balance 做过渡 当完全生物基材料尚未规模化时,以认证质量平衡体系建立现实的替代路径。
3. 所有卖点都可验证 把比例、认证、供应链文件、测试方法写进材料档案,而不是只写“环保”。
4. 把终端回收前置到设计阶段 开发时同时考虑混纺结构、可拆解性与未来回收路径。
5. 提前绑定供应链 生物基材料的竞争不仅是设计竞争,更是原料、化工、纺丝、面料厂的协同能力竞争。
08|从产品企划角度看:Bio-Based 会先进入哪些品类?
如果从运动服饰产品经理的角度判断,最先受益的并不一定是“环保形象最强”的产品,而是那些合成纤维占比高、材料价值感明确、消费者愿意为功能升级付费的品类。
跑步 T 恤 / Base Layer|涤纶体系成熟,最适合先尝试 Bio-PET,并用轻量、速干、凉感等性能继续做消费者沟通。
运动内衣 / 紧身裤|高氨纶含量使 Bio-BDO 具备潜在价值,未来“高弹性能 + 低化石碳依赖”可能成为新的材料故事。
泳装|尼龙体系占比较高,Bio-PA 6 若进一步规模化,会成为值得重点关注的方向。
运动鞋|Bio-EVA 已具备更明确的产业化基础,是生物基材料最容易被消费者感知的应用之一。

Bio-Based Materials 最值得关注的地方,是它改变了我们理解“可持续材料”的方式。未来一件专业运动服,外观和手感可能与今天几乎没有区别,依旧是轻、弹、快干、耐磨的合成纤维;真正发生变化的,是纤维背后的碳源、生产体系与可追溯机制。
对品牌来说,下一阶段的材料竞争,不再只是“用了什么新纤维”,而是能否在性能、成本、规模与环境影响之间找到可持续的商业平衡。谁能率先把材料创新从概念样衣推进到稳定大货,谁才真正进入下一轮高性能纺织的竞争。
资料来源