


先说结论:未来五年,中国运动品牌不是没有机会,而是机会不再属于“什么都做一点”的品牌。
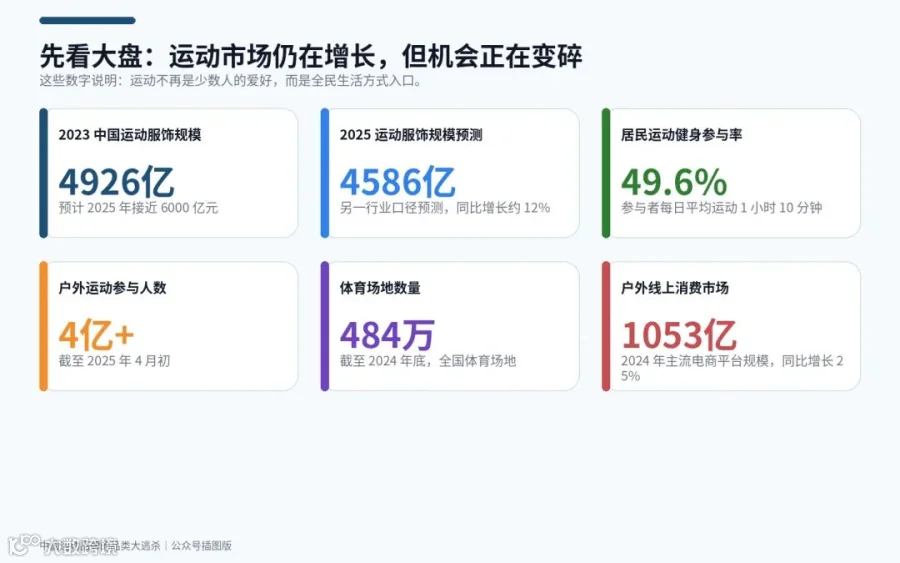
运动鞋服市场仍在增长。公开资料显示,2023 年中国运动服饰市场规模已达 4926 亿元,预计到 2025 年接近 6000 亿元;另有行业数据预计,2025 年中国运动服饰行业规模约 4586.1 亿元,同比增长约 12%。
但真正值得警惕的,不是市场变小,而是市场变碎。
国家统计局数据显示,2024 年居民运动健身活动参与率已经达到 49.6%,参与者每日平均运动健身时间为 1 小时 10 分钟。3 人民网援引《中国户外运动产业发展报告(2024—2025)》称,截至 2025 年 4 月初,我国户外运动参与人数已经超过 4 亿。
这意味着什么?
这意味着中国运动市场正在从“少数人运动”进入“全民生活方式”阶段。用户越来越多,但需求不再简单。一个人可能周一通勤穿运动休闲,周三夜跑,周末徒步,假期滑雪,夏天骑行,晚上还要练普拉提。
所以,未来五年,中国运动品牌真正的战场,不是“运动品牌大战运动品牌”,而是谁能成为某个生活场景里的默认选择。
接下来,运动品牌只剩两种:一种是占住场景的品牌,一种是被场景抛弃的品牌。
一、先看一个残酷事实:市场越大,越不适合所有品牌
过去很多运动品牌的打法很简单:开店、铺货、做联名、打折、上新、找代言人,然后等行业增长把自己带起来。
但这个阶段正在结束。
因为现在的消费者不再只问“这是不是运动品牌”,而是问:“这双鞋适不适合我跑半马?”“这件外套能不能通勤也能徒步?”“这条裤子练瑜伽会不会尴尬线?”“这件防晒衣到底防不防晒,闷不闷?”
运动消费已经从品牌崇拜,进入场景验证。
华衣网在对 2025 年中国运动服饰市场的梳理中提到,消费者不再盲目追随 logo,而是更关注产品是否能解决实际痛点、是否产生精神共鸣、是否体现可持续理念。
这句话看起来温和,但对品牌来说很残酷。
因为它意味着,消费者已经不再为“你是一个运动品牌”买单,而是为“你能解决我的具体场景问题”买单。
所以,未来五年,运动品牌最危险的不是规模小,而是没有品类根据地。
没有根据地,就没有用户心智;没有用户心智,就只能靠折扣活着;靠折扣活着,最后就会被更便宜的品牌和更专业的品牌同时夹击。
二、第一张入场券:跑步,不再是跑鞋生意,而是社群生意
跑步仍然是中国运动品牌最不能丢的主战场。
Daxue Consulting 梳理的数据显示,跑步是中国参与率最高的运动之一,参与率达到 51.9%。京东 2024 年数据显示,跑鞋占运动鞋销售超过 40%;专业跑鞋销售同比增长 162%,越野跑鞋同比增长 100%。

这组数据说明一个很重要的变化:跑步已经不是“买一双舒服鞋”的生意,而是越来越专业的装备生意。
更关键的是,跑步也不只是装备生意,而是社群生意。
今天的跑者不是孤立购买者。他们会参加城市跑团,会研究配速,会分享训练计划,会讨论碳板、缓震、回弹、稳定和越野抓地。他们买的不只是一双鞋,而是一整套身份:我是跑者,我在进阶,我属于这个圈子。
这就是为什么跑步品类未来会分化成三层。
未来跑步品类的机会,不是所有品牌都去做一双“更轻的碳板鞋”。真正的机会在于,品牌能不能从鞋延伸到袜子、短裤、背心、压缩装备、防晒帽、补给腰包,再延伸到跑团、赛事、训练内容和用户数据。
跑步品类的终局,不是卖鞋,而是成为跑者训练周期的一部分。
如果一个品牌只会卖跑鞋,不会经营跑者,它迟早会被更懂跑者的人替代。
三、第二张入场券:户外,不是冲锋衣,而是城市生活方式
未来五年,中国运动品牌最大的增量入口之一,一定是户外。
人民网报道显示,截至 2025 年 4 月初,我国户外运动参与人数超过 4 亿;截至 2024 年底,全国健身步道达到 17.18 万个,总长度 40.76 万公里。4 新华网援引国家体育总局数据称,截至 2024 年底,全国共有体育场地 484.17 万个,人均体育场地面积达到 3.0 平方米。
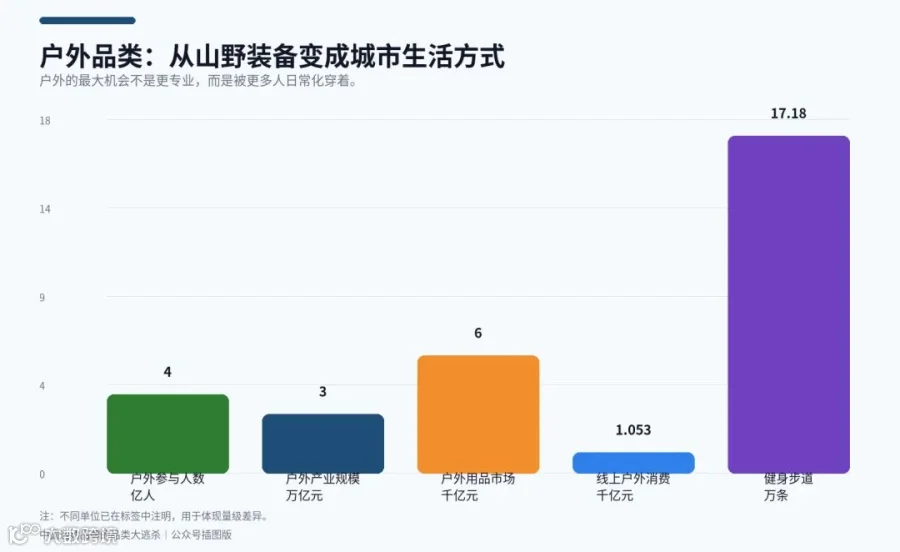
更直接的消费数据是,相关公开资料显示,2024 年中国线上主流电商平台户外消费市场规模达到 1053.3 亿元,同比增长 25%;预计 2025 年中国户外运动产业规模超过 3 万亿元,户外用品市场突破 6000 亿元。6
但是,如果你以为户外机会只是“冲锋衣卖得好”,那就太窄了。
真正的户外机会,是户外正在变成一种日常审美。
以前户外是专业玩家的装备,现在户外是城市年轻人的生活方式。上班可以穿软壳,周末可以穿抓绒,通勤可以背机能包,逛街可以穿徒步鞋。很多人并不真的去高海拔徒步,但他们需要一种“我随时可以出发”的状态。
这就是户外品类真正的爆发点:专业功能被日常化,户外装备被穿搭化。
户外最值得做的,不是纯专业极限市场,而是“城市轻户外”。
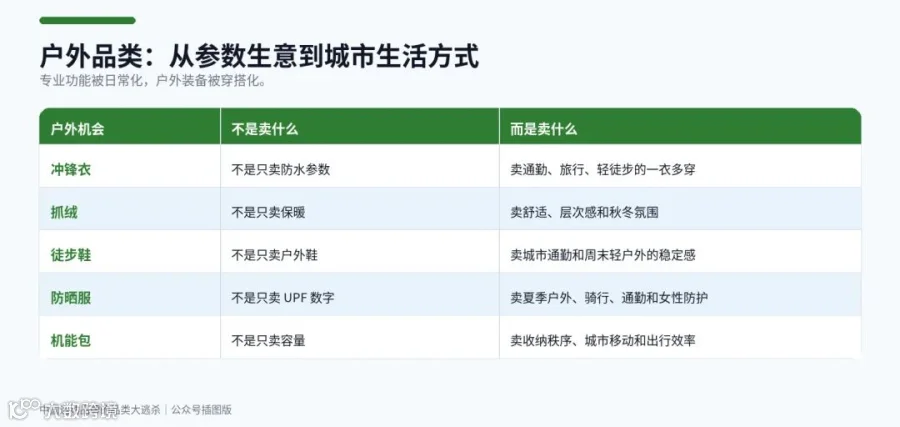
因为真正的专业户外用户有限,但把户外穿进城市的人会越来越多。未来运动品牌必须回答一个问题:你的户外产品,是只能在山里穿,还是能从写字楼穿到山脚下?
四、第三张入场券:运动休闲,真正的对手不是 Nike,而是通勤衣橱
很多品牌低估了运动休闲。
它看起来没有跑步专业,没有户外性感,没有瑜伽精致,但它可能是未来运动品牌最稳定的现金流入口。
Daxue Consulting 引用 Topsports 2024 年数据称,83.7% 的 Z 世代和千禧一代会穿连帽衫和运动裤,63.3% 会穿运动鞋。
这说明运动休闲已经不是“运动后穿的衣服”,而是年轻人的日常衣橱。
今天的年轻用户不想在工作、通勤、运动、逛街之间频繁切换服装。他们要的是一件衣服能覆盖多个场景:上班不突兀,运动不束缚,约会不邋遢,出门不费劲。
所以运动休闲未来的核心,不是“休闲化”,而是“场景兼容”。
未来运动休闲品牌的真正对手,不只是其他运动品牌,而是优衣库、ZARA、MUJI、蕉内、内外,以及所有正在争夺“日常舒适衣橱”的品牌。
换句话说,运动品牌不能只证明自己更运动,还要证明自己更适合每天穿。
五、第四张入场券:女性运动,不是粉色化,而是身体理解
女性运动市场一定会继续增长,但品牌最容易犯的错误,是把女性运动理解成“颜色更柔和、版型更修身、营销更温柔”。
这远远不够。
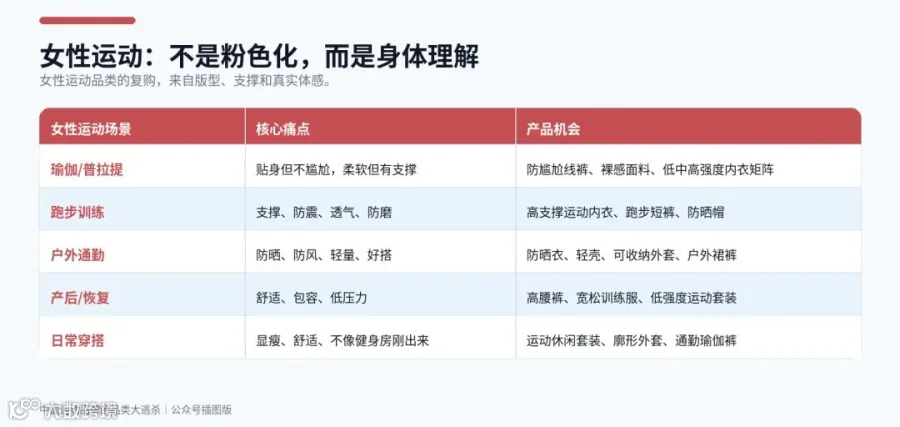
女性运动真正的机会,不是把男款缩小,也不是把产品做成粉色,而是理解女性在不同运动强度、身体阶段、穿着场景和社交表达中的复杂需求。
华衣网在 2025 年运动服饰市场观察中提到,女性群体对运动服饰的需求增长显著,倒逼品牌推出更精细的尺码版型和更丰富的色彩款式,并推动瑜伽服等女性专属运动品类快速崛起。
这句话背后,隐藏着未来女性运动品牌的生死线:谁更懂女性身体,谁才能真正拿到复购。
女性运动品类未来不是单点爆款,而是系统工程。
一条瑜伽裤可以爆,但只有瑜伽裤的品牌很难长期赢。真正能赢的是:运动内衣、裤装、外套、内搭、袜子、包袋、内容社区和身体知识一起形成闭环。
女性运动不是“她营销”,而是产品经理是否真的理解女性身体。
六、第五张入场券:网球和小众精英运动,卖的不是运动,是身份感
未来五年,小众精英运动会成为运动品牌最容易制造溢价的品类入口。
网球就是最典型的例子。
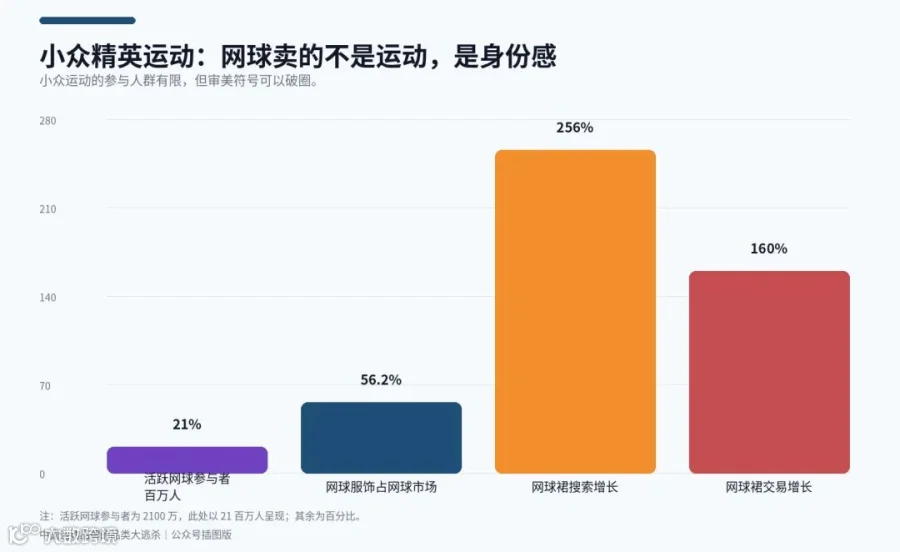
Daxue Consulting 整理数据显示,中国 2024 年有 2100 万 活跃网球参与者;网球服饰占整体网球产品市场的 56.2%。天猫 2024 年 618 期间,“网球裙”搜索同比增长 256%,交易同比增长 160%。
这里最重要的不是网球参与人数,而是网球服饰的双重属性:它既是运动装备,也是审美符号。
很多人买网球裙,未必真的每天打网球。她们买的是干净、轻盈、精致、自律、有阶层感的视觉语言。也就是说,网球服饰卖的不只是运动功能,而是一种生活方式身份。
这类小众精英运动未来还会继续扩散,比如匹克球、壁球、攀岩、滑雪、骑行、高尔夫、桨板、飞盘的某些细分场景。
这些品类的共同点是:运动本身可能不大众,但审美可以大众化。
这就是运动品牌未来很重要的机会:用小众运动制造品牌调性,再用日常穿搭扩大销量。
七、第六张入场券:银发和健康运动,可能是最被低估的长期市场
如果说年轻人决定运动品牌的声量,那么银发人群和健康运动决定未来十年的长期需求。
这部分市场现在还没有被充分重视,因为它不够潮,不够好拍,也不容易制造社交媒体爆点。但它会越来越重要。
新华网在解读 2024 年全国体育场地数据时提到,我国体育场地设施正在从“有”向“优”转变,未来还需要结合人口老龄化趋势,在体育设施开发和安装方面满足适老化需求。
这句话放到服装产品里,就是一个巨大机会:未来会有越来越多中老年消费者参与散步、健走、太极、广场舞、轻徒步、低强度力量训练和康复运动。
但今天很多运动品牌的产品语言仍然围绕年轻、速度、竞技、潮流展开,对中老年用户的身体变化、审美偏好和功能需求理解不够。
未来真正聪明的运动品牌,不会只盯着年轻人的社交媒体声量,也会提前布局中老年运动健康市场。
因为年轻人的潮流会变,但健康需求不会消失。
八、品类打法的终局:不是做更多,而是占更准
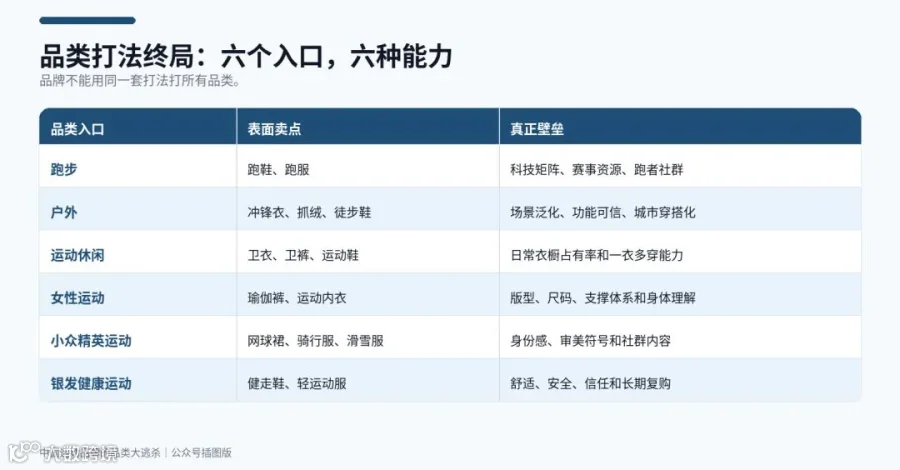
未来五年,中国运动品牌的增长机会大概率集中在六个入口:跑步、户外、运动休闲、女性运动、小众精英运动、银发健康运动。
但每个入口需要的能力完全不同。跑步需要专业和社群,户外需要功能和生活方式,运动休闲需要日常穿着效率,女性运动需要身体理解,小众运动需要审美和身份,银发健康需要信任和舒适。

这张表背后的结论很简单:品牌不能用同一套打法打所有品类。
跑步靠参数,户外靠场景,女性运动靠体感,运动休闲靠搭配,小众运动靠身份,银发健康靠信任。
谁还在用“统一上新、统一投流、统一折扣”的老打法,谁就会被越来越细的用户需求切碎。
九、未来五年,运动品牌最危险的三个错觉
第一个错觉是,以为市场大,自己就一定有机会。
市场大不代表每个品牌都有机会。6000 亿大盘里,用户只会记住少数几个场景答案。你不是跑步首选,不是户外首选,不是女性运动首选,也不是运动休闲首选,那你就只能靠促销提醒用户你还存在。
第二个错觉是,以为做全品类就是品牌强。
全品类不是问题,没有主心骨才是问题。安踏可以多品牌,耐克可以多运动,迪卡侬可以全场景,是因为它们背后有渠道、供应链、研发和用户心智。普通品牌盲目全品类,最后往往变成每个品类都浅尝辄止。
第三个错觉是,以为消费者只是在追性价比。
消费者当然在意价格,但不是只要便宜。他们真正要的是“值得”:跑鞋要值得信任,冲锋衣要值得出门,瑜伽裤要值得上身,运动休闲要值得每天穿。
便宜只能带来第一次购买,值得才能带来第二次购买。
十、最后,所有运动品牌都必须回答三个问题
如果你是运动品牌的创始人、产品经理、操盘手,未来五年不用先问“我们要不要做户外”“要不要做女性”“要不要做跑步”。
你应该先问三个更残酷的问题。
第一,你的品牌到底占住了哪个场景?
如果用户想到跑步、户外、通勤运动、瑜伽、网球、健走时,都不会第一时间想到你,那么你的品牌仍然没有品类根据地。
第二,你的产品到底解决了什么具体痛点?
是更轻、更稳、更防晒、更显瘦、更好搭、更安全,还是更适合某一类身体?如果说不清,用户也不会记住。
第三,用户为什么非你不可?
这可能是最难回答的问题。因为未来运动品牌的竞争,不再是“我也有”,而是“只有我最懂这个场景”。
未来五年,中国运动品牌仍然有机会。但机会不会平均分配。
它会流向那些更早占住品类入口、更懂具体人群、更能把运动场景变成生活方式的品牌。
运动品牌的下一场淘汰赛,不是比谁声音更大,而是比谁先成为用户某个场景里的默认答案。