


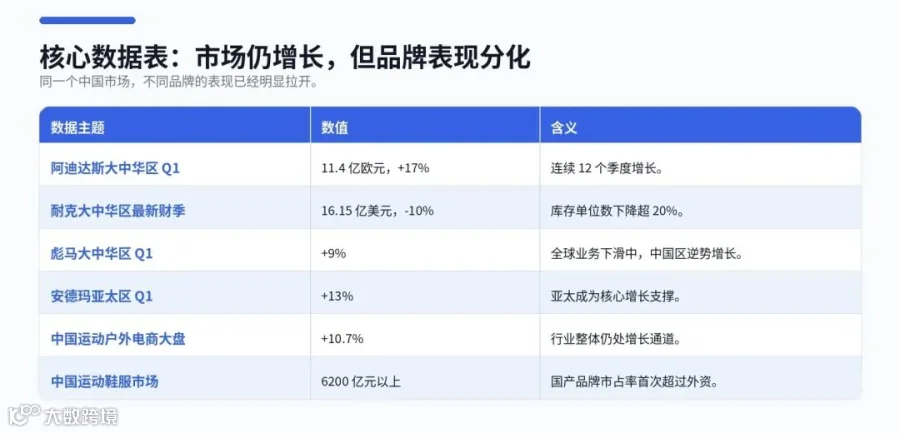
阿迪达斯在大中华区继续增长,耐克一边承压一边清库存,彪马在全球下滑中依靠中国市场逆势增长,安德玛把亚太市场放到更关键的位置。表面看,这些品牌的财报表现分化很大;但放在一起看,它们正在回答同一个问题:当中国运动市场不再由国际大牌单方面定义,国际品牌到底该靠什么继续赢?
过去,国际运动品牌在中国市场的核心逻辑很清楚:大品牌、大渠道、大代言、大爆款。只要全球总部给出产品和营销框架,中国市场负责执行,增长就能顺势发生。
但现在,这套逻辑正在失效。
中国运动市场已经从“穿得像运动员”,进入“像运动员一样思考”的阶段。消费者不再只买 logo,而是在买专业场景、训练体验、赛事身份、社群关系和本土文化共鸣。
一、增长还在,但增长不再平均分配

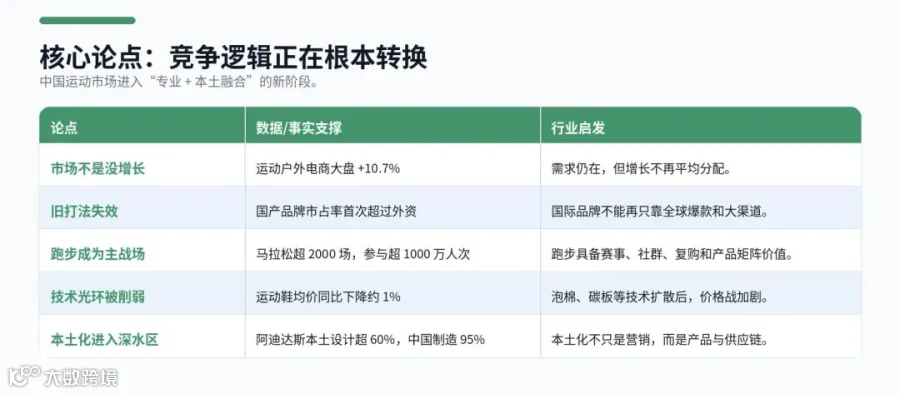
从数据看,中国运动户外电商大盘并没有失速。2026 年第一季度,中国运动户外电商大盘在天猫、京东、抖音三平台的销售额同比增长 10.7%。这说明需求仍在,运动消费仍处于增长通道。
但行业内部的冷暖已经截然不同。运动服饰呈现“量价齐升”,运动鞋却陷入激烈价格战,均价同比下降约 1.0%。这意味着,运动鞋服市场的增长不再是普涨,而是正在发生明显的结构分化。
二、国际品牌的“减法”:不是收缩,而是重新聚焦

有一个很重要的判断:国际运动品牌在 2026 年不约而同地做起了“减法”。
所谓“减法”,并不是简单砍业务、关门店、缩规模,而是收缩赛道边界,重新聚焦跑步、足球、篮球、综合训练、户外等核心专业场景,把资源集中到更能体现专业底色的品类上。

耐克是这轮调整里最典型的品牌。它在大中华区营收下滑 10%,但同时把库存单位数削减超过 20%。这不是简单的市场溃败,而是一次主动“瘦身”:通过减少低效库存,转向更健康的产品组合。
耐克的新方向也很明确:聚焦跑步、篮球等核心赛道,推进数字渠道优化,并重塑 ACG 户外品牌。换句话说,耐克正在试图从“什么都卖”的全球巨头,重新回到“专业运动品牌”的原点。
彪马和安德玛的选择也类似。彪马依托 NITRO 科技完善跑鞋矩阵,同时深耕 F1、HYROX 等垂直高端赛事;安德玛在全球业务收缩时,把增长引擎押注到亚太市场,并围绕综合训练和团队运动建立场景。
这说明一个趋势:国际品牌不再追求全品类声量,而是在争夺专业场景的话语权。
三、阿迪达斯为什么能跑出来:本土化已经进入全链路阶段

在所有国际品牌里,阿迪达斯是表现最突出的案例。
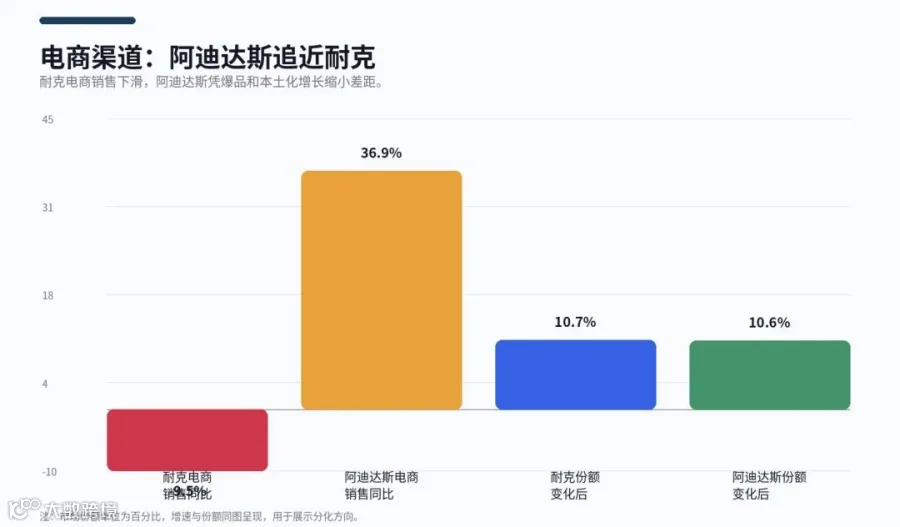
2026 年第一季度,阿迪达斯大中华区营收同比增长 17% 至 11.4 亿欧元,并且已经连续 12 个季度保持增长。更关键的是,它在电商渠道的销售额同比增长 36.9%,份额提升至 10.6%,与耐克的差距缩小到 0.1 个百分点。
阿迪达斯的关键不是换了几个中国代言人,也不是做了几款中国限定产品,而是把本土化做到了更深层:产品、设计、供应链、渠道和组织授权。
阿迪达斯在中国建立了“端到端、为中国设计”的运营模式。截至目前,阿迪达斯在华销售产品中超过 60% 由本土团队设计,95% 为中国制造。
这说明本土化已经从“营销动作”升级成“组织能力”。
过去很多国际品牌的本土化停留在表层:春节限定、中国红、明星代言、城市快闪。但真正有用的本土化,必须进入产品设计、面料选择、版型适配、渠道节奏、消费者沟通和供应链反应速度。
阿迪达斯的案例说明,在今天的中国市场,国际品牌如果仍然只依赖全球总部统一产品和统一营销,很难真正追上本土需求变化。
四、国产品牌的压力:它们不再只是低价替代,而是在分层围剿

国际品牌做“减法”的背后,是国产品牌的多层次挤压。
安踏集团是最典型的样本。2026 年第一季度,主品牌安踏流水高单位数增长,FILA 零售额同比增长 10%—20% 低段;迪桑特和可隆流水分别实现 30% 以上和约 50% 的高速增长。
李宁则走另一条路径。2026 年第一季度,李宁全渠道零售流水中单位数增长,其中直营渠道实现 10%—20% 低段增长。它并没有像安踏一样依靠多品牌矩阵,而是通过“龙店”战略、运动生活、户外品类等方式,用单品牌覆盖更多生活场景。
国产品牌的压力不再只是价格压力,而是分层压力。
在大众市场,国产品牌可以用更强性价比、更密集渠道和更快供应链与国际品牌竞争;在专业跑步、篮球、训练等场景,国产品牌开始用完整产品矩阵、赛事赞助和跑团社群切入;在高端户外和运动生活方式上,安踏集团又通过迪桑特、可隆、FILA 等品牌形成多层覆盖。
这意味着国际品牌在中国市场已经很难找到“没有国产品牌追上来”的安全区。
五、跑步为什么成为最关键的战场
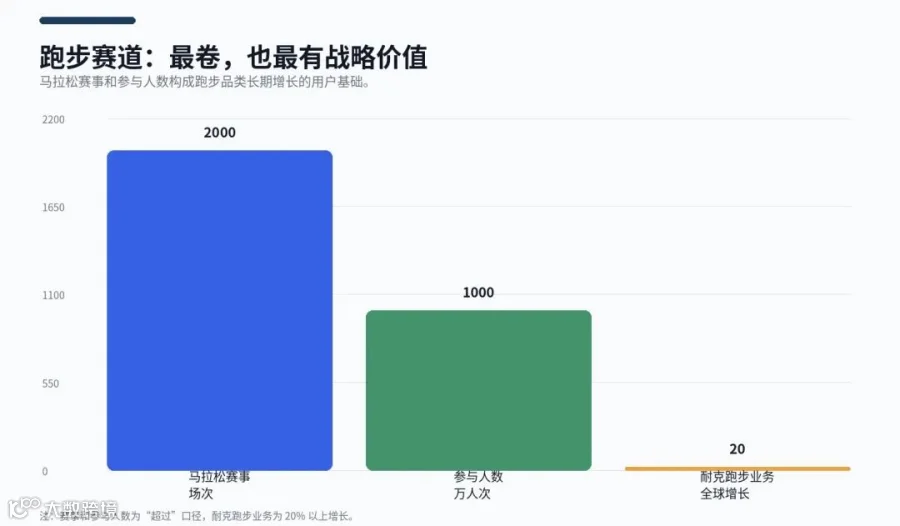
跑步是当前中国运动消费里最“卷”,但也最有战略价值的赛道。
中国田径协会 2026 年赛事规划显示,马拉松赛事全年预计突破 2000 场,参与人数超过 1000 万人次。
这组数据足以解释为什么耐克、阿迪达斯、彪马、李宁、安踏都在跑步赛道加码。
跑步的价值不只是卖跑鞋。
它有赛事,有训练,有跑团,有装备升级,有成绩目标,也有长期复购。一个品牌如果能占住跑步心智,就能从入门跑鞋、训练鞋、竞速鞋,延展到跑步服、运动内衣、袜子、帽子、腰包、补给和数字化训练服务。
这也是为什么耐克要围绕路跑需求,将鞋产品分为日常跑步、训练和比赛三大场景;为什么阿迪达斯要继续强化“天花板”级别的竞速跑鞋;为什么国产品牌也要在中底科技、碳板、专业赛事和跑团运营上持续加码。
未来跑步赛道的竞争,不会只看哪双鞋更便宜,而是看谁能建立更完整的跑者生态。
六、价格战正在削平技术光环,品牌必须重建护城河
这里有一个风险判断值得重视:在供应链快速趋同的背景下,如何维持技术护城河,正在成为国际品牌必须回答的问题。
过去,国际品牌的优势很大程度来自技术代差。谁拥有更好的泡棉、更轻的碳板、更成熟的竞速鞋结构,谁就拥有更强的专业心智。
但现在,泡棉、碳板、轻量化中底这些技术已经被市场广泛应用。李宁、安踏、特步等本土品牌在关键鞋材领域实现自主突破,打破了国际巨头过去的技术垄断。
当技术代差变小,竞争就会进入两个方向:一是价格战,二是体系战。
价格战会让运动鞋均价下滑,压缩利润;体系战则要求品牌不仅有一双爆款鞋,还要有完整产品矩阵、赛事背书、跑者社群、训练内容和渠道体验。
因此,未来运动品牌的护城河,不再只是单项技术,而是技术 + 产品矩阵 + 赛事生态 + 社群运营 + 本土理解的组合能力。
七、真正的本土化,不是换代言人,而是全链路融入
这篇文章的另一个重要论点是:国际品牌在华本土化策略正在经历根本性变化。
过去,本土化往往是营销层面的动作。品牌会选择中国代言人、推出春节限定、做城市限定活动。但现在,文章强调的变化是:本土化运营转向全链路深度适配。
耐克任命拥有 25 年零售经验、从门店一线岗位起步的申凯希出任大中华区总经理,阿迪达斯强调本地授权和中国设计制造,都是同一个方向:总部不能再坐在远处指挥中国市场。
但这件事并不容易。耐克在全国拥有超过 5000 家自营和经销商门店,如何根据不同地区的消费特征打造差异化体验,仍然是本土化进程中最大的难题。
本土化不是一句口号,而是组织效率、供应链能力、渠道管理和消费者理解能力的综合考验。
八、结论:中国运动市场进入“专业 + 本土”的黄金时代

它不只体现在市场份额数字变化上,更体现在竞争逻辑的根本转换上。消费者需求正在从“穿得像运动员”,升级为“像运动员一样思考”;品牌竞争正在从营销驱动的品牌溢价,转向产品力、赛事生态、社群运营和本土文化理解构成的综合能力。
国际品牌这轮战略转向,无论被称为“收缩”还是“聚焦”,本质上都是在应对这一变化。它们正在努力证明,国际品牌在中国市场的竞争力,不在于“国际”两个字本身,而在于能否真正理解中国消费者每一次跑步、每一场比赛、每一次训练和每一种运动生活方式。
未来中国运动市场不会简单奖励国际品牌,也不会天然奖励国产品牌。它只会奖励真正具备专业精神和本土诚意的品牌。
对于运动服装产品经理来说,这篇文章给出的启发很直接:不要再只问“我们要不要做跑步、户外、训练、运动生活”,而要问——我们是否真的理解这个场景里的用户?我们有没有足够清晰的产品矩阵?我们有没有赛事、社群和内容来支撑产品?我们是否能用本土语言和本土供应链快速响应需求?
如果答案是否定的,再大的品牌也会被甩开。
如果答案是肯定的,中国运动消费市场的黄金时代,才刚刚开始。