大数跨境

1分钟破千万之后,我更关心ALO能不能在中国卖第二次

1分钟破千万之后,我更关心ALO能不能在中国卖第二次 Aily-PM
2026-09-17
1
从营销、销售、货品、用户、财务与渠道重新拆解 ALO 入华:它不是下一个 Lululemon,而是在中国尝试另一种高端运动生意。

2026 年 8 月 12 日,ALO 正式进入中国市场。
天猫官方数据显示,预售尾款开启后仅 1 分钟,成交额突破 1000 万元,刷新天猫运动户外行业新品牌开店成交纪录。与此同时,ALO 获得了天猫超过 6200 万 88VIP 高消费会员池的直接触达。
如果只看这个数字,很容易得出一个结论:
中国高端女性运动市场又爆发了。
但站在一个运动服饰业务负责人的位置,我反而不会这么快下结论。
因为 ALO 入华真正值得研究的,不是“首月卖得有多好”,而是三个更重要的问题:
这批销售到底来自市场增量,还是消费预算迁移?
 ALO 卖的是运动产品,还是时尚符号?
 第一波消费者买完之后,还会不会再买第二件、第三件?
这三个问题,才决定 ALO 在中国究竟会成为一家长期规模型品牌,还是一家拥有极高声量和高客单、但销售波动同样巨大的时尚运动品牌。

01|先修正一个判断:ALO 带来的不一定是“市场普涨”,而更像消费预算重分配
根据久谦中台样本,2026 年 8 月,高端女性瑜伽/健身相关服饰线上 GMV 同比增长 28.3%。
与此同时:
整体成交均价同比提升 24.3%;即使剔除新进入的 ALO,存量品牌均价仍然提升 12.2%。
这说明高价格带的确在扩张。

但问题在于——
高端化 ≠ 所有高端品牌一起增长。

一个非常值得注意的对照是 Lululemon。
Lululemon 官方披露的 2026 财年第一季度数据显示,中国大陆收入同比增长 30%,可比销售增长 20%;但到了截至 8 月 2 日的第二季度,中国大陆收入增幅已经下降至 4%,可比销售同比下降 2%,按固定汇率计算下降 8%。
这里两个数据口径并不完全相同——久谦数据是电商特定品牌与品类样本,Lululemon 是企业整体中国大陆收入——因此不能直接做同比推导。
但它至少提醒我们:
 2026 年中国高端运动消费的故事,不只是“盘子越来越大”,同时还发生着明显的品牌迁移和注意力重新分配。
 
消费者仍愿意花钱。
只是“钱花给谁”正在变化。
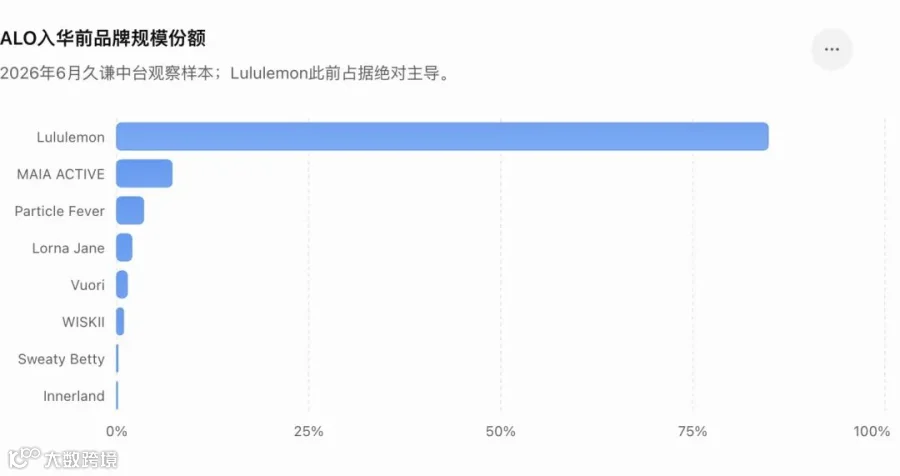
ALO 入华前,高端女性瑜伽健身品牌高度集中


ALO 进来之前,这实际上是一个非常典型的“一超多小”市场。
Lululemon 一家就占到样本规模的约 84.8%。
因此 ALO 真正改变的,首先不是整个市场规模,而是原本高度集中的高端消费心智。

02|27.3%的首月份额很惊人,但我更愿意把它理解为一次“蓄水释放”

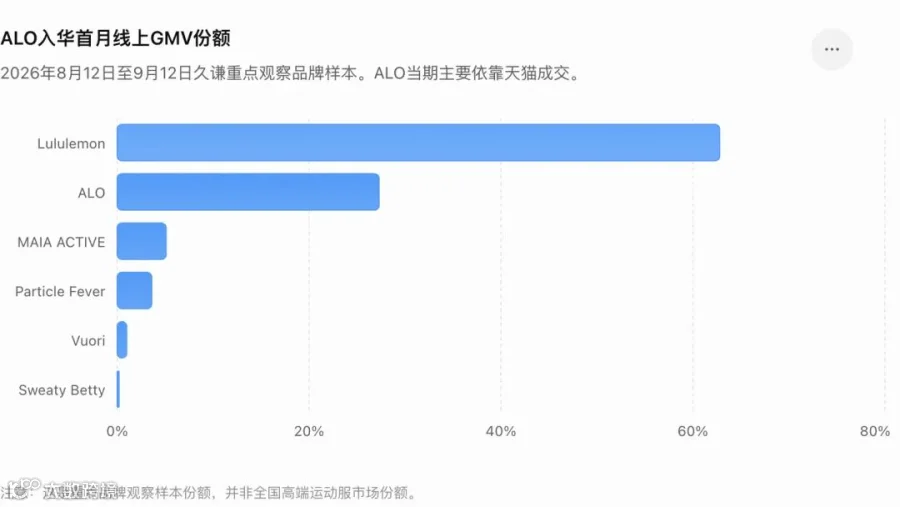
2026 年 8 月 12 日至 9 月 12 日,在久谦中台重点观察品牌样本中:
Lululemon 线上 GMV 占比约 62.8%;
而刚刚进入中国的 ALO,仅依靠天猫单一主平台,就拿到了 27.3%。
MAIA ACTIVE 为 5.1%,Particle Fever 为 3.6%,Vuori 约 1%。


这个成绩当然很强。
但我不会简单把它解释成“ALO 一个月就抢到了近三成市场”。
更准确的说法应该是:
ALO 在中国积累了多年、但一直没有被官方渠道承接的需求,在品牌正式入华时集中释放了。
在正式开店之前,ALO 已经长期通过海外购物、代购、小红书穿搭、明星街拍等方式存在于中国消费者视野。Jing Daily 报道也提到,ALO 正式入华前已经在微信、小红书以及上海社群活动中持续预热。
所以“1 分钟破千万”的背后,并不是一个完全陌生的新品牌突然被消费者发现。
而是:
品牌认知已经建立,只差官方交易渠道。
这与真正意义上的新品类教育完全不同。
从经营角度看,这种首发成绩含金量很高,但同时也意味着第二阶段的压力更大:
第一波是把存量兴趣变现,第二波才是真正考验品牌持续获客和复购能力。

03|ALO最厉害的地方,不是营销声量大,而是它根本没有把自己当“瑜伽品牌”营销
ALO 在中国的动作非常值得运动品牌研究。
7 月底开放微信端预约;8 月 1 日起,先在上海做八周城市 Wellness 社群,包括跑团、城市漫步、户外瑜伽、普拉提、骑行和健康分享;随后 8 月 12 日才正式上线天猫。
它的逻辑不是:
开店 → 投流 → 找达人 → 做活动。
而更接近:
制造生活方式 → 建立圈层 → 建立审美 → 最后完成交易。
9 月 8 日,ALO 又正式宣布王一博成为全球品牌大使。此前中国市场首发阶段已经使用赵露思进行电商传播。
这一步很有意思。
因为如果 ALO 只是想做“高端女性瑜伽服”,一个男性、赛车、街头、户外属性很强的全球品牌大使,并不是最直接的答案。
但如果品牌真正想做的是:
运动 × 时尚 × 街头 × Wellness × 日常生活方式,
王一博的价值就完全不同了。
它实际上帮助 ALO 把品牌从“女性瑜伽穿搭”,进一步扩展到了男女通穿、户外、街头、旅行、运动恢复以及高端生活方式。
所以我会认为:
ALO 中国营销的核心,不是流量效率,而是不断扩大“ALO 可以在什么场景下被穿”的边界。

04|从货品看,ALO真正卖爆的不是“专业瑜伽”,而是“显瘦+造型”
根据久谦样本:
运动裤贡献约 35.9% 销售额;运动裤+瑜伽裤合计达到约43.7%。
换句话说,接近一半生意来自下装。
但消费者讨论中的高频词,却大量集中在:
好看、显瘦、显腿长、剪裁、新色、明星同款。
而不是:
压缩支撑多少、吸湿速干多少、运动强度多少、肌肉稳定多少。
这意味着 ALO 的核心价值与传统专业运动品牌并不完全一致。
它卖的是:
 “穿上之后的身体视觉效果”。
 
消费者购买一条 ALO 裤子,很多时候并不是为了完成一场更专业的训练。
而是为了:
腿看起来更长、腰臀比例更好、整套穿搭更完整、拍照更好看。
所以,ALO 与 Lululemon 虽然价格接近,但两者真正的产品护城河其实并不完全相同。
Lululemon 长期建立的是:
面料手感 + 版型体系 + 专业场景 + 社区信任。
而 ALO 目前更突出的优势是:
廓形效率 + 成套搭配 + 明星示范 + 时尚更新速度。
这一点非常关键。
因为前者更容易形成“同一条裤子复购不同颜色”,后者更依赖持续制造新品和新造型。
所以我会把 ALO 接下来最大的产品问题定义为:
它能不能从“我觉得这套很好看”,进化成“我只想买 ALO 的这条裤子”。
这才是真正的产品壁垒。

05|962元均价真正告诉我们的,不是消费者变有钱了,而是高端运动服开始奢侈品化
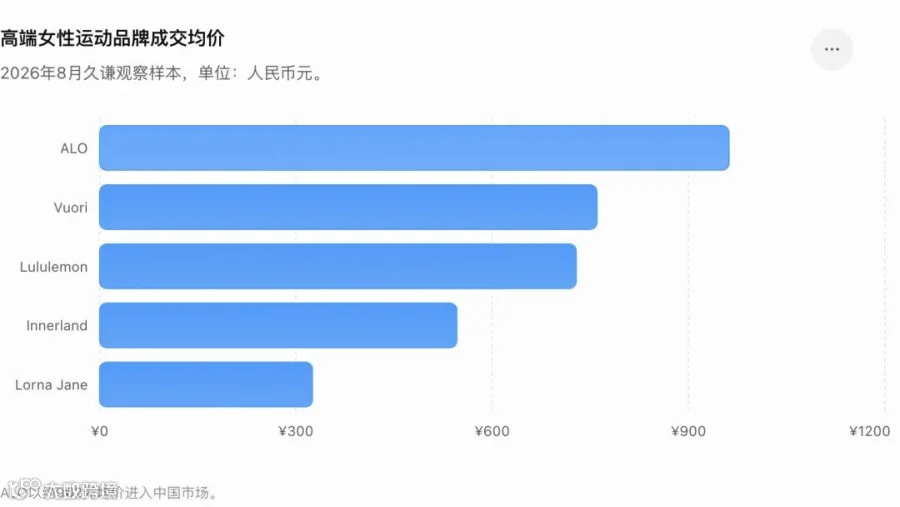
在久谦样本中,ALO 入场后的成交均价达到约 962 元,为观察品牌中最高水平。
同期:
Lululemon 约 728.4 元;
Vuori 约 760.2 元;
Innerland 约 546.1 元;
Lorna Jane 约 325.4 元。


更值得注意的是,ALO 进入之后,其他品牌价格也没有明显向下走。
与此前相比:
Lululemon 从 606.5 元提升至 728.4 元,约 +20%;
Vuori 从 710.1 元提升至 760.2 元,约 +7%;
Innerland 从408.8元提升至546.1元,约 +34%;
Lorna Jane 从219.7元提升至325.4元,约 +48%。
我不认为这意味着消费者突然“不在乎价格”。
更准确的理解是:
在高消费女性运动人群中,价格已经逐渐从购买障碍变成品牌定位的一部分。
500 元与 1000 元之间的竞争,不再只是:
“谁的面料更值钱?”
而开始变成:
“谁更能代表我想呈现的生活方式?”
这就是为什么 ALO 会持续向鞋履、外套、毛衣、包袋、护肤、Wellness 产品扩张。
品牌官网目前的品类已经横跨瑜伽、训练、跑步、网球、休闲、鞋履、配件、护肤与 Wellness,而不仅是瑜伽服。
ALO 正在把运动服饰品牌的客单价逻辑,向时尚和轻奢逻辑靠近。

06|ALO真正吸引的,并不是一群“专业瑜伽用户”
从中国市场负责人视角,我会把 ALO 当前最核心的用户心理理解成三个层次。
第一层是身体审美需求。
用户购买的不是单纯的功能,而是腰臀比例、腿长、显瘦、成套感与上身效果。
第二层是社交身份需求。
ALO 的 logo、明星同款、洛杉矶生活方式和高价格共同构成了一种识别符号。
对一部分消费者来说,穿 ALO 本身就是在表达:
“我是懂这一套生活方式的人。”
第三层才是运动需求。
瑜伽、普拉提、跑步、训练当然是重要场景,但并不是终点。
ALO真正希望覆盖的是:
瑜伽结束去喝咖啡、周末逛街、出差、机场、通勤、旅行甚至夜间社交。
也因此,我不会把 ALO 看成一个单纯的“Lululemon 贵替”。
它实际上正在尝试做:
运动服饰里的 Lifestyle Fashion Brand。

07|财务上要保持冷静:ALO很大,但我们目前看不到真正的“财报”
这一点很重要。
ALO 仍然是一家私人公司,因此不存在像 Lululemon 一样完整公开的季度财报、毛利率、运营利润、库存和中国市场利润数据。
Forbes 估计,ALO 母公司 Color Image Apparel 在 2024 年收入已接近 20 亿美元,ALO 已占其中绝大部分;过去几年增长非常快。
Reuters 今年 6 月报道,ALO 全球门店已经超过 150 家,创始人 Danny Harris 和 Marco DeGeorge 仍然完全持有公司股份,没有外部机构股东;公司此前曾讨论过约 100 亿美元估值的融资,但没有完成交易。
2026 年,母公司又决定出售 Bella+Canvas 这块批发 T 恤业务。Reuters 援引分析师观点认为,这使公司结构更加聚焦,也让未来潜在 IPO 或出售更容易被资本市场理解和估值;但 ALO 本身并没有公开宣布 IPO 计划。
因此从经营角度,我不会用“接近20亿美元收入”直接证明 ALO 商业模型多优秀。
现在真正缺失的是几个数字:
中国复购率、全价售罄率、退货率、门店坪效、单店盈利周期、库存周转,以及明星同款之外的长尾商品销售能力。
这些数据没有出现之前,我们只能确认:
ALO 的全球规模和品牌势能已经非常大。
但还不能判断:
ALO 中国已经是一门稳定、高利润、可持续扩张的生意。

08|9月之后,真正的战争才开始:ALO从“流量品牌”进入“零售品牌”阶段
就在 9 月 16 日,ALO 又公布了最新的大中华区线下计划。
品牌将在上海、北京、香港、澳门、深圳、杭州和成都继续推进精品店布局,包括上海张园、兴业太古汇、北京国贸、香港利园、澳门银河、深圳湾万象城、杭州湖滨银泰 in77、成都太古里等核心商业项目;香港 K11 MUSEA 旗舰店也计划于秋季启幕。
这一步非常重要。
因为对于高端运动品牌而言,线上解决的是:
“我知道你、我想买你。”
线下解决的却是:
“你的面料到底值不值1000块?你的裤子到底适不适合我的身材?”
而且,ALO 所谓的 Sanctuary 模式,本身就希望通过门店、课程、活动、Wellness、社群,把零售空间变成生活方式空间。ALO 官方对全球 Sanctuary 的描述也明确强调课程、社区活动以及 wellness 体验。
所以接下来一年,最值得看的已经不是天猫 GMV。
而是门店开出来以后:
那些在小红书上觉得 ALO 很好看的消费者,走进店、试完衣服之后,还会不会觉得它值这个价格。

09|运动服饰负责人,接下来需要盯紧这几组数字
经营指标
为什么比GMV更重要
首购→90/180天复购率
判断首发爆发到底是蓄水,还是形成长期用户
Top10 SPU销售占比
占比过高意味着仍依赖明星同款和爆款
正价售罄率/折扣率
验证ALO能否真正维持高端定价
裤装之外品类连带率
判断能否从“买一条裤子”升级为Lifestyle消费
男性消费者销售占比
判断王一博等传播能否扩大男性及中性市场
线下店坪效与新客占比
决定重资产扩店是否成立
天猫之外GMV占比
降低单一渠道依赖
非明星内容自然成交占比
判断品牌是否已经脱离流量驱动

这些数字如果半年后开始变好,ALO 的中国故事才真正成立。
结论|ALO已经拿到了中国市场的入场券,但还没有拿到护城河
所以,我对 ALO 入华目前的判断不是:
“中国高端运动市场继续高速扩张。”
而是:
 中国高端运动消费正在从“专业功能竞争”,进入“专业性能 × 身体审美 × 时尚身份 × 场景生活方式”的综合竞争。

 
ALO 恰好踩中了这个变化。
它目前最强的不是瑜伽专业度。
而是把一件运动服从“运动工具”,重新包装成了:
身体管理工具、穿搭单品、社交符号和生活方式消费。
这也是它为什么能够用约 962 元的成交均价进入市场,却依然快速获得销售规模。
但反过来看,这也是最大的风险。
因为审美的变化速度,远远快于面料技术和产品口碑的变化速度。
如果未来 ALO 的销售长期依赖明星同款、新色、造型和社交媒体热度,它就需要不断制造下一轮流行。
而如果它能够把第一批被“好看”吸引来的消费者,最终留下来变成:
“我只穿 ALO 的裤子”“每季都会回来买”“这个版型只有它家最好穿”——
那才意味着 ALO 真正在中国建立了自己的产品护城河。
第一分钟破千万证明了中国消费者想买 ALO。
未来一年要证明的,是她们买完以后,还想不想继续买 ALO。
这才是这场高端运动服竞争真正的分水岭。

【声明】内容源于网络
0
0
Aily-PM
1234
内容 21
粉丝 0
Aily-PM 1234
总阅读0
粉丝0
内容21