


金税三期启用以来,好多没有发生真实业务,而是从朋友公司或者直接从市面上买回来的增值税专用发票,用于抵扣销项税额的,都纷纷被国税的金三税务系统排查出来了,从而要求企业作进项转出。由此而要补交税款几十万,甚至上百万的企业为数不少。

国税的金三系统正运用“互联网+”思维,稳步推行增值税发票管理新系统,推广电子发票,加大税收大数据运用,使税收征管从凭个人经验管理向依靠大数据分析转变。
在此再三郑重告诫各位老板以及财务经理:如果没有发生真实的业务,千万千万不要在外面购买进项发票用于抵扣。
国税局运用"互联网",依靠"网络爬虫"技术,自主研发的“金三”系统确实很强大!通过推行发票电子底账,逐一实时采集、存储、查验、对比发票全要素信息,从源头上防范了偷骗税和腐败行为。假如没有真实业务,真的不要再找发票抵扣了,“金三”系统一定会比对出来,一张都跑不了,当初抵了多少就得补交多少税!还有滞纳金和罚款,严重的还有刑事责任,得不偿失。
“金三”系统让税收征管效率呈现几何级倍增!互联网成了挖掘的税收信息的金矿!真的强大到可以让逃税者逃无可逃!
“金税三期”
大数据上线后,最近有不少一般纳税人的公司被税务局预警后评估稽查,结果是交回抵扣的税款,并受到漏缴税款0.5倍--5倍的罚款,还有每天万分之五的税收滞纳金!
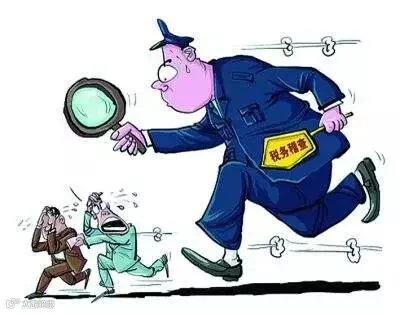
税务局已经通报提醒各纳税人一句话:莫伸手,伸手必被捉!
究其原因
基本上都是发票进销数据比对不通过出现的预警,有些老板通过接卖发票电话或者认识的朋友购买增值税专用发票来抵进项税,为的是少交增值税款,但不知道,您为此埋下了定时炸弹!这些卖票的公司等您通过认证后付了钱,过一段时间就会把发票作废或者红冲,有的是用虚假资料注册或者购买一家公司,申请一般纳税人后买了一批专用发票,开完卖完再也找不到人了,一旦出现这种问题和情况,税务局会严查到买票公司!
所以千万
不要报侥幸心理,再次告诫我们的老板: 现在不是以前了,真的不是以前了,情况发生了重大变化,过去可能您公司有过类似买票的情况,或者少缴税和不交税,都没有被预警和稽查,但现在金税三期大数据上线,税务局系统升级后只要动态数据比对不对,税负率偏低,系统会自动预警,税务局评估科的人员会马上打电话让拿三年的账交过去进行查账,后续的麻烦就不是当初抵扣的那点税款可以解决的。
再次郑重
提醒我们亲爱的财务人员以及企业负责人:合理避税,守法经营,杜绝预警和稽查!
一但成为税务局的问题户,会被税务局严重关注,成为每次省市税务部门大检查和抽查的对象,后果很严重,不堪设想!
金税三期有什么样的意义,影响有多大?
金税三期主要做的事情是统一全国国地税的征管系统,从系统层面来看,相对于现有的各省征管系统而言,主要的差别在于两点:
1、第一次在征管系统中建立了自然人税收管理体系,将征管系统划分为面向组织的核心征管系统与面向自然人的个人税收管理系统;
2、将数据利用分析系统独立划分出来,作为单独的决策支持系统。
金税三期的意义官方宣传口径很多,个人看法,最大的价值在于:改变了以前各省国地税部门信息化建设独立发展、数据口径杂乱无章的状态,规范了税收业务数据口径、建立了全国范围内的信息化系统事实标准,为全国范围内的数据共享和利用奠定了基础,从而真正有利于推动税收管理水平的提高。
总结提醒

千万不能再接受虚开的增值税发票(买票)抵扣,也不能虚开增值税发票(卖票)赚钱。
大部分企业接受虚开增值税发票包括3种情形:
1、向甲方购物,通过甲方介绍或者同意甲方的安排,接受乙 方开具的发票;(接受第三方开票);
2、购买甲商品,开具乙商品的发票;(改变商品名称开票);
3、没有购物,直接买发票。(完全虚开发票)。
上述3种情形,都是接受“虚开增值税发票”。 税务机关除经常性的进项认证、抵扣比对发现异常情况会进行检查外,总局“金税三期”风控系统对开票企业开票情况、受票企业进2项抵扣情况进行自动筛查,能够比对贸易公司“进项品名”与“销项品名”是否一致,开票与抵扣是否正常,与企业实际生产经营能力是否配比,开票金额增长是否异常,金额波动是否异常,等等。发现异常,就下发“黑名单”通知当地税局检查、核实。

千万不要相信“开票公司”讲的“发票认证通过抵扣了就没有问 题”的鬼话,那些专门卖票的企业,开票不可能正常,他们向你开票,也向其他人开票,他们靠“开票量”赚钱,他们迟早都会被税务稽查系统筛查出来,被税务机关盯上。
另外,开票公司的抵扣链条一旦出现问题,他们会立马“卷款走人”,当月开具的发票就不申报,必然东窗事发,所有买过他的发票的企业都会 “带出来了”。最终,买票企业往往是“赔了夫人又折兵”。
再次提醒各位,从现在起,不再接受虚开的增值税发票(买票)抵扣 ,宁可增值税税负高点,也不能去买进项抵扣。 不接受虚开的增值税发票,关键在企业负责人,但风险控制与防范的“窗口”需要前移,要设置在采购环节。签订采购合同时就需要审核供货商的增值税开票资质,在采购合同中明确供应商增值税发票的法律与风险责任,仅仅靠财务部门是无法控制风险的。

你公司的增值税发票出现异常了吗?
评估指标1:一般纳税人增票异常
评估分析:
按正常规律,一般纳税人经营情况大部分时间是正常说的,出现销售波动时要求增票也是合理的,但企业在一个月内出现三次增票且增票总数超过240份(平均每次超过80份),我们就认为企业经营波动太大,不符合经营常理,应对企业进行检查,防止虚开后突然注销以及走逃。
评估指标2:增值税专用发票用量变动异常
1、计算公式:指标值=一般纳税人专票使用量-专票上月使用量。
2、分析:增值税专用发票用量骤增,除正常业务变化外,可能有虚开现象。
3、预警:纳税人开具增值税专用发票超过上月:工业30%,商业120%(含)以上
评估指标3:销项发票客户离散度异常
指标指向:设立该指标的目的是为了监控企业虚假交易和虚开情况。
评估分析:
因为每个企业的实力都是是有限的,过散过多的客户往往意味着企业销售能力范围较大,但实际上一个企业受地域成本限制,其较远的交易很多情况下是不现实的。
过上月:工业30%,商业20%(含)以上
评估指标4:专用发票作废率偏高异常
评估分析:
用发票作废率偏高,可能存在虚假作废发票,不计、少记销售收入等现象。
评估指标5:专用发票长期顶额开具异常
评估分析:
大部分发票顶额开具,发票开具金额满额度高于90%,可能存在虚开发票的现象。
税务形势如此严峻,纳税人该如何把握新形势下的税务管理、纳税评估及税务稽查,2017年税务稽查新动向又是怎么的呢?
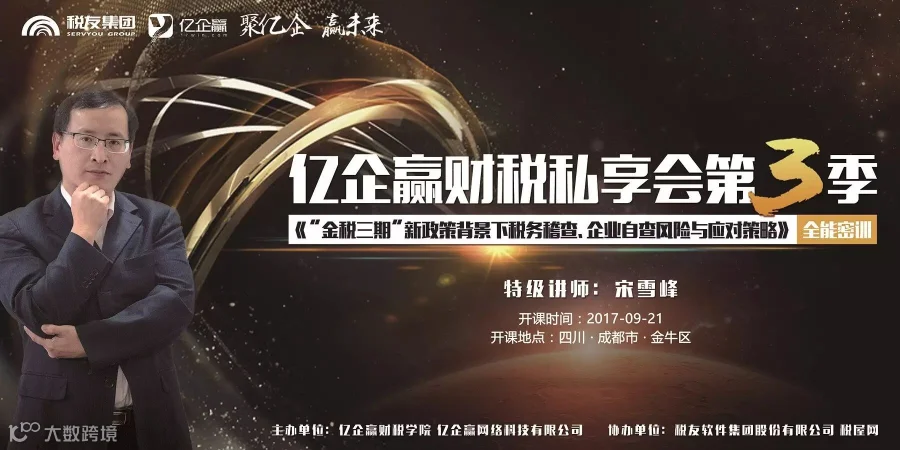
宋雪峰老师《“金税三期”大数据背景下,税务稽查、企业自查风险与应对策略》课程,帮助纳税人系统掌握金税三期、发票新规定工作流程和关键涉税风险点,形成全流程风险防控的新业态,帮助企业建立税务风险防范机制,提高企业应对税务稽查的能力,应对税务稽查!
| 课程 | 讲师 | 时间 | 地点 |
| 《“金税三期”大数据背景下,税务稽查、企业自查风险与应对策略》 | 宋雪峰 | 2017年9月 21日-22日 9:00-17:00 |
成都市·金牛区 |
【课程大纲】
上下滑动查看
本期课程正在火热报名中,名额有限,内容无限!点击下图咨询详情,预约课程名额,宋雪峰老师9月21日-22日与你不见不散!
【点击图片,报名课程】
------------------
往期热文
1、重磅!《会计法》修订工作全面启动,这些猜测终于要尘埃落定了!
2、又一家企业因税负率偏低被查!会计到底该怎样自查才能远离“红线”?
3、会计证取消!共享会计强势出现!全国会计从业人数从2000万锐减到600万,你离失业有多近?
4、这样开票要出事!8大高风险操作,60%会计还在继续犯!(附“编码”选择诀窍)
5、快收藏!最新增值税税率征收率表(含25种适用5%征收率的情形和政策依据)
文 | 财务第一教室 图 | 网络
↙点击「阅读全文」,报名宋雪峰老师“精彩课程”!