


大家还记得之前初入职场的90后会计锒铛入狱的故事吗?刚刚,“内账”被查了!2名90后财务被判刑!国家终于出手!
结果前几天,又有一新的骇人听闻的新闻出现了!就是这条:

该公司发布公告称,由于公司核算账户资金时存在错误,造成货币资金多计29,944,309,821.45元。不仔细数几遍,还真的以为自己的看错了,是300亿仅差那么一丢丢,会计何德何能要承担这么大的责任!亿企君表示很震惊!
299亿会计差错,原因竟是会计差错?
4月29日,康美药业发布了一份《关于前期会计差错更正的公告》。公告具体阐述了公司2017年年报中出现的14项会计错误。其中最主要的有以下几点:
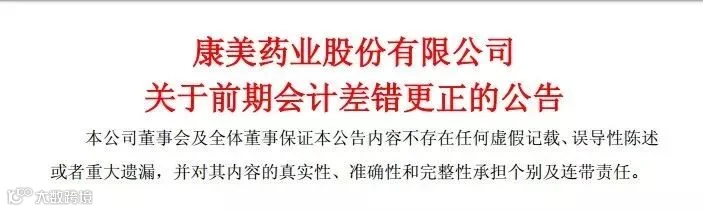
一是由于公司采购付款、工程款支付以及确认业务款项时的会计处理存在错误,造成应收账款少计6.41亿元、存货少计195.46亿元、在建工程少计6.32亿元;由于公司核算账户资金时存在错误,造成货币资金多计299.44亿元。
二是公司在确认营业收入和营业成本时存在错误,造成营业收入多计88.98亿元、营业成本多计76.62亿元;同时,销售费用少计4.97亿元,财务费用少计2.28亿元。
三是由于第一项会计处理错误,使得公司合并现金流量表销售商品、提供劳务收到的现金、支付其他与经营活动有关的现金等多个现金项目计额错误。也因此,康美药业经营性现金流量净额由18.43亿元转为-48.4亿元。
简言之就是,由于财务数据出现会计差错,造成2017年营业收入多计入88.98亿元,营业成本多计入76亿元,销售费用少计入5亿元,财务费用少计入2亿元,销售商品多计入102亿元,货币资金多计入299亿元,筹资活动有关的现金项目多计入3亿元。
公告出来之后,市场哗然。其中多计货币资金高达299.44亿,金额之大刷新A股纪录。资深投行人士王骥跃点评称,这可能是中国证券史上最大的一笔“会计差错了”!

会计师事务所:我没法审了!
会计师事务所对康美药业2018年内部控制出具否定意见,其表示“无法确定立案调查对康美药业2018年度财务报表整体的影响程度”。
对于康美药业发布的2018年报,会计师事务所出具的是“保留意见”审计报告——意即,审计人员对于被审计单位年报的反映持有所保留的审计意见,主要原因有三点:
☟☟☟
一是证监会立案调查影响:由于该立案调查尚未有结论性意见或决定,无法确定立案调查结果对康美药业 2018 年度财务报表整体的影响程度;
二是关联资金往来:审计机构未能获取充分、适当的审计证据,导致无法确定康美药业在财务报表中对关联方提供资金发生额及余额的准确性,以及对关联方资金往来的可回收性作出合理估计。
三是下属子公司部分在建工程项目存在财务资料不完整。
众所周知,事务所的审计对于一家公司来说极其重要。审计意见一定程度上反映了财务报表的公允性与可靠性程度。
那么保留意见的审计报告,到底意味着什么?这又涉及到专业知识,下面亿企君给大家科普一下:
百科这样解释财务报表 -- 反映企业或预算单位一定时期资金、利润状况的会计报表。对于上市公司而言,财务报表集中反映了公司一定时期内的财务状况、经营成果和现金流量。
作为最为重要的一份信息披露文件,财务报表的作用还有很多,投资者可以借此了解一家公司的盈利能力,营运能力,偿债能力,成长能力等,是一份非常关键的信息文件。
《股票上市规则》中明确规定:上市公司的年度报告中的财务会计报告必须经具有从事证券、期货相关业务资格的会计师事务所审计。
审计意见有五种类型:
☟☟☟
A.无保留意见
保证度:★★★★★
会计师认为财务报表在所有重大方面按照适用的财务报告编制基础的规定编制并实现公允反映。
B.带有解释性说明的无保留意见
保证度:★★★★☆
属于无保留意见,但是存在需要说明的事项,如持续经营重大不确定或其他信息未更正重大错报说明等。
C.保留意见
保证度:★★★☆☆
会计师认为错报单独或汇总起来对财务报表影响重大,但不具有广泛性,或者会计师无法获取充分、适当的形成审计意见基础的审计证据,而且未发现的错报(如存在)对财务报表可能产生的影响重大,但不具有广泛性。
D.无法表示意见
保证度:★★☆☆☆
会计师无法获取充分、适当的审计证据以作为形成审计意见的基础,但认为未发生的错报(如存在)在财务报表可能产生的影响重大且具有广泛性。
E.否定意见
保证度:★☆☆☆☆
会计师认为错报单独或汇总起来对财务报表的影响重大且具有广泛性。
如果上市公司的财报被认定为D和E类型,也就是无法表达意见和否定意见,说明:
▼
● 投资者难以通过财务报表获取关于公司经营状况与盈利能力的可靠信息。
● 信息披露极有可能存在重大虚假记载、误导性陈述或重大遗漏,已严重违反《股票上市规则》中关于信息披露的原则与规定。
● 公司股票被实行退市风险警示、暂停上市,甚至终止上市。
所以,事务所的审计对于一家公司来说极其重要。审计意见一定程度上反映了财务报表的公允性与可靠性程度。
康美药业2018年年报显示,2018年的净利润11.35亿元,同期下降47.2%;2017年的净利润从41亿元调整为21.5亿元;2016年净利润由33.4亿元调整为18.4亿元,几乎均被腰斩。
上交所也在30日给予回应:
4月30日周二晚间,康美药业公告称,上交所就前期会计差错更正等发监管工作函,称此公司在财务管理、信息披露、内部控制等方面可能存在重大疑问,予以高度关注。
康美药业董事长马兴田发布致歉信:
甩锅财务管理不完善!
面对市场的质疑,康美药业董事长马兴田在4月30日凌晨2点半发表了致歉信。

信中并未直接回应财务差错出现的具体原因,马兴田4月30日下午接受记者采访时说:“财务差错和财务造假是两件事”。
而在业内人士看来,这份致歉信并没有涉及财务差错出现的具体原因,称“快速发展导致财务管理不完善”。这一说法不知道有多少人信服。
与此同时,康美药业负责人称:“此次调整部分会计科目,是基于证监会调查监督下进行的,是比较可信可靠的。市场比较关注的货币资金减少299亿元的问题,并不是一笔勾销,而是大部分转为存货了。我们的存货还是很有价值的。”
将近300亿的会计差错
会计怎么说?
康美药业的存货主要是人参以及饮片。其中,人参有林下参(野生参),还有人工参。
这近300亿元货币资金,像魔术一般变成了会计差错中少记的存货、在建工程、应收款项。将存货、在建工程以及应收账款记入到货币资金项目中去,简直是震惊人的节奏!
会计们这样评价:
@smile:想知道近300亿是怎么做出来的,真牛逼!
@冷若冰霜:想知道货币资金是怎么核算错误的呢?看来得拜师学艺
@潇潇:这么大的锅,一个小小的财务部怎能背得起?开玩笑
@东八区的风:三百多亿库存,是按成本算的,零售价至少翻一倍,就是七百亿。康美一个季度销售额四五十亿,哪一个正常的公司会准备五年的库存?药材的保质期又是几年?你说人参和虫草贵,占销售额多少百分比?就算库存全是人参虫草,算你销售额里一半是人参虫草,那就是准备了十年的库存?
@海水有时涨:泡一杯300亿的人参水,一口闷,存货就只剩渣了。
@飒飒肖:几百亿的存货啊,立马盘库!
还有网友戏说:你要盘库,我就起火。
@泛展国际物流Jimmy:会计牛逼啊!
@杨小勇勇勇勇:审计更牛逼,这种底稿都做的出来[doge]
@我不是废柴啊啊啊啊:想知道哪个事务所做的审计……
@等风的塑料袋:能在货币资金上搞名堂,也是佩服了!
......
以后我们读财报时,如果看到货币资金项目存在巨额可疑现金时,就一定问一问,这些现金中是不是有存货、在建工程以及应收账款等,不然,就懵逼了。

为什么是会计背锅?
亿企君发现,现实中会计违法具有如下特征:
1、一般财务人员没有利益驱动,往往做凭证的手受到另外一个大脑的指使。
工资固定不高,出了事情第一个出来承担责任;由于地位的上差别,使得会计什么事情都是听从老板的吩咐,做凭证都是也是根据上级的要求,没有业绩奖金,承担的法律风险最高,出了是事第一个找的就是会计。
2、举证很难。
被税务稽查,证明自己很难;大部分企业会安排会计人做假账,销毁凭证、会计账簿、买卖发票等违法工作,自己没办法不做,人在屋檐下不得不低头,更何况你拿别人的钱不把事情办好能说得过去吗?但是一旦出事了,却没有证据证明自己受人指使的。毕竟是由会计人亲自操作的,想证明自己只是一个执行者,而不是主导者,很难!
↓↓↓
那么,公司财务违法,会计要承担哪些责任?
做假账属于违法犯罪行为,尚不构成犯罪的,只是给予行政处罚,构成犯罪的,依照我国刑法依法追究刑事责任。一般在单位犯罪的情况下,《刑法》规定了只追究两种人的法律责任:
❶ 直接负责人。也就是违法行为的指使者,可以是法人代表、也可以是财务经理、财务总监。
❷ 直接责任人。也就是违法行为的经办人,一般是单位的会计。
亿企君提醒!
➤根据《会计法》:“因有提供虚假财务会计报告,做假账,隐匿或者故意销毁会计凭证、会计账簿、财务会计报告,贪污,挪用公款,职务侵占等与会计职务有关的违法行为被依法追究刑事责任的人员,不得再从事会计工作。”
目前,对于本次事件的官方处理还未公布,相信调查清楚后会对相关人进行追责,现在,康美药业以会计差错为由解释造假原由,但是试问有哪个会计能承担这么大的错误呢?所以,对于会计而言,在工作之中一定要保护好自己。
生活是自己的,千万别因为一些蝇头小利或者因为老板的逼迫而做假账、内账,千万不要有侥幸心理,如果遇上这样的情况,多想想家人、朋友,坚决拒绝!
近日,增值税新政连发,并对申报表进行了调整和优化。从5月1日起,在申报期开始就要用到新版的申报表了,而申报系统也会随之升级!此次申报表的调整和优化究竟有哪些重要变化?企业又需要关注哪些申报要点?
《五一后启用新表,你还没有与申报系统接头?》
5月8日,直播课程免费学习!
课 程 大 纲
通过案例清楚讲解增值税申报操作的几大变化及填报要点:
❶ 5月1日起,增值税一般纳税人需要填报哪几张表?
❷ 最常用的国内旅客运输服务,哪些可以抵扣?如何申报?
❸ 不动产一次性抵扣的申报要点
❹ 加计抵减的申报要点
......
亿企赢资深财税讲师为您详细讲解增值税报表最新变化及申报要点,帮助您解决填报难题!
(点击图片报名课程)
课程免费,增值税申报表填写实战辅导
助您征服增值税新版申报表!
↓

立即获取免费听课资格
戳(夺)下面“留言”说说你的看法!
↓↓↓
文 | 源股市三侠客,疯言潮语,注册会计师,中国基金报
图 | 网络
↙点击「阅读全文」,即刻报名“免费直播课程”!
请大家给亿企君1个“好看”