


各位电商老板、财务小伙伴注意!新版增值税及附加税费申报表(试行)已启动试点,多项调整直击电商行业申报痛点,线上线下数据强制拆分、未开票收入单独列报,填错有可能触发税务预警!
今天一次性讲清申报试点通知内容 + 电商填报要点 ,建议收藏转发!
一、申报表调整官方通知
(一)政策通知
自2026年6月1日起,河北、上海、江苏、湖北、陕西五个地区正式启动新版《增值税及附加税费申报表(试行)》试点。
工作核心原则:双轨验证、单轨运行、全面推广,试点地区纳税人先试行新表,非试点地区暂用旧表,后续全国统一切换。
(二)首批试点时间
河北:6 月 1 日起执行、上海:6 月 5 日起执行、江苏 / 湖北 / 陕西:同步推进试点。
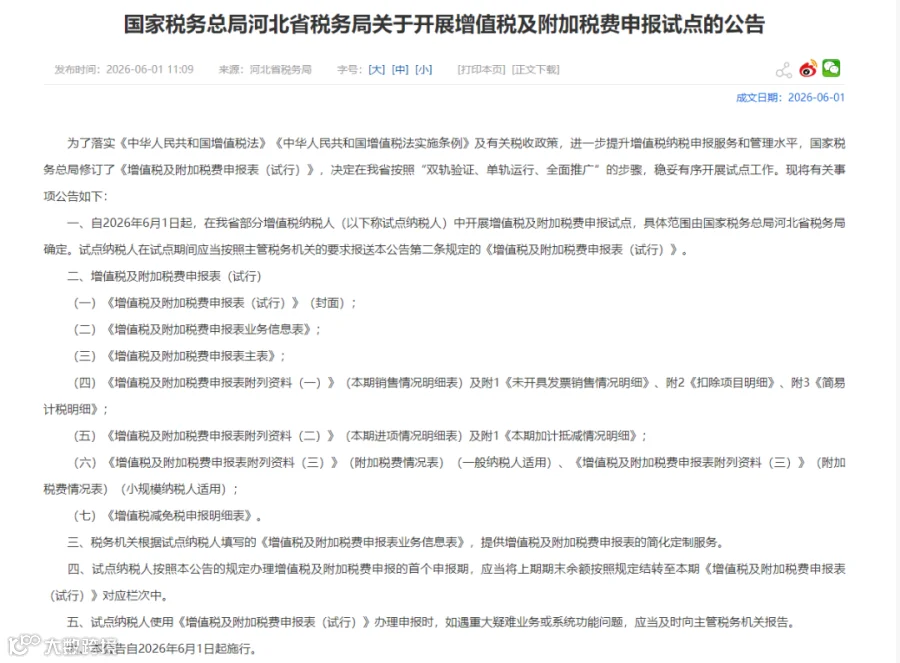
(三)新版申报表核心结构变化
相比旧表,新表新增业务信息表,主表及附列资料全面升级,电商重点关注 3 大新增模块:
附列资料(一)新增未开具发票销售情况明细。(电商无票收入必填)
主表销售额栏次强制拆分线上 / 线下收入,线上交易单独列示。
进项抵扣、加计抵减明细细化,平台补贴、推广费进项单独核算。
二、电商行业填报核心注意事项(避坑重点)
(一)线上线下收入必须分开填报(红线)
旧表误区:此前多数电商将线上(淘宝 / 抖音 / 拼多多)、线下(批发 / 实体店)收入合并填报,模糊线上真实规模。
新表要求:主表“应税销售额”分栏填写线上交易销售额和线下销售额 ,系统直接比对平台报送数据。
风险提示:结合行业实操经验,若线上收入与平台数据差异超过 30%且无合理解释,会增加税务预警与核查概率。
(二)未开票收入单独列报(电商高频易错点)
电商现状:C 端消费者大多不要发票,无票收入占比高(部分店铺超 70%),旧表易漏报、混报。
新表填报:在附列资料(一)- 未开具发票销售明细中,按税率(13% 货物 / 6% 服务)分别填写正数未开票收入,后期补开发票时再填负数冲减。
(三)进项抵扣合规,平台费用单独核算
电商进项类型:采购货物专票(13%)、平台服务费 / 推广费专票(6%)、物流费专票(9%),需分类填报,不可混抵。
平台补贴处理:平台发放的补贴(如推广补贴、满减补贴),若开具 6% 服务发票,按 6% 抵扣进项;若为价外费用,并入销售额按 13% 计税。
(四)核心逻辑一句话
新版增值税申报表对电商的核心要求:收入分渠道、无票必申报、数据严匹配、进项细核算,粗放式申报模式将成为过去。
三、最后总结
试点地区(河北 / 上海 / 江苏 / 湖北 / 陕西):立即核对 6 月申报期数据,按新表要求拆分线上线下收入,补全未开票收入明细。
非试点地区:提前梳理线上线下数据台账,规范价税分离流程,待全国推广时无缝衔接。
日常管理:建立电商专项财税台账,每月核对平台数据、发票数据、申报数据,留存凭证备查,降低稽查风险。
电商财税合规已进入强监管时代,新版增值税申报表只是起点,后续个税、企业所得税、平台涉税监管政策将持续收紧!
关注我,后续持续输出电商财税知识,实操干货,与大家一起成长~
免责声明:本文为政策学习解读,仅供参考,不构成税务指导建议,具体申报规则请以当地税务部门正式文件为准。