


社保入税从严征管之后,金税四期打通税务、人社、银行、市场监管多部门数据,以数治税常态化稽查,大量电商店群企业收到社保核查提醒。
很多做店群的老板都有一个难题:店铺注册主体集中在产业园区,运营、客服、直播、仓储员工分散在全国各地,店铺经营地和员工实际工作地分离。
过去很多商家图省事,要么直接用总店给异地员工跨城市参保,要么把员工拆分到多家关联店铺分别缴纳社保。这套旧模式如今看不仅无效,还会带来多重稽查风险。
一、异地拆分参保三大稽查风险
跨地区参保触发系统预警:《社会保险法》明确社保属地管理,员工劳动合同签订地、工资发放主体、社保缴纳地三者必须统一。金税四期自动比对个税、社保、员工考勤地址,三者不匹配直接划入重点稽查名单,企业需要补缴社保、加收滞纳金,情节严重还会处以罚款。
多主体拆分薪酬,企业所得税税负暴涨:将同一员工工资、社保拆分至多家店铺申报,系统会识别企业刻意拆分薪酬规避社保义务;同时主营店铺缺少人力成本列支,账面利润虚高,税务机关可追溯 3-5 年账务开展全面核查。
员工维权引发连锁财税检查:任何员工自愿放弃社保的书面协议不具备法律效力。随着员工社保维权意识提升,员工可随时向人社部门投诉、发起劳动仲裁。人社受理投诉后,会同步把企业数据推送至税务局,引发收入、发票、流水全维度复盘。
二、4 套异地用工合规方案对比参考
针对不同规模、不同用工类型的异地团队,我整理 了4 套可落地的合规方案,请各位电商老板及财务同仁参考:
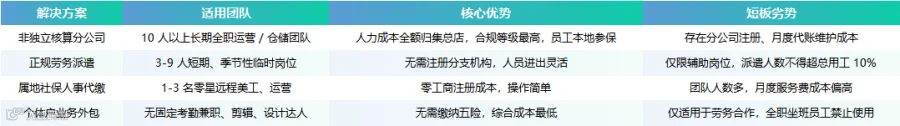
补充说明:异地全资子公司不推荐用来解决社保问题,子公司为独立法人,人力成本无法归集至主营店铺,会持续造成总店成本缺口。
三、6 条异地用工社保红线,千万不要触碰
-
禁止总店跨城市为异地长期坐班员工缴纳社保; -
不要分员工劳动关系至多家关联店铺分摊社保; -
劳务派遣不要用于店长、核心运营等主营业务岗位; -
不能无真实劳动关系单纯挂靠社保; -
工资薪金与社保申报基数差额不宜过大; -
员工工伤、离职节点,不要临时变更参保主体。 -
-
四、最终总结 -
以上 4 套方案里,异地非独立核算分公司是规模化店群长期经营的最优解,既能满足属地参保法规,又能把全部工资、社保成本归集到主营店铺,平衡账面利润、降低税负。
下一篇详细拆解:异地非独立核算分公司注册流程、社保开户、总分公司统一归集账务全套实操步骤,记得持续关注。谢谢大家。
免责声明
本文仅为财税用工合规知识科普,不构成一对一财税、劳动法律专项咨询建议。各地区工商、税务、人社执行细则存在差异,企业落地相关架构前,请结合自身经营情况咨询当地主管部门或持证财税专业机构。