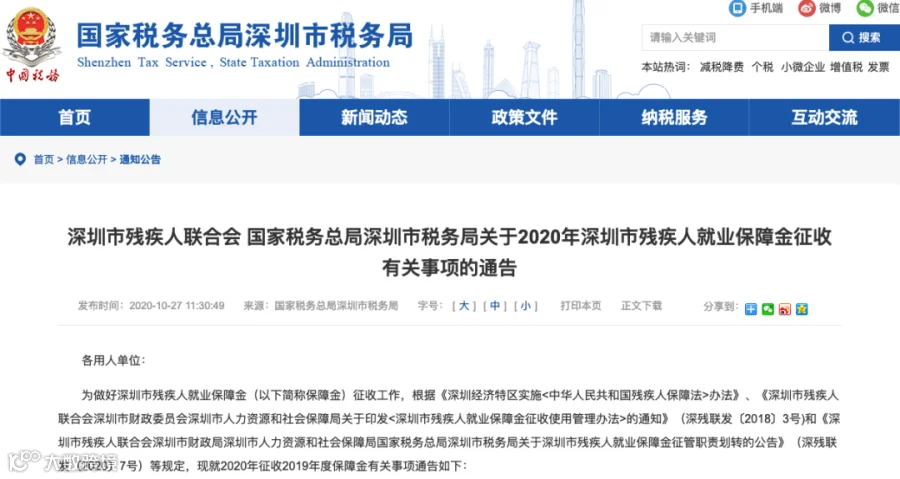
税局又出通告,残保金申报已到最后期限!没有按时完成申报会加收滞纳金,还没申报缴纳的要抓紧了!

税局明确!残保金务必完成申报!
重点提示:
1、基本上所有的用人单位都是残保金的缴费人,个体户不用缴纳残保金!未按规定申报要征收滞纳金!
2、残保金申报缴纳时间各地不一样,建议大家关注当地税局通知,或直接咨询当地税务机关。
深圳市税务局通知:2019年度保障金自2020年11月1日起由税务部门征收,申报缴纳期限至2020年12月15日。
四川、武汉等地申报缴纳残保金截止时间为12月31日。
3、今年已到最后期限。想要享受残保金分档减免和30人(含)以下企业免征残保金优惠的,再不申报来不及了!
残保金优惠政策有哪些?
如何计算和申报?
最新最全的总结来了!
一、减免政策
1.在职职工总数30人(含)以下的企业,自2020年1月1日起至2022年12月31日,暂免征收残保金。
2.在职职工超30人的,自2020年1月1日至2022年12月31日实行分档征收。
用人单位安排残疾人就业比例达到1%(含)以上,但未达到1.5%的,按规定应缴费额的50%缴纳残疾人就业保障金;
用人单位安排残疾人就业比例在1%以下的,按规定应缴费额的90%缴纳残疾人就业保障金。
这个各地也有不同,如河南税务规定,安排残疾人就业比例1.6%(含)以上免征。
自2020年1月1日至2022年12月31日,对残保金实行分档减缴政策。

3.除了政策减免外,符合条件的还可以缓缴。
用人单位遇不可抗力自然灾害、连续两年亏损、破产或者其他突发事件遭受重大直接经济损失等原因需要减免或者缓缴保障金的,应当在办理保障金年度申报时,向负责本单位年度申报审核的区残疾人就业服务机构申请减免或者缓缴保障金。
二、残保金的计算
残保金年缴纳额=(上年用人单位在职职工人数×所在地省、自治区、直辖市人民政府规定的安排残疾人就业比例-上年用人单位实际安排的残疾人就业人数)×上年用人单位职工年平均工资
(★如在职职工年平均工资超过所在市社会平均工资2倍以上,按所在市社会平均工资2倍标准计算残保金。)
举个例子:
1.A公司应安排残疾人就业人数=40*1.5%=0.6人,实际安排残疾人就业人数6/12=0.5人(按残疾人当年实际在职月份折算);安排残疾人就业比例=0.5/40=1.25%>1%;河北省要求的残疾人就业安排比例是1.5%,A公司实际安排残疾人1人,安置比例大于1%小于1.5%,按政策规定石门公司可以享受50%的减免。
2.2019年在职职工年平均工资=2000000/40=50000元<68068元(假设当地社会平均工资的2倍为68068元),应以50000为计税基数;
3、A公司2019年应缴纳残保金=(0.6-0.5)*50000*50%=2500元;
3.残保金的申报
(1)进入申报界面
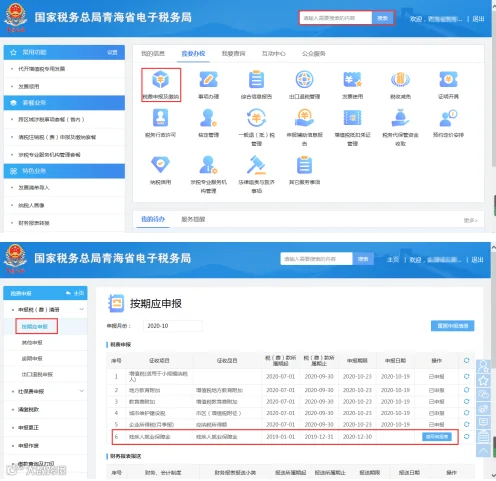
通过青海省电子税务局搜索“残疾人就业保障金”或通过:【我要办税】-【税费申报及缴纳】-【按期应申报】-【残疾人就业保障金】,进入残保金申报模块。
(2)申报表填写
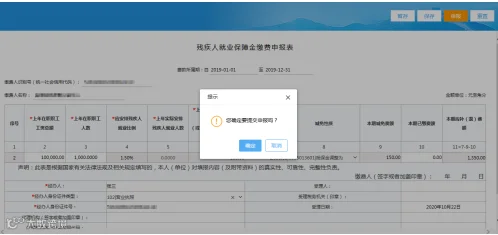
①纳税人点击“填写申报表”进入残疾人就业保障金申报表界面,手工录入“上年在职职工工资总额”、“上年在职职工人数”。

②“上年实际安排残疾人就业人数”由青海省残疾人就业保障金征收管理系统中核定传递,纳税人无法手动修改,如没有带出残疾人人数,需要通过下图提示框中的地址录入。

③确认数据无误后点击【申报】提交报表。
(3)完成缴款
①申报完成后可在回执页点击【缴款】进入缴款页面。如申报有误,可点击【申报作废】作废该申报记录,将征收数据还原至未申报状态。

②也可通过首页的【我要办税】-【税费申报及缴纳】-【清缴税款】进入税款缴纳模块。

4.残保金的财务处理

常见问题汇总
1.用人单位在职职工人数如何确定?
答:用人单位在编人员或依法与用人单位签订1年以上(含1年)劳动合同(服务协议)的人员。季节性用工应当折算为年平均用工人数。
因此实习生、兼职人员如果和用人单位签订的是劳务合同则不属于企业的在职职工;如果签订的是劳动合同,则属于季节性用工,应折算为年平均用工人数。
季节性用工折算为年平均用工人数计算工时如下:年平均用工人数=季节性用工人数×(用工月数÷12)。
以劳务派遣方式接受残疾人在本单位就业的,由派遣单位和接受单位通过签订协议的方式协商一致后,将残疾人数计入其中一方的实际安排残疾人就业人数和在职职工人数,不得重复计算。
2.工资总额是税前收入还是税后收入?
答:按照国家统计局有关文件规定口径计算,包括计时工资、计件工资、奖金、加班加点工资、津贴、补贴以及特殊情况下支付的工资等项目。工资总额是税前工资,包括单位从个人工资中直接为其代扣或代缴的房费、水费、电费、住房公积金和社会保险基金个人缴纳部分等。
3.企业要进行残疾人就业审核才能申报残保金吗?
答:安排有残疾人就业的用人单位,首先到对应残疾人就业服务机构进行审核,然后向税务部门申报。
没有安排残疾人就业的用人单位,无须进行残疾人就业审核,直接向税务部门申报缴纳费款即可。
4.附残保金减免思维导图(可放大查看)


👇👇👇
《会计从业必备税务实操6大能力》
9大税种申报实操课+1个发票处理讲解
原价299元,双十二满299减100元
仅需199元!
点击下方图片,立即报名!
▼
购买2021财税会计从业必备税务实操课,永久回放+课件全送!点击下方按钮,即可查看课程详情!

# 订阅须知 #
课程购买后,可以反复回听。
本文来源 | 财务第一教室,税务大讲堂,梅松讲税,税台,税务经理人,财务经理人,亿企赢四川,部分图片来源于网络,内容仅供参考,版权归原作者所有,如对版权有异议,请联系后台删除。
↙点击「阅读原文」,即刻获取“3本书仅需4.9元”!