


初入职场的小李,确实如同白纸一张,理论学了一大堆,可是实操确实让人头疼。
面对老板的一问三不知,
她最终选择了沉默!
所以老板直接劝退了我!
哇的一声哭了起来!

来自老板的灵魂拷问:

资产负债表、利润表、现金流量表到底有什么样的勾稽关系?
现在,立刻,马上,
给你讲解的清清楚楚明明白白!
首先!
财务报表主要包括资产负债表、利润表和现金流量表,这三张报表从不同角度反映企业的财务状况、 经营成果和现金流量。
◆资产负债表反映企业某一特定日期财务状况的,它是静态的时点报表。
◆利润表反映企业一定期间生产经营成果的。它表明企业运用所拥有的资产的获利能力。它是动态的时期报表。
◆现金流量表是以现金为基础编制的财务状况变动表。它反映企业一定期 间内现金的流入和流出,表明企业获得现金的现金等价物的能力。它是动态报表的时期报表。是对损益表和资产负债表的重要补充。
其次!
财务报表中主表就一张,即资产负债表。
悄悄告诉你:利润表、现金流量表都是资产负债表的附表。
总结!
一、如果没有利润表,我们可以对资产负债表中的净资产期末数扣减去期初数,得到当年的利润数额(可以是正数也可能是负数);
二、如果没有现金流量表,我们可以对货币资金的期初期末余额变化情况,计算出当年的现金及现金等价物净增加额。
如果你想要搞清楚资产负债表、利润表以及现金流量表之间的勾稽关系,支出、费用以及资产的关系首先得弄明白!
通常,所有的现金开支都是需要计入到现金流量表的,至于我们的资产负债表和利润表,如果支出属于一年内的,可以直接计入利润表,作为当期的费用,如果一年以上,当然计入资产负债表啦!
也就是说,资产是年龄大的开支,费用相反。
资产=负债+所有者权益
这个恒等式的秘密多的不行
如果把资产负债表和利润表结合起来
资产=负债+所有者权益+收入-费用
如果要根据这个等式,来增加利润,你可以增加资产或者减少负债,但是如果在减少负债困难重重的情况下,很多企业会选择增加资产!
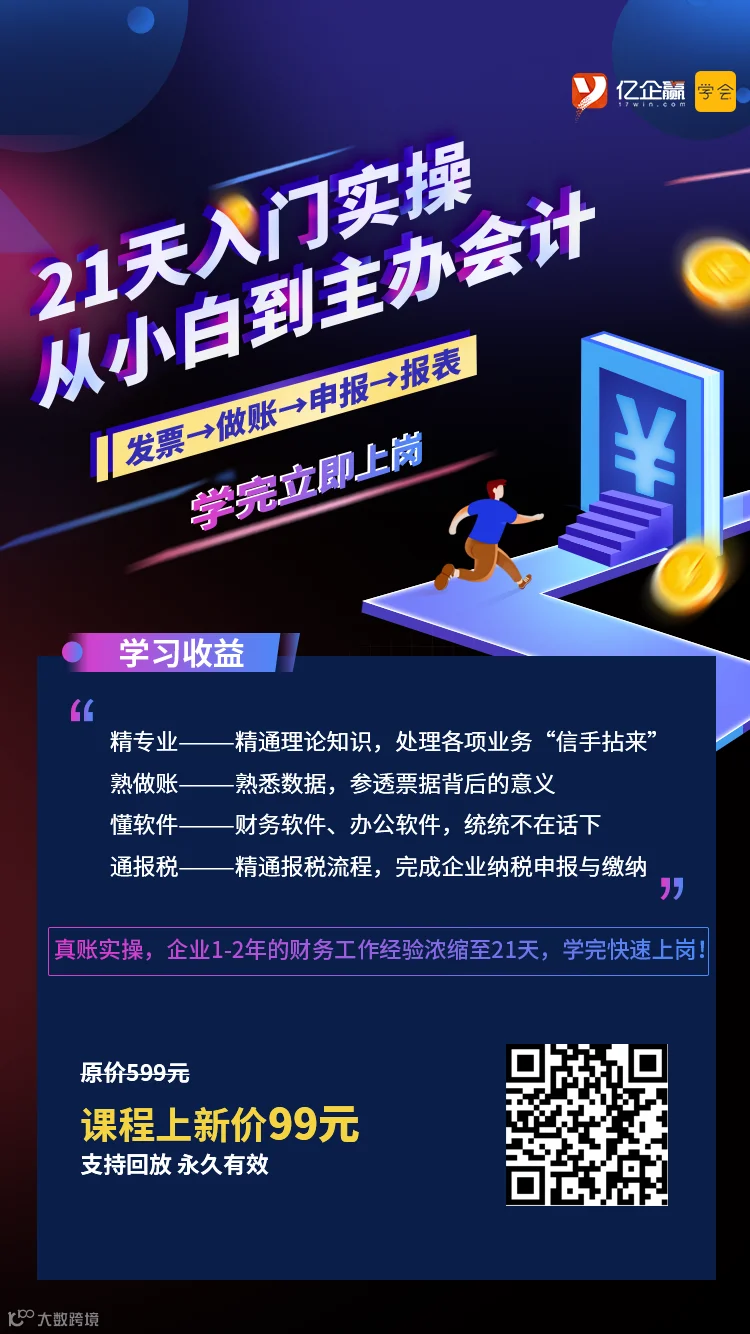
为了帮助广大财务人员不被时代抛弃!我们财税专家团队精心研发推出《21天从小白到主办会计》

21天线上实操集训+跟踪服务
26节发票-做账-申报-报表实操全流程
每天老师在线答疑+练习检测
1000份财务人必备实操资料包
学完21天小白实操课
日常实操问题统统解决!
做账实操、纳税申报是每个财会人安身立命之本,是必须打扎实的根基,在这个基础上你的财务之路才能越走越宽敞
本期21天实操课0基础会计小白可学!从个税、增值税、企业所得说、常见小税种,再到发票问题处理,都是日常工作中经常遇到的实操问题,学了就能快速上手!
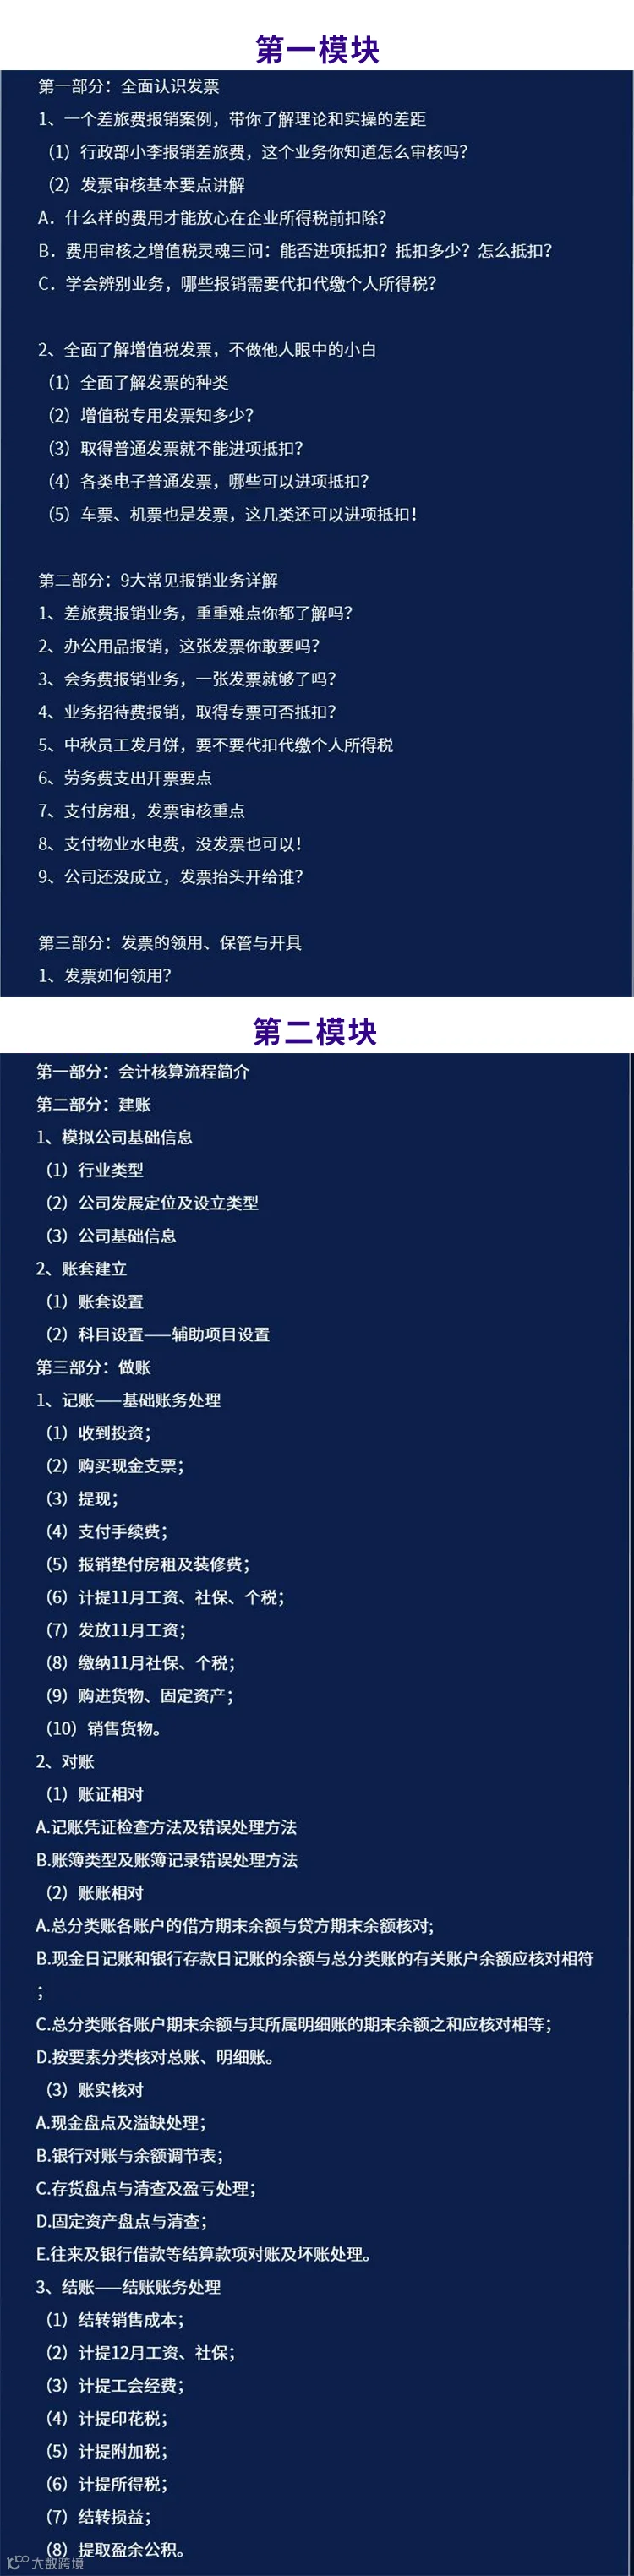
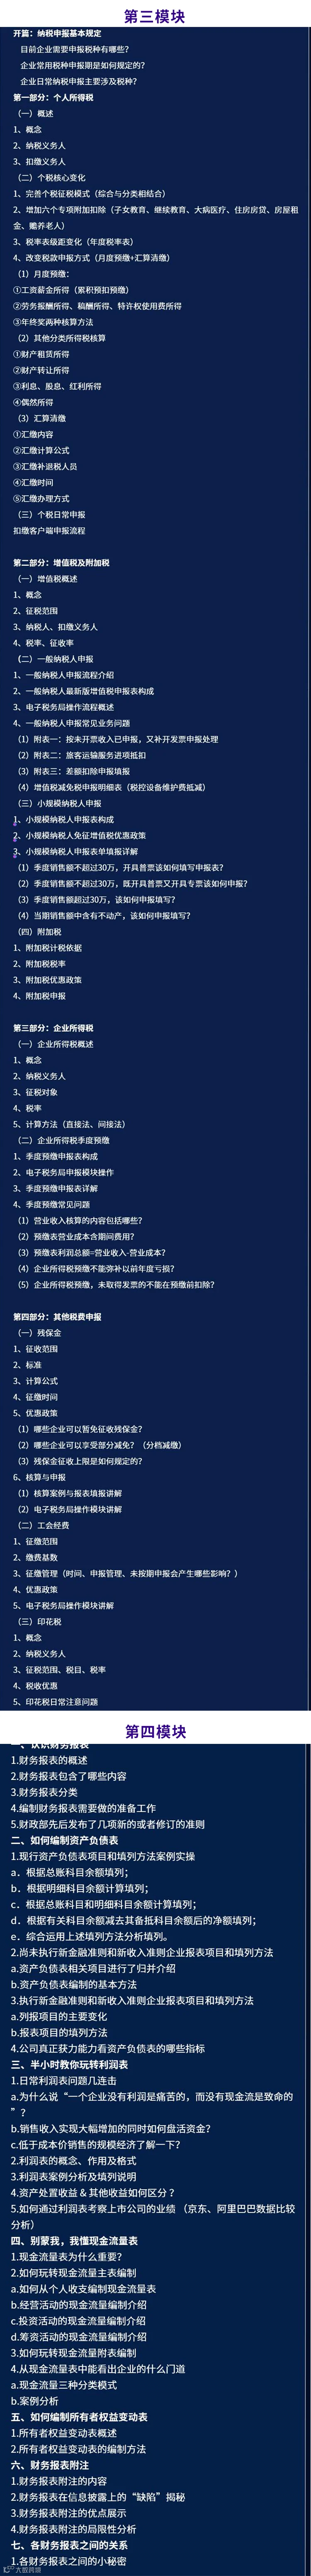
光看大纲就能感受到课程的诚意满满、干货满满,哪怕学到1个知识点,对你的职业成长都有莫大的帮助!
直播课程紧贴行业新政,全部来源于目前会计日常工作中一线实操问题。
专家老师通过分享亲身实践过的企业案例,深入解析发票-做账-申报纳税-报表存在的难点及痛点,系统性地攻克业务难题。
我们筛选了学员听课后的真实评价:


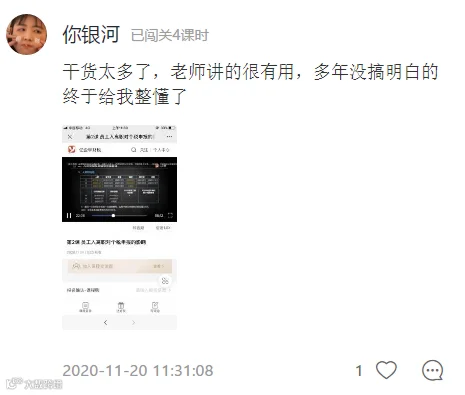

100%真实用户评价,我们还有细心的学员手写千字笔记,一笔一划都是对课程的认可:
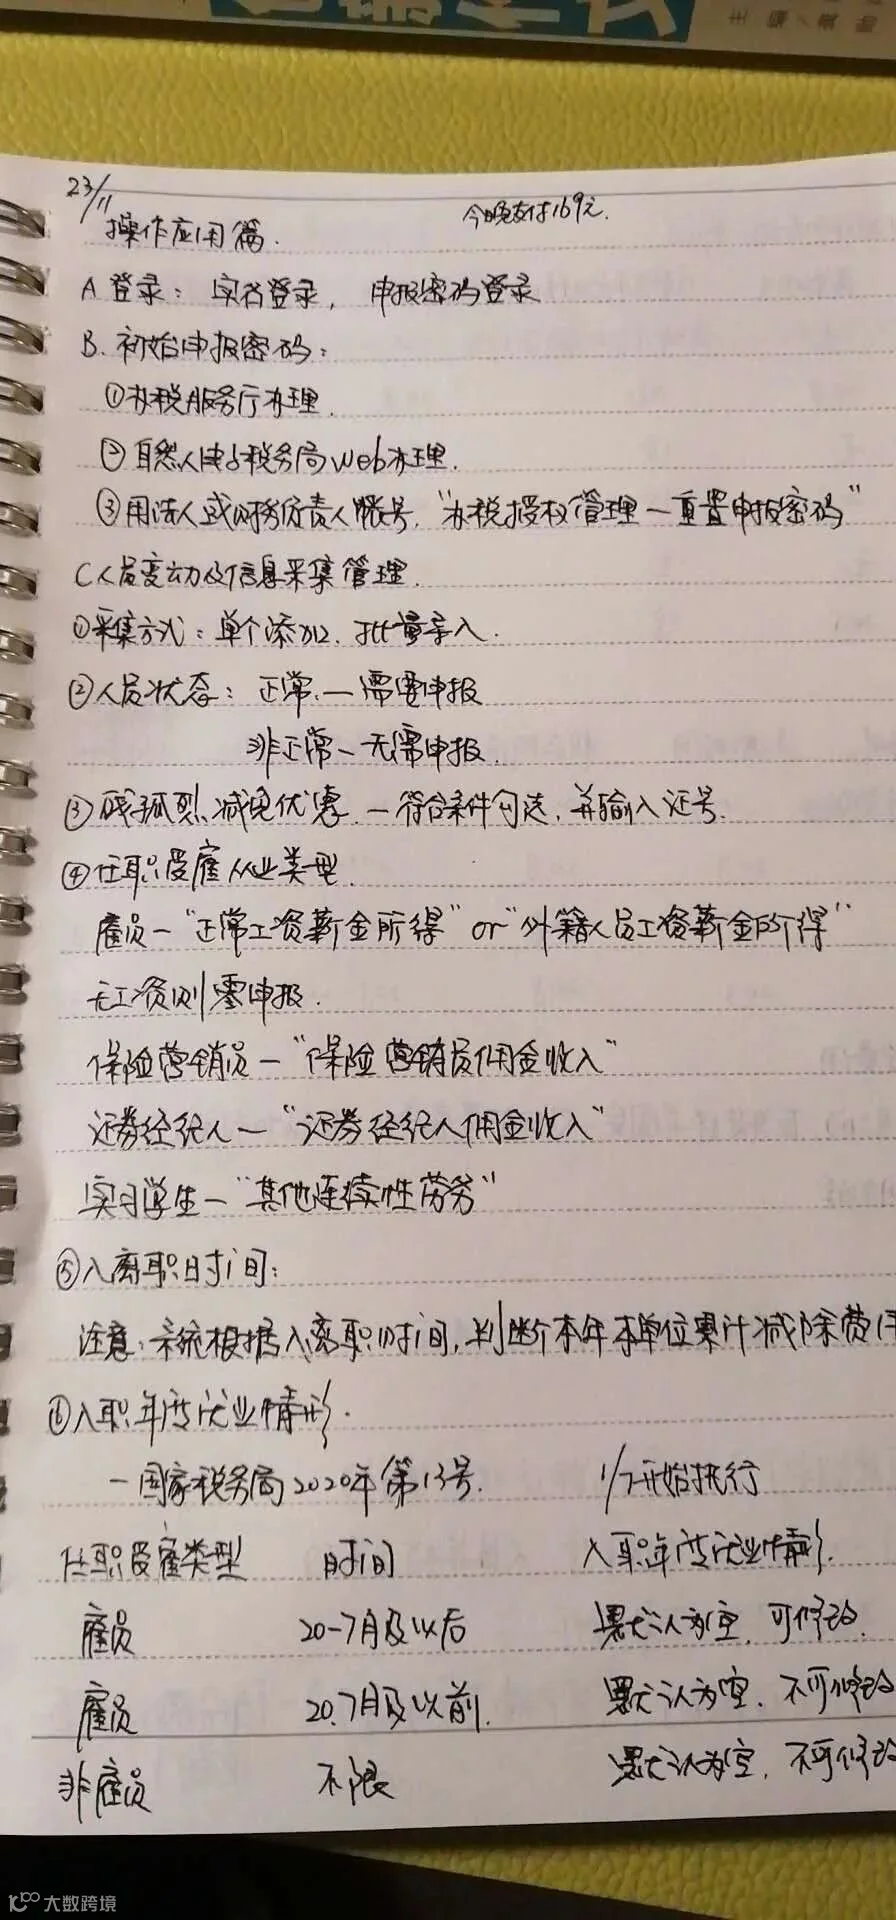

看到大家能在这里收获到真正有用的东西,这就是我们的初衷!还犹豫什么?众多学员与你一起进步!

答疑老师社群陪伴跟踪服务!
班级社群服务


本公众号粉丝专享福利
4大模块,26节课,1000份实操资料
仅需99元
线下会计快速上岗实操训练营4000 元/次
一票难求
【扫码报名,99元学习】

本文来源 | 四川税友,部分图片来源于网络,内容仅供参考,版权归原作者所有,如对版权有异议,请联系后台删除。
↙点击「阅读原文」,即刻获取“21天从小白到主办会计”!
